

标题
- 标题
- 内容



【讲师串词/课件页】
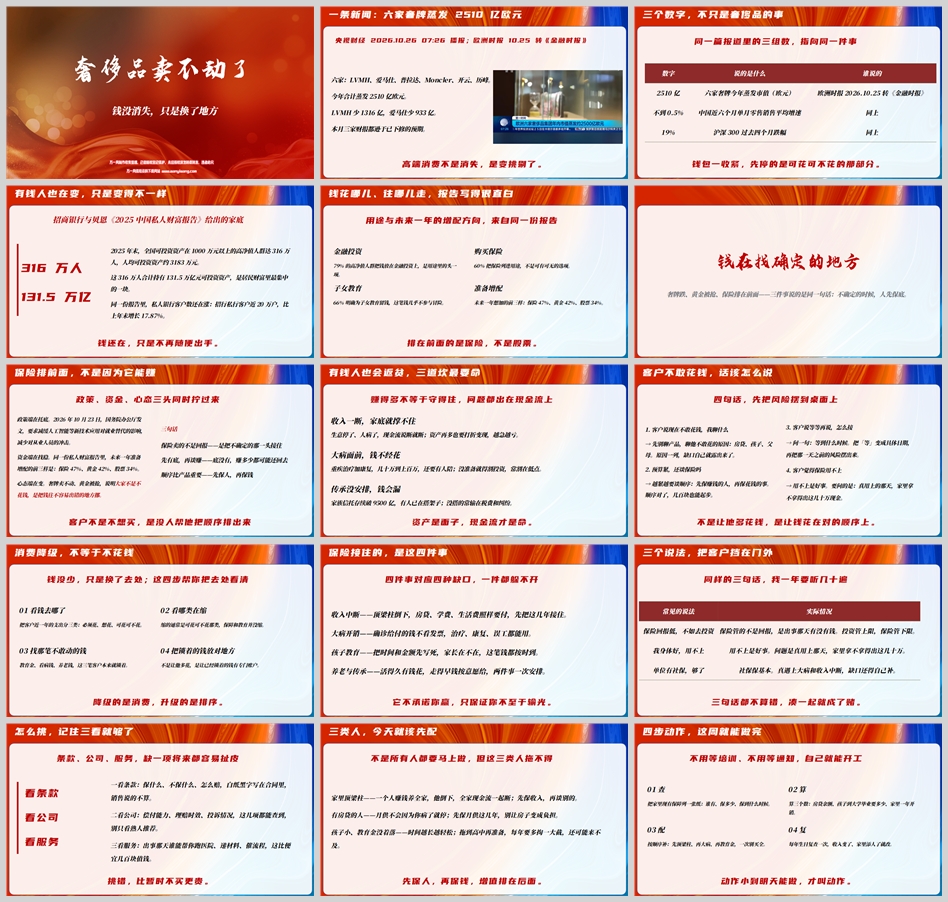
各位伙伴,近期央视财经与《金融时报》报道了一组数据:LVMH、爱马仕、普拉达等六家奢侈品巨头,今年合计蒸发市值高达2510亿欧元。LVMH少1316亿,爱马仕少933亿。
但与此同时,中国近六个月单月零售销售平均增速不到0.5%,沪深300过去四个月跌幅达19%。
这说明什么?高端消费不是消失了,而是变挑剔了。 钱包一收紧,先停的是可花可不花的那部分。钱还在,只是不再随便出手。
【讲师串词/课件页】
根据招商银行与贝恩《2025中国私人财富报告》:
316万人:2025年末,全国可投资资产在1000万元以上的高净值人群达316万人,人均可投资资产约3183万元。
131.5万亿元:这316万人合计持有131.5万亿元可投资资产,是居民财富里最集中的一块。
用途与增配方向:79%的高净值人群把钱放在金融投资上;66%明确为子女教育留钱;60%把保险列进用途。未来一年想加的前三样:保险47%、黄金42%、股票34%。
【核心金句】
奢牌跌、黄金被抢、保险排在前面——三件事说的是同一句话:不确定的时候,人先保底。
保险卖的不是回报,是把不确定的那一头接住。
【讲师串词/课件页】
很多客户觉得:“我赚得多,守得住。”但资产是面子,现金流才是命。
收入一断,家底就撑不住:生意停了、人病了,现金流说断就断;资产再多也要打折变现,越急越亏。
大病面前,钱不经花:重疾治疗加康复,几十万到上百万,还要有人陪;没准备就得割投资,常割在低点。
传承没安排,钱会漏:家族信托存续规模已突破9500亿,有人已在搭架子;没搭的常输在税费和纠纷。
【核心金句】
赚得多不等于守得住,问题都出在现金流上。
先有底,再谈赚——底没有,赚多少都可能还回去。
【讲师串词/课件页】
客户不是不想买保险,是没人帮他把顺序排出来。我们要帮客户建立正确的财富排序:
先保人,再保钱:先保赚钱的人,再保花钱的事。
先保底,再谈赚:保障是下限,投资是上限。
【异议处理:三句话都不算错,凑一起就成了赌】
客户常见说法 | 实际情况 | 怎么接 |
|---|---|---|
“保险回报低,不如去投资” | 保险管的不是回报,是出事那天有没有钱。投资管上限,保险管下限。 | “哥,投资是锦上添花,保险是雪中送炭。您先有底,再谈赚。” |
“我身体好,用不上” | 用不上是好事。问题是真用上那天,家里拿不拿得出这几十万。 | “您身体好是福气,但风险不看日历。买保险不是为了用,是为了真用上的那天,家里不慌。” |
“单位有社保,够了” | 社保保基本。真遇上大病和收入中断,缺口还得自己补。 | “社保是地基,商业保险是承重墙。您这房子大,光地基撑不住。” |
【讲师串词/课件页】
消费降级,不等于不花钱。降级的是消费,升级的是排序。怎么帮客户把钱放对地方?
动作一:看钱去哪了
把客户近一年的支出分三类:必须花、想花、可花可不花。缩的通常是可花可不花那类,保障和教育并没缩。
动作二:找那笔不敢动的钱
教育金、看病钱、养老钱,这三笔客户本来就锁着。不是让他多花,是让已经锁着的钱有专门账户。
动作三:把锁着的钱放对地方
用
【XX公司】的年金/增额寿,把这三笔钱放进合同里,锁定长期现金流,雷打不动。
动作四:做客户的“财富排序师”
当客户说“现在不敢花钱”,先别聊产品,聊他不敢花的原因:房贷、孩子、父母。原因一列,缺口自己就露出来了。
【讲师串词/课件页】
不用等培训、不用等通知,自己就能开工。这一周,照这张表做:
时间 | 做什么 | 花多久 | 看什么结果 |
|---|---|---|---|
周一 | 给三位老客户发一条问候,不谈产品 | 各5分钟 | 有两个人回你 |
周三 | 约一位客户做家庭保障体检 | 40分钟 | 拿到他家三笔钱的目标 |
周五 | 出一页纸的方案,只写缺口和顺序 | 30分钟 | 客户能看懂那页纸 |
周日 | 复盘:这周谁推进了、谁卡住了 | 10分钟 | 写下下周三个名字 |
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号