

标题
- 标题
- 内容



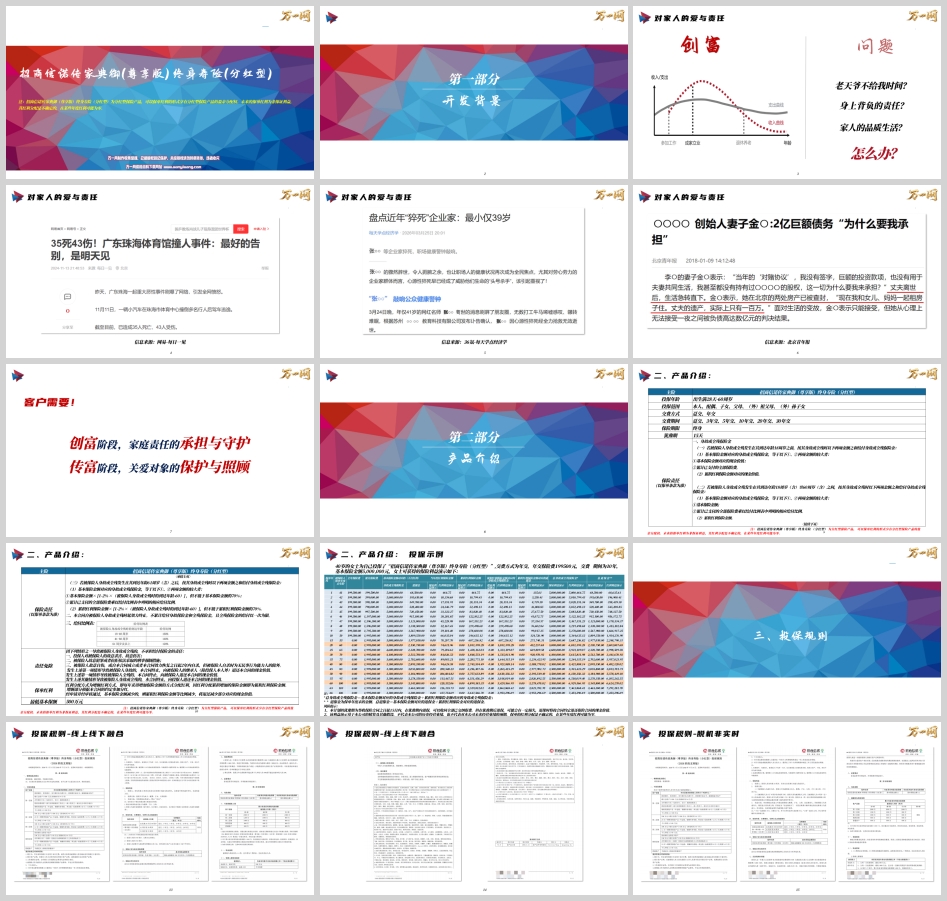
在财富管理的长河中,“创富”与“传富”是每个家庭必须面对的两大课题。创富阶段,人们奋力打拼,为的是承担起对家人的责任;传富阶段,人们精心规划,为的是让关爱跨越时空、精准抵达。然而,“老天爷给不给时间”——这句灵魂拷问,恰恰揭示了高净值人群最深层的焦虑:意外与明天,谁先到来?肩上的责任、家人的品质生活,谁来延续?
招商信诺传家典御(尊享版)终身寿险(分红型)(以下简称“传家典御尊享版”)正是在这一时代背景下应运而生。它并非一款简单的保险产品,而是一套融合了高额保障、确定增长、分红可期、定向传承的综合性财富与责任管理方案,专为希望“让爱延续、让财富安全传递”的客户量身定制。
在经济高速增长期,人们关注的是“如何赚更多”;当经济进入新常态,利率持续下行、投资回报收窄,“如何让已有的钱保值增值、如何让挣到的钱安全传承”成为核心关切。从“创富”到“传富”,财富管理的主旋律正在切换。
在这个过程中,客户面临三重挑战:
时间的不确定性:能否有足够的时间完成财富积累与责任履行?
市场的不确定性:利率下行、投资波动,如何锁定长期确定的回报?
传承的不确定性:如何确保财富按自己的意愿精准传递给想给的人,避免纠纷与损耗?
传家典御尊享版的设计原点,是对“责任”二字的深刻理解:
创富阶段:家庭经济支柱需要高额保障,防止因突发风险导致家庭生活质量断崖式下降;
传富阶段:财富持有人需要安全的工具,确保资产不被侵蚀、不被分割、不被延误地传递给下一代。
客户需要的,是一个既能守护当下、又能规划未来的解决方案。传家典御尊享版,正是对这一需求的回应。
项目 | 规则 |
投保年龄 | 出生满28天 – 60周岁 |
投保范围 | 本人、配偶、子女、父母、(外)祖父母、(外)孙子女 |
交费方式 | 趸交、年交 |
交费期间 | 趸交、3年交、5年交、10年交、20年交、30年交 |
保险期限 | 终身 |
犹豫期 | 15天 |
最低基本保额 | 500万元 |
特别提示:最低基本保额500万元的设置,意味着该产品明确聚焦高净值客群,定位为“高额保障+财富传承”的专属工具。
传家典御尊享版的身故/全残保险金采用“基本保额+累积红利保额”双重给付结构,并根据被保险人的到达年龄设置差异化的给付规则,体现“保障随生命阶段动态优化”的设计理念。
(一)到达年龄18周岁前
基本保额对应部分:取①现金价值 与 ②累计已交全部保险费 的较大者
累积红利保额对应部分:给付累积红利保险金额对应的现金价值
解读:未成年人阶段,保障以“保费返还+现价取高”为原则,避免保障过度,体现监管对未成年人的保护导向。
(二)到达年龄18周岁(含)至60周岁(含)
基本保额对应部分:取①基本保险金额 与 ②累计已交保费×给付比例 的较大者
累积红利保额对应部分:给付累积红利保险金额(全额)
解读:家庭责任最重期,身故保障全额给付基本保额,杠杆最大化。累积红利保额同样全额赔付,“保障随着分红增长而增长”。
(三)到达年龄61周岁(含)之后
基本保额对应部分:取以下两者较大者——
① 基本保险金额 × [1 - 2% ×(到达年龄 - 60)],但不低于基本保额的70%
② 累计已交保费 × 给付比例
累积红利保额对应部分:累积红利保额 × [1 - 2% ×(到达年龄 - 60)],但不低于累积红利保额的70%
解读:61岁后,保障水平随年龄增长逐步下调(每增1岁降2%,最低至70%),但仍在较高水平维持终身。这种设计既控制了长寿风险带来的保费成本,又确保了保障的有效延续。
到达年龄 | 给付比例 |
18-40周岁 | 160% |
41-60周岁 | 140% |
61周岁及以上 | 120% |
传家典御尊享版采用增额红利方式分配红利,即每年以增加保险金额的形式分配红利,累积增加的保险金额即为“累积红利保险金额”。增额部分同样参加后续分红,形成“保额增→分红基数增→保额再增”的正向循环。
两大核心优势:
保障随红利增长:红利转化的保额不仅增加生存利益(退保金),同样参与身故/全残保障的计算,实现“活着多一份资产,走了多一份保障”;
减保灵活:经申请审核通过,基本保险金额减少的,累积红利保险金额等比例减少,退还减少部分对应的现金价值,兼顾传承与流动性需求。
以40岁女士为例,基本保险金额500万元,10年交,年交保费199,500元,总投入约199.5万元(红利领取方式为增额红利,以下为利益演示):
保单年度 | 年末年龄 | 累计保费 | 基本保额对应身故金 | 含红利总身故金 | 保证退保金 | 含红利总退保金 | 关键里程碑 |
1 | 41 | 199,500 | 5,000,000 | 5,000,465 | 68,500 | 68,636 | — |
5 | 45 | 997,500 | 5,000,000 | 5,083,820 | 720,450 | 748,128 | — |
10 | 50 | 1,995,000 | 5,000,000 | 5,344,635 | 1,809,550 | 1,934,277 | 交费期满 |
20 | 60 | 1,995,000 | 5,000,000 | 6,051,395 | 2,150,750 | 2,603,008 | 红利利益退保金超已交保费 |
25 | 65 | 1,995,000 | 4,600,000 | 5,923,109 | 2,328,700 | 2,998,510 | — |
30 | 70 | 1,995,000 | 4,100,000 | 5,615,812 | 2,512,700 | 3,441,671 | — |
40 | 80 | 1,995,000 | 3,500,000 | 5,421,888 | 2,893,350 | 4,482,120 | 红利利益退保金超2倍保费 |
50 | 90 | 1,995,000 | 3,500,000 | 6,130,356 | 3,184,900 | 5,578,449 | — |
60 | 100 | 1,995,000 | 3,500,000 | 6,929,567 | 3,345,800 | 6,624,270 | — |
66 | 106 | 1,995,000 | 3,500,000 | 7,453,297 | 3,500,000 | 7,453,297 | 退保利益达峰值 |
案例解读:
交费期保障杠杆:交费期间,身故保障始终≥500万元,是年交保费(19.95万)的25倍以上,充分体现保险的杠杆价值;
交费期满后资产增值:第20年(60岁),含红利退保金达260万元,已超过累计保费;第40年(80岁),含红利退保金达448万元,超过已交保费的2倍;
终身身价保障:即便高龄阶段保额逐步下调,最低仍保持基本保额的70%(即350万元)加上累积红利保额对应的保障,终身维持高额身价;
长期复利效应:第66年,含红利总退保金达745万元,是已交保费的3.7倍。时间与复利共同作用,让一份保单生长为跨越代际的财富。
讲解要点:对于高净值客户,500万基本保额是“起步配置”,可根据实际需求提高保额——“您投入的不是保费,是对家人的一份确定的责任;您获得的不仅是保额,是一份与生命等长的安心。”
因下列情形导致被保险人身故/全残的,不承担给付责任:
投保人对被保险人的故意杀害、故意伤害;
被保险人故意犯罪或抗拒依法采取的刑事强制措施;
被保险人故意自伤,或合同成立/效力恢复之日起2年内自杀(无民事行为能力人除外)。
对比同类产品通常5-7条免责,传家典御尊享版仅3条免责,免责条款更少,保障范围更广,对客户更为友好。
在合同有效期内,可申请保单贷款,贷款金额不超过当时现金价值的80%,具体利率以贷款协议约定为准。
分红不确定性风险:本产品为分红型保险,保单红利为非保证利益,红利分配取决于保险公司分红保险业务的实际经营成果,在某些年度红利可能为零;
退保损失风险:犹豫期为签收合同之日起15日内,犹豫期内退保可收回全部已交保费。犹豫期后退保,按合同约定退还现金价值,可能会有一定损失;
保障调整机制:61周岁后,身故/全残保障金额按约定比例逐年调整,需向客户明确说明。
根据《商业银行代理保险业务管理办法》及相关法规,展业中禁止以下行为:
禁止行为类别 | 具体内容 |
产品混淆 | 将保险产品与储蓄存款、基金、理财产品等混淆销售 |
收益误导 | 将保险产品收益与储蓄、基金简单类比,夸大保险责任或收益;将不确定利益承诺为保证收益 |
隐瞒重要信息 | 隐瞒免除保险人责任的条款、提前退保可能产生的损失等 |
诱导退保 | 通过宣传误导、降低退保费用等手段诱导客户提前解除合同 |
不当利益 | 给予或承诺给予保险合同约定以外的利益 |
根据《金融机构客户尽职调查和客户身份资料及交易记录保存管理办法》(2026年1月1日起实施):
订立人寿保险合同时,应当开展客户尽职调查,确认投保人与被保险人、被保险人与受益人之间的关系;
登记并留存投保人、被保险人、受益人的有效身份证件复印件或影印件;
对于未明确指定受益人,而是通过法定继承等方式指定的,应在给付保险金时识别、核实受益人身份。
根据《中华人民共和国保险法》及《中华人民共和国刑法》:
投保人、被保险人故意制造保险事故的,保险人有权解除合同,不承担给付责任,且不退还保险费;
保险诈骗罪可处五年以下有期徒刑直至十年以上有期徒刑,并处罚金。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号