

标题
- 标题
- 内容

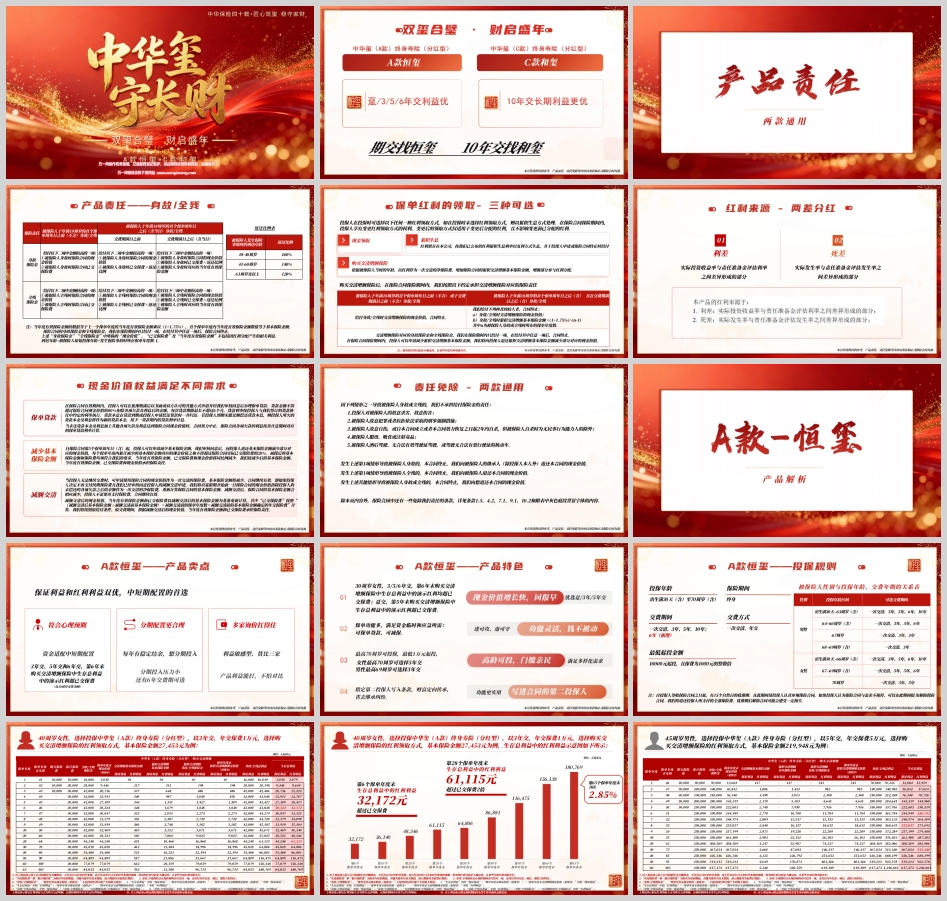
在当前低利率环境与居民财富管理需求升级的双重背景下,兼具确定性与成长性的保险产品日益受到市场青睐。中华人寿推出的中华玺A款(恒玺)终身寿险(分红型)(以下简称“恒玺A款”),凭借其现价增长快、责任覆盖全、功能设置活、投保门槛亲四大核心优势,成为中短期财富配置与长期保障规划的理想选择。
产品定位提示:期交配置优选“恒玺A款”,10年交配置优选“和玺C款”,“双玺合璧”覆盖不同交费偏好,满足客户差异化需求。
第一部分:保险责任——阶梯式保障,全生命周期覆盖
恒玺A款在身故/全残责任上采用年龄分段+交费期分段的阶梯式设计,充分体现保险的杠杆价值与人文关怀。
1. 身故/全残保险金给付标准
触发时点 | 给付金额(取较高者) |
18周岁首个保单周年日前(不含) | ①现金价值 ②已交保费 |
18周岁后(含)且交费期满日前(不含) | ①现金价值 ②已交保费×返还比例 |
18周岁后(含)且交费期满日后(含) | ①现金价值 ②已交保费×返还比例 ③当年度有效保险金额 |
返还比例表(按到达年龄):
到达年龄 | 返还比例 |
18-40周岁 | 160% |
41-60周岁 | 140% |
61周岁及以上 | 120% |
讲解要点:
成年后、交费期内:杠杆最高达1.6倍,体现对家庭经济支柱期的重点保护;
交费期满后:保额按1.75%复利递增,保障水平与时间同行,越老越值钱;
18岁前:保费与现价取高,确保未成年人保障不“倒挂”,体现监管善意与产品温度。
2. 交清增额保险的对应责任
选择“购买交清增额保险”红利领取方式后,红利转化的增额部分独立承担身故/全残责任,给付标准为两者取大:
a) 交清增额保险的现金价值;
b) 累积交清增额基本保额 ×(1+1.75%)^(n-1),其中n为所在的保单年度数。
这一设计使得分红不仅增加生存利益,同时提升身故保障,实现“活得更值钱、走得更安心”的双重效果。
第二部分:核心卖点——五维优势,直击客户痛点
卖点一:现金价值增长快,回报早
符合心理预期的“回本速度” 是该产品最直观的竞争力。以30周岁女性为例:
交费方式 | 生存总利益(含演示红利)超已交保费时间 |
3年交 | 第6个保单年度末 |
5年交 | 第6个保单年度末 |
6年交 | 第6个保单年度末 |
趸交 | 第5个保单年度末 |
促成话术:“您放进去的钱,在交费期满后很快就能看到正向回报。这不是遥不可及的长期承诺,而是可以清晰感知的、确定性的财富积累节奏。”
卖点二:功能灵活,钱不被动
财富管理工具的价值不仅在于“能赚多少”,更在于“要用时能否动”。恒玺A款提供三大现金价值权益:
权益项目 | 核心规则 | 适用场景 |
减保 | 第5个保单周年日起可申请,每年累计减少的现价≤实际已交保费的20% | 教育金、婚嫁金、养老补充等阶段性资金需求 |
保单贷款 | 最高可贷现价的80%,期限6个月,利率按约定执行 | 短期资金周转,无需放弃保单利益 |
减额交清 | 用现价一次性抵交剩余保费,保额同比例减少,合同继续有效 | 缴费能力暂时或长期下降时的“安全阀” |
核心优势提炼:不同于其他金融产品“提前支取即损失全部利息”的刚性规则,恒玺A款的减保设计“不影响历史增值成果,也不影响未来增值功用”——已积累的复利不受损,剩余资金继续滚存,真正实现“进可攻、退可守”。
卖点三:高龄可投,门槛亲民
打破传统增额寿险“高龄难投”的壁垒,恒玺A款将投保年龄上限提升至70周岁,交费期间灵活多样:
性别 | 投保年龄区间 | 可选交费期间 |
男性 | 出生满30天–63周岁 | 趸/3/5/6/10年 |
男性 | 64–66周岁 | 趸/3/5/6年 |
男性 | 67周岁 | 趸/3/5年 |
男性 | 68–69周岁 | 趸/3年 |
女性 | 出生满30天–66周岁 | 趸/3/5/6/10年 |
女性 | 67–69周岁 | 趸/3/5/6年 |
女性 | 70周岁 | 趸/3/5年 |
起投金额仅需1万元(以1000元整数倍递增),无论是工薪阶层的强制储蓄,还是高净值客户的资产配置,均可灵活适配。
促成话术:“70岁还能买,1万块就能投——这不是‘将就’,而是产品实力给了您从容选择的底气。”
卖点四:写进合同的第二投保人——财富定向传承,省去继承纠纷
恒玺A款将指定第二投保人写入条款,这一功能的实战价值体现在:
场景一:避免保单成为遗产
原投保人身故后,保单现金价值若超过一定金额,可能被认定为遗产,面临法定继承程序——继承人之间需协商一致、公证处出具继承权公证、所有法定继承人到场签字……流程繁琐且易生纠纷。第二投保人机制下,保单自动由指定人员承接,无需经过继承程序,实现“无痕传承”。
场景五:隔代投保与特殊家庭安排
对于祖辈为孙辈投保、再婚家庭等复杂家庭结构,第二投保人可确保保单的控制权按投保人意愿传递,而非被动进入法定继承序列。
卖点五:红利来源清晰,分配机制透明
恒玺A款采用“两差分红”模式:
利差:实际投资收益率与责任准备金评估利率之间的差异;
死差:实际发生率与责任准备金评估发生率之间的差异。
红利领取方式提供三种选择:
现金领取——即时落袋,满足当期现金流需求;
累积生息——红利留存公司,按公布利率复利增值;
购买交清增额保险——红利转化为保额,参与后续分红,实现“滚雪球”效应。
其中“购买交清增额”是长期持有者的优选策略——保额增→分红基数增→保额再增,形成正向循环。更重要的是,未来的红利(如有)购买的是当下定价利率的产品,即使未来预定利率下调,已产生的红利依然锁定当下利率水平增值。
第三部分:案例演示——用数字说话
案例一:40周岁女性,3年交,年交1万元
选择购买交清增额保险,基本保险金额27,453元:
保单年度 | 年末年龄 | 累计保费 | 生存总利益 (保证) | 生存总利益 (红利利益) | 关键里程碑 |
6 | 46 | 30,000 | 30,324 | 32,172 | 红利利益超已交保费 |
10 | 50 | 30,000 | 32,469 | 36,140 | — |
20 | 60 | 30,000 | 38,521 | 48,346 | — |
28 | 68 | 30,000 | 44,248 | 61,115 | 红利利益达2倍保费 |
30 | 70 | 30,000 | 45,810 | 64,806 | — |
40 | 80 | 30,000 | 54,488 | 86,881 | — |
50 | 90 | 30,000 | 64,809 | 116,475 | — |
60 | 100 | 30,000 | 77,079 | 156,138 | — |
65 | 105 | 30,000 | 84,055 | 180,769 | 红利利益达6倍保费;IRR 2.85% |
讲解要点:仅用3年、每年1万元的小额投入,在红利利益演示下,第28年即实现资产翻倍,第65年达到18万元——时间是复利最好的朋友,而“交清增额”是让时间发挥最大效能的加速器。
案例二:45周岁男性,5年交,年交5万元
选择购买交清增额保险,基本保险金额219,948元:
保单年度 | 年末年龄 | 累计保费 | 生存总利益 (保证) | 生存总利益 (红利利益) | 关键里程碑 |
6 | 51 | 250,000 | 244,949 | 256,732 | 红利利益超已交保费 |
10 | 55 | 250,000 | 261,400 | 287,503 | — |
20 | 65 | 250,000 | 308,569 | 382,906 |
相关资料推荐
同栏目资料
上一条: 瑞华老年关爱特定疾病保险理念产品亮点案例篇30页.pptx
下一条: 没有了
您为本资料打几分?评价可得2积分。积分有什么用?请看这里
用 户 名:
已登录
评论内容:
完善左边的评价,这会帮到更多的用户,我为人人,人人为我!
已输入0个字,评价五个字以上方可成功提交。50字以上优质评价可额外得10分
以下是对"中华玺A款恒玺分红型产品责任卖点特色规则案例16页.pptx "的评论
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师 |


