

标题
- 标题
- 内容

《会计实务》讲解—费用篇
手续费及佣金
它主要分两大块内容:一、手续费支出,二、佣金支出,
目 录
第一章 手续费支出
第二章 佣金支出
1
2
它主要分两大块内容:一、手续费支出,二、佣金支出,
- 2 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /2
第一部分:手续费支出
首先看一下手续费支出
- 3 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /3
第一章 手续费支出
手续费会计核算科目
手续费支出概述
相关管理要求
手续费核算流程
手续费支出共分四个部分进行讲述,手续费支出概述、手续费会计核算体系也就是会计科目、手续费核算流程及相关管理要求。
- 4 -
一、手续费支出概述
手续费支出是指公司向受其委托并在其授权范围内代为销售保险业务的保险中介机构,按照中介代理协议内容规定支付的各项代理销售费用。
保险中介机构,是指经XX保监会批准取得营业许可证,从事保险中介服务的保险代理机构和保险经纪机构。
保险代理机构包括保险兼业代理机构和保险专业代理机构。
代理销售公司保险产品的保险中介机构必须是与公司签订保险代理协议,取得保险代理经营许可证的保险中介机构。
销售部门在签订保险代理合同时应当对中介机构的合规性进行审核,并在申请支付手续费时复核,确保手续费支付的合规性。
一、手续费支出概述
手续费支出与旧的管理体系有了较大的变化,以前针对个人也可以支付手续费,会计实务对此做了改变,只有针对有代理资质的机构发生的成本,才充许列支手续费支出。定义很明确:手续费支出是指公司向受其委托并在其授权范围内代为销售保险业务的保险中介机构,按照中介代理协议内容规定支付的各项代理销售费用,也就是说只有保险中介机构和保险代理机构才能列支手续费支出,这里对管理方面有一个要求,销售部门在签订保险代理合同时应当对中介机构的合规性进行审核,并在申请支付手续费时复核,确保手续费支付的合规性。这个规定是为了减轻会计人员的风险,有时我们财务人员在手续费支付时,并不知道对方是否有代理资质,销售部门有责任和义务对中介业务的合规性进行审核,在这里对财务人员也有要求,进行手续费支出时,如果对中介的支付合规性存疑的话,有权要求销售部门提供相应的资料,来证明中介机构有代理资格,才可以支付手续费。
- 5 -
二、手续费核算科目设置
科目代码 | 科目名称 |
2201010101 | 应付手续费及佣金-应付手续费-期交首年 |
2201010102 | 应付手续费及佣金-应付手续费-期交续年 |
2201010103 | 应付手续费及佣金-应付手续费-趸交 |
2201010104 | 应付手续费及佣金-应付手续费-银邮出单费 |
2201050100 | 应付手续费及佣金支出-代理业务手续费支出-代理财产险公司 |
2201050200 | 应付手续费及佣金支出-代理业务手续费支出-代理养老金公司 |
2201050300 | 应付手续费及佣金支出-代理业务手续费支出-代理集团 |
6421010100 | 手续费及佣金支出-手续费-期交首年 |
6421010200 | 手续费及佣金支出-手续费-期交续年 |
6421010300 | 手续费及佣金支出-手续费-趸交 |
6421010400 | 手续费及佣金支出-手续费-银邮出单费 |
6421050100 | 手续费及佣金支出-代理业务手续费支出-代理财产险公司 |
6421050200 | 手续费及佣金支出-代理业务手续费支出-代理养老金公司 |
6421050300 | 手续费及佣金支出-代理业务手续费支出-代理集团公司 |
二、手续费核算科目设置,损益类科目共7个、对应的负责类科目也是7个,这些会计科目大部分我们都已使用过,我就不在一一细说了,
主要强调一下银邮出单费这个特殊的科目,它只核算银行代理保险业务时按单收取的出单费,这个科目是应监管部门要求设置,只对银行邮政渠道使用这个科目。对其他渠道如团险的出单费,不允许使用此科目。
- 6 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /6
三、手续费核算流程
三、手续费核算流程
从图上看手续费支付主要涉及两个部门,财务部门和业务部门,手续费的计提和支付需要三个阶段:月末计提、次月冲回、实际支付。会计实务规定手续费及佣金支出是根据权责发生制原则,采用全提全冲的方式,也就是业务部门计算年初截止至当月应付未付手续费,把这个数据提交给财务部门,财务部门进行一个月末计提处理,如果是决算时点,采取一个决算时点特殊的处理,这方面内容我会在次月冲回阶段讲述,如果不是采取一种常规的处理,到第二个月初全额冲回计提的手续费,手续费支付实际发生时,根据业务部门提供的资料进行计提和支付。手续费支出和佣金支出的流程大体上一致,如果把手续费的流程搞清楚了,在看佣金核算时就比较容易理解了,
- 7 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /7
三、手续费核算流程—月末计提
每月末,业务销售部门负责手续费计算的相关人员根据业务系统的保险中介代理机构本年累计保费收入等数据,计算出年初至本月末累计应付手续费,根据实际已支付手续费,计算出年初截至本月末应付未付的手续费,编制《保险中介机构手续费计提表》。
会计人员记账:
借:手续费及佣金支出-手续费(期交首年/期交续年/趸交)
贷:应付手续费及佣金-应付手续费(期交首年/期交续年/趸交)
首先看一下月未计提环节:右边是一个手续费计提表,这个是总部设计的参考表样,这个表由业务部门提供的,可能各地市的计提表与此表有些不同,但是必须包括以下要素:险种、趸交保费、首年期交保费、续期保费、不同的手续费率计算出来的相应的手续费及手续费合计。只要这些要素满足的话,这个表是可以使用的,每月末,业务销售部门负责手续费计算的人员,根据业务系统的保险中介代理机构本年累计保费收入等数据,计算出年初至本月末累计应付手续费,根据实际已支付手续费,计算出年初截至本月末应付未付的手续费,然后编制手续费计提表。这里强调一下是本年累计,而不是本月累计,如5月末计提手续费时,不是根据5月当月应付手续费,而是根据本年累计。这样防止以前月度由于特殊原因没有支付的手续费漏提的情况,会计人员记账:借:手续费及佣金支出-手续费(期交首年/期交续年/趸交)贷:应付手续费及佣金-应付手续费(期交首年/期交续年/趸交),刚才提到的银邮出单费是逐单计算的比较特殊业务,在核算时不需进行月末进行计提,在实际支付时进行计提和支付。
- 8 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /8
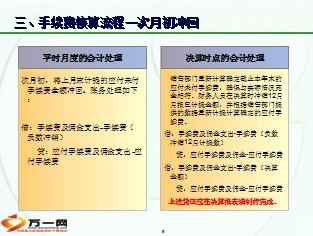
三、手续费核算流程—次月初冲回
次月初,将上月末计提的应付未付手续费全额冲回。账务处理如下:
借:手续费及佣金支出-手续费(负数冲销)
贷:应付手续费及佣金支出-应付手续费
平时月度的会计处理
销售部门重新计算确定截止本年末的应付未付手续费,确保与实际情况完全相符。财务人员在决算时冲销12月月报已计提金额,并根据销售部门提供的数据重新计提计算确定的应付手续费。
借:手续费及佣金支出-手续费(负数冲销12月计提数)
贷:应付手续费及佣金-应付手续费
借:手续费及佣金支出-手续费(决算金额)
贷:应付手续费及佣金-应付手续费
上述凭证应在决算报表编制前完成。
决算时点的会计处理
次月初冲回,主要分两种情况:一个是平时月度,是将上月末计提的应付未付手续费全额冲回,账务处理是将上个月的计提的分录从负数冲掉。决算时点的会计处理与平时不太一样:我们在进行决算时,要求销售部门在我们决算工作完成之前重新计算确定截止本年末的应付未付手续费,确保与实际情况完全相符。财务人员将12月月报已计提金额全额负数冲销,并根据销售部门提供的数据重新计提计算确定的应付手续费。这两笔凭证应在决算报表编制前完成。
- 9 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /9
三、手续费核算流程—次月初冲回
年终决算时点计提的应付未付手续费不得于次年初全额冲回,应于次年实际发放时予以冲销,由业务销售部门编制《保险中介机构手续费差异表》(参考格式如下)及书面原因说明,由相关人员签章确认后交给财务部门,在当期应付手续费中进行调整。
年终决算时点计提的应付未付手续费不得于次年初全额冲回,应于次年实际发放时予以冲销,它账务处理为借:应付手续费,贷:银行,如果销售部门实际支付的手续费不能上年计提的金额一致,那们这部分差异我们怎么处理呢?就是要求销售部门编制一个《手续费差异表》及书面原因说明,相关人员签章确认后财务人员在当期进行补提或冲销。
- 10 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /10
三、手续费核算流程—次月实际支付手续费
销售部门根据保险中介代理机构代理的保费收入计算实际应支付手续费,编制《保险中介机构手续费结算表》,完成公司内部审批并取得保险中介机构的签章确认
对于审核通过的支付申请,首先据实计提应付手续费及佣金:
借:手续费及佣金支出-手续费
贷:应付手续费及佣金-应付手续费
出纳人员完成付款后,将相关原始凭证转交会计人员,进行实付账务处理。
借:应付手续费及佣金-应付手续费
贷:银行存款
次月实际支付手续费时由销售部门提供中介手续费结算汇总表,这个表样也是一个参照的表样,具体以各基层销售部门提供的能够包含以上要素的表就是可以的,完成公司内部审批并取得保险中介机构的签章确认。别外强调一下在支付代理中介手续费时必须要取得《保险中介服务统一发票》并加盖代理机构的发票专用章或财务专用章。财务人员根据手续费结算汇总表、中介发票、以及相关支付凭证,进行计提和支付的账务处理。
- 11 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /11
四、相关管理要求
1
2
3
4
支付对象为具有合法代理资格的保险中介机构
销售部门应严格按照代理协议中明确的手续费比例进行支付
不得向投保人或其经办人员及其他有关人员支付手续费
应当采取银行转账方式向保险中介机构支付手续费
相关管理要求,:
支付对象为具有合法代理资格的保险中介机构,这个前面已经提到,就是会计人员如果对中介的支付合规性存疑的话,有权要求销售部门提供相应的资料,来证明中介机构有代理资格,才可以支付手续费。
销售部门应严格按照代理协议中明确的手续费比例进行支付。
不得向投保人或其经办人员及其他有关人员支付手续费,这里需要注意的与公司签定合同的员工如果承揽了保险业务,不能在手续费支出中支付劳动报酬。
应当采取银行转账方式向保险中介机构支付手续费,
手续费的内容大致就是这么多,
第二部分:佣金支出
下面我们看看佣金支出的内容
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /13
第二章 佣金支出
个险渠道
佣金支出概述
银邮渠道
团险渠道
代理业务佣金支出
佣金支出主要几大块
首先是佣金支出概述 其次是个险渠道 团险渠道 银邮渠道 分别介绍,最后是代理业务佣金支出,代理业务佣金支出相对是比较简单的。大家只要把佣金支出概述听懂了,就不会什么问题,个险、团险有一些个性的核算内容在里面,银邮部分与个险相似,个险听明白银邮也就明白了。
- 14 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /14
一、佣金支出概述
定义:佣金支出是指向受公司委托的个人代理人因其在公司授权范围内代为销售保险业务而支付的报酬。
从事非代理合同约定的销售活动(如柜面服务)而取得的劳动报酬,应当按职工薪酬的相关规定进行会计核算。
佣金核算应当区分直接佣金和附加佣金。
直接佣金是指因个人代理人履行代理合同约定后,公司按代理合同及相关规定,根据代理销售收入和直接佣金率(或类似比率)计算得出的,直接支付给个人代理人的支出。直接佣金应当与代理销售收入直接相关。
附加佣金是指为满足个人代理人开展代理业务需要,而发生的直接用于个人代理人队伍建设及与其直接相关的支出。包括:保障支出、教育培训支出和委托报酬。
首先看一下佣金支出概述,它的定义是佣金支出是指向受公司委托的个人代理人因其在公司授权范围内代为销售保险业务而支付的报酬。定义里能够看出是支付给个人代理人的报酬,其次它是因为个人代理人代理保险业务而产生的收益支付的报酬。在这里强调一下,有的分公司有一些个人代理人从事非代理合同约定的销售活动(如柜面服务)而取得的劳动报酬,应当按职工薪酬的相关规定进行会计核算。
佣金核算应当区分直接佣金和附加佣金。直接佣金支出按照代理合同和相关规定,根据销售收入和直接佣金率或类似比率计算的直接支付给个人代理人的支出。直接佣金应当与代理销售收入直接相关
附加佣金是指为满足个人代理人开展代理业务需要,而发生的直接用于个人代理人队伍建设及与其直接相关的支出。包括:保障支出、教育培训支出和委托报酬。
- 15 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /15
二、佣金核算科目设置-附加佣金
接下来我们重点看一下附加佣金中委托报酬这一部分,原来附加的委托报酬包括基本法、业务推动、其他,前段时间总部为区分直接销售成本、间接销售成本,将上一版的会计实务委托报酬会计科目体系进行了调整,现调整为基本制度、非基本制度、业务推动。
业务推动指为促销公司产品、推动业务发展,按照企划促销活动方案,根据销售业绩支付给个人代理人(包括收展队伍)和促销活动有关奖励支出,包括奖励性会议支出、旅游活动支出等
基本制度核算的内容是指的是总公司颁布或认可的个人代理人管理办法中基本法的相关内容,像营销员的AMIS中的绩优新人奖、管理津贴等都是基本法的内容,应列支在委托报酬的基本制度下,这里强调一下基本法,不仅包括个险的基本法,也包括团险、银邮渠道的基本法,目前团险、银邮有总颁的基本法,个险除了总颁的基本法之外还有一些省、地颁基本法,只有总颁的或经过总公司认可有批文的省、地颁基本法中的津贴、补贴、奖励才能列支到基本制度。
非基本制度是除了业务推动、基本制度之外其他的委托报酬支出,包括与公司签订个人代理人合同的讲师、组训人员的培训报酬,节假日发放给个人代理人的货币或实物支出等。
- 16 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /16
指为保障个人代理人生活、医疗、保障需要,公司为个人代理人支付的养老、医疗、意外等保障费用。保障支出分为基本制度和非基本制度。
附加佣金-保障支出
指公司为保证个人代理人的专业水平,承担的个人代理人参加各类培训而发生的费用,包括个人代理人培训必备的相关用品、培训班或到外地学习的场租费、住宿费、餐费、交通费及讲师授课费等。
附加佣金-教育培训支出
二、佣金核算科目设置
附加佣金保障支出:保障支出是列支的是为保障个人代理人生活、医疗、保障需要,公司为个人代理人支付的养老、医疗、意外等保障费用。指仅仅为个人代理人支付的保险费,它也分为基本制度,非基本制度,符合基本法要求为个人代理人承办的保险才允许列支基本制度,反之列支到非基本制度。
尤其强调一下给个人代理人发放的节日福利应在委托报酬-非基本制度下核算,有的会计理解为在保障支出中核算,这种理解是错误的,因为只有为代理人办理保险理才能列支保障支出。
附加佣金-教育培训支出:指公司为保证个人代理人的专业水平,承担的个人代理人参加各类培训而发生的费用,列支的范围包括个人代理人培训必备的相关用品、培训班或到外地学习的场租费、住宿费、餐费、交通费及讲师授课费等。在实际工作中可能会由遇到这种情况,就是公司举办的个人代理人培训班的授课老师是签定劳动合同的员工,他发生的住宿费、交通费应列在差旅费中核算。教育培训支出分为制式、非制式培训,制式培训主要是指教育培训部门组织的,非制式培训由各销售管理部门举办的。
- 17 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /17
二、佣金核算科目设置
接下来看一下佣金核算科目设置 :直接佣金也是分期交首年、期交续年、趸交,委托报酬基本制度、非基本制度、业务推动,保障支出分基本制度、非基本制度,教育培训支出分制式、非制式,代理业务分代理财产险、代理养老险、代理集团。
- 18 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /18
三、佣金核算流程
佣金支出核算应当严格遵循权责发生制原则,按月据实(已经发生,有明确的支付对象和金额)计提应付佣金。在核算方式上为:月末计提年初至当月月末累计应付未付佣金,次月初全额负数冲回已计提应付未付佣金,实际支付佣金记入当月佣金支出
佣金支出核算流程,我们看一下这个图跟手续费支出流程图差不多,也是涉及业务部门和财务部门,也是分三个核算的阶段,月末计提阶段、次月初冲回阶段、实际支付阶段,我们佣金支出与手续费支出是一样的,也应该严格的遵循权责发生制,按月据实计提应付佣金,它在计提时也是应该由业务部门提供由年初至当月月末累计应付未付佣金。
- 19 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /19
三、佣金核算流程—月末计提
每月末,业务销售部门负责佣金计算的相关人员根据业务系统各销售渠道尚未支付直接佣金的相关保单等数据,计算本月末应付未付的直接佣金(包括本月及以前月度尚未支付的所有应付直接佣金),编制《直接佣金计提表》,由相关人员签章后交财务部门进行账务处理。
会计人员记账:
借:手续费及佣金支出-直接佣金-期交首年/期交续年/趸交
贷:应付手续费及佣金支出-直接佣金-期交首年/期交续年/趸交
按月计提直接佣金
月末计提:直接佣金的计提,每月末,业务销售部门负责佣金计算的人员编制《直接佣金计提表》,交财务部门进行账务处理。会计人员根据业务的性质入到直接佣金的期交首年、期交续年、趸交
- 20 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /20
直接佣金及代理业务佣金计提表
三、佣金核算流程—相关表格
看一下直接佣金及代理业务佣金计提表,这个表样是前段时间总部财务与个险共同设计的,现已下发使用,目前此表样仅适用个险,将来有可能其他渠道可能也会借鉴这种方式,项目有险种名称、渠道属性 、期交首年计佣保费、期交续年计佣保费、趸交计佣保费以及对三个对应保费的直接佣金的金额及直佣合计数。这个表我们从5月份已开始启用。
- 21 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /21
三、佣金核算流程—月末计提
(1)计提各销售渠道个人代理人管理办法中所规定的委托报酬支出(基本法)的附加佣金。
(2)根据业务推动方案等相关资料,计算当期有明确支付方案、支付对象的应付未付附加佣金
会计人员记账:
借:手续费及佣金支出-附加佣金
贷:应付手续费及佣金支出-附加佣金
按月计提附加佣金
附加佣金的月末计提:对有明确支付对象的附加佣金,也是由业务部门按照管理办法中所规定的委托报酬支出(基本法)的附加佣金或根据业务推动方案等相关资料计的算应付未付的附加佣金,业务部门将佣金计提总表和业务推动方案等计提依据,交由会计人员做计提的账务处理。
- 22 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /22
(表三)佣金计提总表
会计科目 | 金额 |
一、直接佣金-期交首年 | ** |
二、直接佣金-期交续年 | ** |
三、直接佣金-趸交 | ** |
四、代理业务佣金支出-代理财产险公司 | ** |
五、代理业务佣金支出-代理养老金公司 | ** |
六、代理业务佣金支出-代理集团公司 | ** |
七、附加佣金-委托报酬-基本制度 | ** |
八、附加佣金-委托报酬-非基本制度 | ** |
九、附加佣金-委托报酬-业务推动 | ** |
十、附加佣金-保障支出-基本制度 | ** |
十一、附加佣金-保障支出-非基本制度 | ** |
合 计 | ** |
三、佣金核算流程—相关表格
月末附加佣金计提时应使用佣金计提总表,在4-11行中对应填列,这里强调一下表中没有教育培训支出,也就是说培训支出是不需要按月计提的,是在实际发生进行计提和支付的。只有委托报酬和保障支出科目存在月末计提。
- 23 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /23
三、佣金核算流程—次月初冲回
次月初全额冲回已计提应付未付直接佣金与附加佣金,账务处理如下:
借:手续费及佣金支出-直接佣金-(负数冲回)
手续费及佣金支出-附加佣金
贷:应付手续费及佣金支出-直接佣金
应付手续费及佣金支出-附加佣金
平时月度的会计处理
年终决算时,销售部门应当重新计算确定截止本年末的应付未付佣金数据,确保与实际情况完全相符。财务人员在决算时冲销12月月报已计提金额,并根据销售部门提供的数据重新计提计算确定的应付佣金。
借:手续费及佣金支出-直接佣金(负数冲销12月计提数)
手续费及佣金支出-附加佣金
贷:应付手续费及佣金支出-直接佣金
应付手续费及佣金支出-附加佣金
根据业务决算金额再做计提处理
上述凭证应在决算报表编制前完成。
决算时点的会计处理
- 24 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /24
三、佣金核算流程—次月初冲回
年终决算时点计提的应付未付佣金不得于次年初全额冲回,应于次年实际发放时予以冲销,由业务销售部门编制《直接佣金差异表》及《附加佣金差异表》(参考格式如下)及书面原因说明,由相关人员签章确认后交给财务部门,在当期应付佣金中进行调整。
再看一下次月初冲回与手续费支出是一样的,这里就不详细讲述了。
- 25 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /25
三、佣金核算流程—次月实际支付佣金
会计科目 | 项目 | 所属类别 | 金额 |
一、直接佣金-期交首年 | ** | ||
二、直接佣金-期交续年 | ** | ||
三、直接佣金-趸交 | ** | ||
四、代理业务佣金支出-代理财产险公司 | ** | ||
五、代理业务佣金支出-代理养老金公司 | ** | ||
六、代理业务佣金支出-代理集团公司 | ** | ||
七、附加佣金-委托报酬-基本制度 | (一)项目1 | ** | |
(二)项目2…… | ** | ||
(……)补扣款 | ** | ||
八、附加佣金-委托报酬-非基本制度 | (一)非基本制度支出合计 | ** | |
(二)补扣款 | ** | ||
九、附加佣金-委托报酬-业务推动奖励 | (一)业务推动奖励额度 | ** | |
(二)补扣款 | ** | ||
十、附加佣金-保障支出-基本制度 | (一)XX销售精英团体养老年金保险(公司支出) | ** | |
(二)短期团体健康险 | ** | ||
(三)短期团体意外险 | ** |
(表四)佣金实付总表
次月实际支付佣金,来看一下表四佣金实付总表这个也是业务部门提供给财务部门的,前面是几个直接佣金的项目,下面是附加佣金的项目,注意一下在附加佣金的每个项目下都有一个补扣款,这个是根据当期的对个人代理人考核,需要一些补扣的项目在这里列示。
- 26 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /26
三、佣金核算流程—次月实际支付佣金
(表四)佣金实付总表
会计科目 | 项目 | 所属类别 | 金额 |
十一、附加佣金-保障支出-非基本制度 | (一)项目1 | ** | |
(二)项目2…… | ** | ||
(……)补扣款 | ** | ||
应付佣金合计 | ** | ||
十二、代扣项目 | ** | ||
(一)个人所得税 | ** | ||
(二)营业税金及附加 | 1、营业税 | ** | |
2、城市建设附加 | ** | ||
3、教育附加 | ** | ||
4、其他地方税费 | ** | ||
(三)养老金供款(个人) | ** | ||
(四)其他税后代扣项目 | ** | ||
实付佣金合计(“应付佣金合计”- “第十项”-“第十一项”-“第十二项”) | ** |
十二代扣项目包括个人所得税、营业税金及附加、养老金代款个人,其他税后代扣项目,这些都是业务部门计算交由财务部门进行计提。
- 27 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /27
三、佣金核算流程—次月实际支付佣金
实际支付直接佣金和现金支付的附加佣金
1、销售部门编制相关佣金发放表,交给财务部门进行划款。
2、财务部门审核后进行批量划款支付。
3、会计人员根据收到的佣金发放表和资金支付凭证等,据实计提应付佣金,并减少应付佣金。
4、财务部门根据银行反馈数据,以及不成功数据对应的银行进账单,进行账务处理 。
5、销售部门根据佣金发放不成功数据进行再次发放,支付成功后,会计人员根据相关支付凭证进行账务处理
现金支付直接佣金和附加佣金的流程:
首先是销售部门编制相关佣金发放表,也就是刚才的表四,交给财务部门进行划款。
财务部门审核后进行批量划款支付。
会计人员根据收到的佣金发放表和资金支付凭证等,据实计提应付佣金,并减少应付佣金。具体的账务处理两笔分录,借手续费及佣金支出-直接佣金和附加佣金,贷应付手续费及佣金支出-直接佣金和附加佣金在实际支付时借应付手续费及佣金-直接和附加、其他应交税费、其他应付款等,贷:银行存款。这个佣金支付的账务处理就完整了。
但是在我们实际发放的过程中往往遇到佣金发放不成功的情况,如卡号不正确或是其他原因不能划款,财务部门根据银行反馈数据,以及不成功数据对应的银行进账单,进行暂时的挂账处理。
到次月将支付不成功的数据交给销售部门,由销售部门进行核实,看卡号是否没有正确,业务部门根据佣金发放不成功数据进行再次发放,财务部门支付成功后,会计人员根据相关支付凭证进行冲挂账款处理
- 28 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /28
三、佣金核算流程—次月实际支付佣金
3、会计人员据实计提应付佣金并做支付处理:
据实计提应付佣金:
借:手续费及佣金支出-直接佣金
手续费及佣金支出-附加佣金
贷:应付手续费及佣金支出-直接佣金
应付手续费及佣金支出-附加佣金
实际发放应付佣金:
借:应付手续费及佣金支出-直接佣金
应付手续费及佣金支出-附加佣金
贷:应交税费-个人所得税-保险营销员
应交税费-营业税及附加-保险营销员
其他应付款(其他代扣款项)
银行存款
28
- 29 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /29
三、佣金核算流程—次月实际支付佣金
4、银行反馈的佣金发放成功数据、不成功数据,以及不成功数据对应的银行进账单,由会计人员进行如下账务处理:
借:银行存款
贷:其他应付款(转账不成功)
同时,财务部门应将《佣金发放明细表》及佣金发放成功数据及不成功数据(纸质文件或电子数据)交相关业务销售部门存档备查。
5、业务销售部门根据佣金发放不成功数据进行再次发放,财务部门支付成功后,会计人员根据相关支付凭证进行如下账务处理:
借:其他应付款(转账不成功)
贷:银行存款
29
- 30 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /30
三、佣金核算流程—次月实际支付佣金
实际支付非现金发放的附加佣金
公司为个人代理人参加各类培训而支付的费用。
委托报酬
教育培训支出
现金形式发放的奖励和津贴应并入当月佣金发放中予以兑现
非现金(实物、旅游等)形式发放
非现金发放的
附加佣金
实际支付非现金发放的附加佣金:主要是教育培训支出、委托报酬中的非现金发放的部门,委托报酬中的现金形式发放的奖励和津贴应并入当月佣金发放中予以兑现,并要合并计税。佣金核算流程基本就是这样。
- 31 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /31
第二章 佣金支出
个险渠道
佣金支出概述
银邮渠道
团险渠道
代理业务佣金支出
下面我们看一下个险渠道佣金支出的会计核算
- 32 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /32
一、个险渠道会计核算事项
个险渠道销售人员:
保险营销员
区域收展人员
其他纳入个险渠道管理的个人代理人(如电销)
个险渠道会计核算事项:
委托报酬(直接佣金+附加佣金的现金支付部分)
保障支出
教育培训
履约保证金等。
首先个险渠道销售人员主要包括那些?包括:保险营销员、区域收展人员、其他纳入个险渠道管理的个人代理人(如电销)
个险渠道会计核算事项:
委托报酬:这个委托报酬与前面会计科目中提到的委托报酬是不一样的,这里的委托报酬范围是指个险渠道基本法里的委托报酬,它所涵盖的内容是直接佣金以及附加佣金的现金支付部分,这个了解一下就可以了,对于我们会计人员来说我们那个委托报酬只是指附加佣金的部分。
- 33 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /33
二、委托报酬
保险营销员的委托报酬组成
项目名称 | 业务员 | 业务 主任 | 业务 经理 | 高级业务经理 | 组 经理 | 分处经理 | 处 经理 | 分部 经理 | 部 经理 | 对应会计科目 |
佣 金 | √ | √ | √ | √ | √ | √ | √ | √ | √ | 直接佣金 |
展业津贴 | √ | √ | 附加佣金 | |||||||
新人津贴 | √ | 附加佣金 | ||||||||
绩优新人奖 | 附加佣金 | |||||||||
年终奖励 | 附加佣金 | |||||||||
推荐新人奖 | √ | √ | √ | √ | 附加佣金 | |||||
直接增员奖 | √ | √ | √ | √ | √ | 附加佣金 | ||||
育成新人奖 | √ | √ | √ | √ | √ | 附加佣金 | ||||
管理津贴 | √ | √ | √ | √ | √ | 附加佣金 | ||||
职务津贴 | √ | √ | √ | √ | 附加佣金 | |||||
培育津贴 | √ | √ | √ | √ | 附加佣金 | |||||
培育组经理奖 | √ | √ | 附加佣金 | |||||||
责任津贴 | √ | √ | √ | 附加佣金 |
我们看一下保险营销员委托报酬的组成,这个所说的委托报酬也是个险的概念,而会计的概念,这些项目是个险渠道基本法里涵盖的,具体有佣金、津贴、奖励等,只有佣金对应的会计科目是直接佣金,其他的津贴、奖励对应的都是附加佣金
- 34 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /34
二、委托报酬
区域收展人员的委托报酬组成
职 级 项 目 | 收展员 | 收展主任 | 高级收展主任 | 资深收展主任 | 见习组经理 | 组经理 | 处级理 | 区经理 | 对应会计科目 |
服务津贴 | √ | √ | √ | √ | √ | √ | √ | √ | 附加佣金 |
计件津贴 | √ | √ | √ | √ | √ | √ | √ | 附加佣金 | |
新单佣金 | √ | √ | √ | √ | √ | √ | √ | √ | 直接佣金 |
续期佣金 | √ | √ | √ | √ | √ | √ | √ | √ | 直接佣金 |
管理津贴 | √ | √ | √ | 附加佣金 | |||||
收展区展业季奖 | √ | 附加佣金 | |||||||
个人年度 展业奖 | √ | √ | √ | √ | √ | √ | √ | √ | 附加佣金 |
引才奖励 | √ | √ | √ | √ | √ | √ | √ | √ | 附加佣金 |
培育奖励 | √ | √ | √ | 附加佣金 | |||||
复效奖励 | √ | √ | √ | √ | √ | √ | √ | 附加佣金 |
区域收展人员的委托报酬组成,这个也是在个险渠道的基本法里有明确规定的,它有佣金、津贴、奖励三大类组成,佣金对应会计科目是直接佣金,津贴、奖励对应的会计科目是附加佣金
- 35 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /35
三、保障支出
XX销售精英团体养老年金保险(分红型)
健康险(XX团体医疗保险)和意外险(XX团体人身保险):比照非现金发放附加佣金的会计核算处理。
接下来重点讲一下保障支出,保障支出除了个险渠道,其他渠道也会有核算,但是它们的核算方法是完全一样的,我们只在个险渠道这里重点讲一下,在其他渠道时不在讲述了,保障支出为个人代理人承办的有三种类型的保险,1、养老保险,2、健康险,3、意外险。为个人代理人办理的险种,具体是基本制度还是非基本制度,主要看基本法的规定,如养老险中,XX销售精英团体养老年金保险分红型、健康险中,XX团体医疗保险、意外险中,XX团体人身保险都是基本法要求中可以为代理人办理的保险列支基本制度。如果办理的上述之外的险种,看是否有总公司的批复文件,如果有也可以列在基本制度科目下。
健康险和意外险是由公司全额承担保险费,不需个人缴纳,财务处理跟非现金发放附加佣金一致,根据业务部门提供的保费发票、呈批、付款资料等进行计提和支付的账务处理。
养老保险的组成有两大部分公司缴费部分和个人缴费部分,其中公司缴费部分分单位基本缴费、单位奖励缴费,单位缴费部分要计入佣金支出-附加佣金-保障支出,而个人缴费部分是由个人代理人自行承担的,它的缴费方式分两种:1、个人基本缴费、2、个人补充缴费,我公司采用的是从应付佣金中代扣缴纳的。
- 36 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /36
四、教育培训支出
教育培训是指公司为提高个人代理人展业能力开展的各项培训活动,教育培训相关支出在“手续费及佣金支出-附加佣金-教育培训”科目中核算,进一步划分为“制式培训”和“非制式培训”。
产品说明会:如说明对象为个人代理人,其目的是为了帮助个人代理人更好的理解特定险种条款和提高展业技巧,可放在“非制式培训”科目中进行核算
教育培训刚才我们提到了分制式培训和非制式培训,这里主要讲一下特殊的业务,以盈利为目的的培训活动和不以盈利为目的的培训活动,为什么这样分呢,因为我们在实际为个人代理培训的过程中,有时会向个人代理收取一定的费用,当收取的费用高于我们所支付的成本时,通常我们认为这是一种以盈利为目地,这个会计处理为:确认为其他的业务收入、其他的业务支出,主要是税务监管部门认为这个是你经营主业之外的一个其他的经营行为。并且要计提税金。不以盈利为目的,当收取代理人的费用不能弥补我们所支付的成本,也就是公司与代理人共同出资进行了一个培训活动,在这种情况下公司所负担的那部分进入附加佣金-教育培训这个科目。
在实际工作中产品说明会是比较困惑大家的一个问题,因为参加产品说明会的对象比较复杂,有公司的客户、公司员工、个人代理人等,这种业务主要是根据举办活动的目的进行科目的列支,就是符合实质重视形式的原则,主要看受益的对象是个人代理人还是公司员工或是公司客户,以不同的经济实质来判断科目的归属。
产品说明会中强调一下:如说明对象为个人代理人,其目的是为了帮助个人代理人更好的理解特定险种条款和提高展业技巧,可放在“非制式培训”科目中进行核算
- 37 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /37
第二章 佣金支出
个险渠道
佣金支出概述
银邮渠道
团险渠道
代理业务佣金支出
接下来我们看一下团险渠道
- 38 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /38
一、团险渠道会计核算事项
团险渠道销售人员:
员工制销售人员
代理制销售人员(团险个人代理人)
团险渠道会计核算事项:
员工制:薪酬福利、教育培训,核算方法与公司职工薪酬一致。
代理制:委托报酬、保障支出、教育培训、履约保证金核算方法个险渠道个人代理人一致。
团险渠道有一点特殊的地方是团险渠道销售人员分:员工制销售人员和代理制销售人员。那我们在核算时也应注意区分是员工制还是代理制销售人员两种不同的情况来进行一个核算,员式制团险销售人员它是指与公司签定的是劳动合同,专职从事团险相关业务销售的个人,他的薪酬福利、教育培训,核算方法与公司职工薪酬一致。会计科目也一致。代理制销售人员与个险渠道的个人代理人的核算方法是一致的,与公司签定的是代理合同,他也包括委托报酬、保障支出、教育培训、履约保证金等等。
区分以上两种人主要是看签定的是那类合同,签定的合同种类不同,核算的方法也是不同的。
- 39 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /39
二、员工制团险销售人员薪酬核算
(一)工资奖励及津贴
1、基本工资在“业务及管理费-基本工资”中核算。
2、绩效工资、超额奖励、团队管理津贴在“业务及管理费-绩效工资”中核算。
3、各分公司可视具体情况自行确定计发标准的其他薪酬项目在“业务及管理费-其他津贴和补贴”中核算。
(二)福利
1、以货币形式为员工发放的各种货币补贴和津贴在“业务及管理费-职工福利”科目中核算。
2、报销性质的非货币性福利与实物福利在“业务及管理费-非货币性福利”中核算,其中实物福利的核算应通过“低值易耗品”科目过渡(购买时:借:低值易耗品,贷:银行存款;发放时:借:非货币性福利;贷:低值易耗品)。
(三)培训
按公司教育培训管理相关规定进行的员工制团险销售人员培训活动相关支出,应当在相关支出发生后,经教育培训部门审核确认,记入“职工教育经费”。
首先看一下员工制团险销售人员的薪酬核算,一工薪奖励及津贴,基本工资在业务及管理费-基本工资”中核算。绩效工资、超额奖励、团队管理津贴在“业务及管理费-绩效工资”中核算。发放的其他薪酬在业务及管理费-其他津贴和补贴”中核算。
二福利福利的发放有两种形式,无论是那种形式发放都需要与当月收入合并计税,以货币形式为员工发放的福利在业务及管理费-职工福利”科目中核算。发放的是非货币性福利与实物福利在“业务及管理费-非货币性福利”中核算,其中实物福利的核算应通过“低值易耗品”科目过渡
三、培训:对员工制销售人员的薪酬体制与公司员工完全一致,它发生的培训支出,经教育培训部门审核确认之后,在“职工教育经费”中核算。
我们可以看出员工制团险销售人员与其他销售人员是不太一样的。
- 40 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /40
三、代理制团险销售人员薪酬核算
(一)基本报酬、奖励及津贴
(1)基本报酬、团队管理津贴在“手续费及佣金支出-附加佣金-委托报酬-基本制度”科目中进行核算。
(2)超额奖励在“手续费及佣金支出-附加佣金-委托报酬-业务推动”中核算。
(二)绩效报酬
代理制团险销售人员的绩效报酬在“手续费及佣金支出-直接佣金”中核算
(三)保险保障
(四)培训
接下来我们看一下代理制的销售人员薪酬核算:
一基本报酬、奖励及津贴,基本报酬、团队管理津贴在“手续费及佣金支出-附加佣金-委托报酬-基本制度”科目中进行核算。只有符合团险管理办法的人员才能在基本制度下核算的,现在我省大部分团险渠道的人员是未按照团险管理办法要求执行的,我们在核算时将此部分人员的基本报酬、团队管理津贴列支到委托报酬-非基本制度下,由于基本制度是属于直接销售成本,非基本制度相当于费用考核的,所以我们应该与相关部门沟通,将未按照团险渠道管理办法进行管理的销售人员,尽快调整为符合团险管理办法要求的人员。
超额奖励是指所在公司视全年的经营状况及团队年度保费任务目标超额完成情况给予团队成员的一次性奖励。在“手续费及佣金支出-附加佣金-委托报酬-业务推动”中核算。
绩效报酬,就是根据销售人员收取的实收保费收入的一定比例比率支付销售人员的报酬,也就是我们以前所说的支付给个人的手续费。此笔业务在手续费及佣金支出-直接佣金”中核算
保险保障、培训与个险渠道核算完全一致。
- 41 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /41
第二章 佣金支出
个险渠道
佣金支出概述
银邮渠道
团险渠道
代理业务佣金支出
接下来看一下银邮渠道:银邮渠道相对比较简单
- 42 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /42
一、银保渠道会计核算事项
银保渠道销售人员:
理财经理
客户经理
银保渠道会计核算事项:
委托报酬(直接佣金+附加佣金的现金支付部分,包含保险保障)
教育培训
履约保证金等。
分为两个人员:理财经理、客户经理,不论是那种人员都是与公司签定的代理合同,他们的核算方式与个险渠道的代理人是一样的也分委托报酬、教育培训、履约保证金等
- 43 -
\\shkg14201\ibdshare$\Structure\Clients\FinancialInstitutions\Asia FIG\Clients\China\China Life\presentation\RFP Jan2002\Reorganization Examples.ppt - Jan 09 2003 - 12:26 /43
二、委托报酬
客户经理的委托报酬组成
看一下客户经理的委托报酬共包括四项-基本报酬、绩效报酬、保险保障、管理津贴,基本报酬和管理津贴对应会计科目为附加佣金-委托报酬-基本制度、绩效报酬对应会计科目为直接佣金、保险保障对应会计科目为附加佣金委托报酬-保障支出。这里强调一下只有符合总公司中介渠道管理办法的销售人员,才允许在基本制度下核算。不符合管理规定的人员在
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

