

标题
- 标题
- 内容

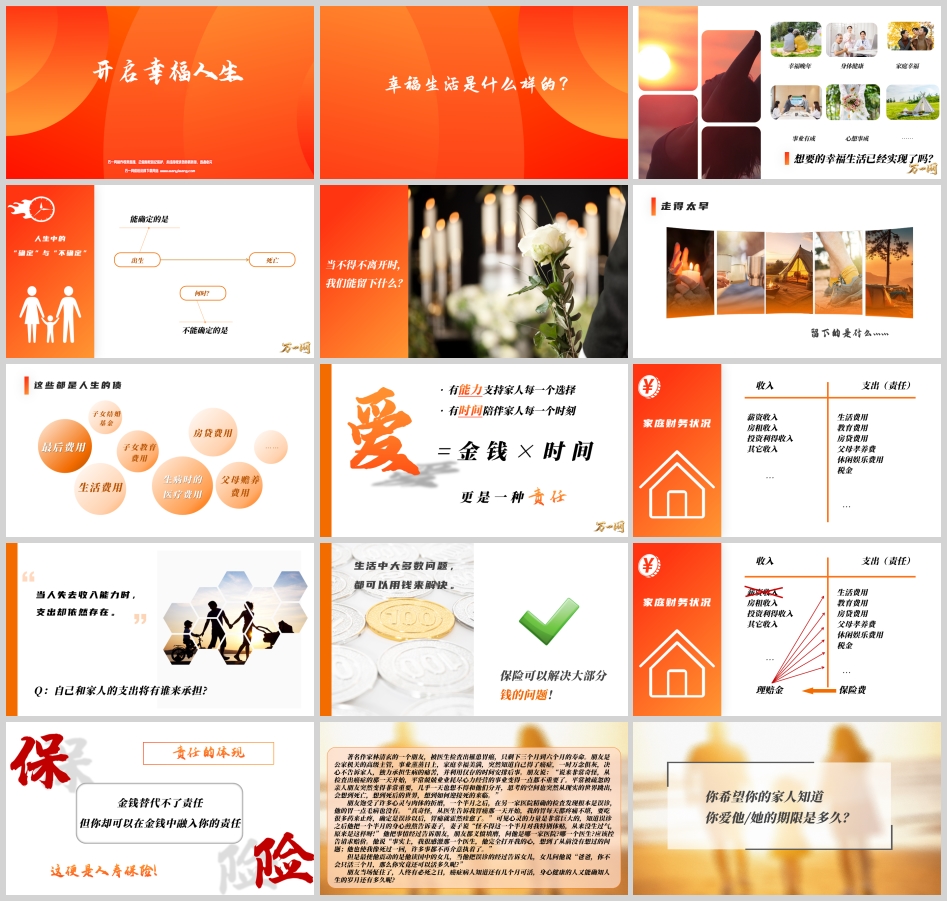
每一堂新人培训课,都值得从一个最简单的问题开始:
你想要的幸福生活,是什么样的?
答案大体相似——幸福晚年、身体健康、家庭幸福、事业有成、心想事成。可紧接着的第二个问题,往往没人愿意认真回答:
你想要的幸福生活,已经实现了吗?
这两个问题之间,横亘着人生最大的一道裂缝。裂缝的名字,叫"确定"与"不确定"。
人生中,能确定的事情其实很少:我们确定自己会出生,也确定自己终将死亡。而不能确定的,恰恰是最要命的那一件事——何时。
疾病何时来?意外何时到?我们会不会比自己想象的活得更久?没有人知道。所有的风险,本质上都是"时间的不确定性"。
而当我们不得不离开时,能留下什么?
请认真想一想:如果一个家庭的经济支柱今天就离开,留下的会是什么?
不是遗产,是债。
· 最后费用——终了事务需要钱;
· 生活费用——家人的日常开支持续发生;
· 子女教育费用——孩子的成长不会暂停;
· 子女结婚基金——父母曾许下的心愿;
· 生病时的医疗费用——风险从不单独造访;
· 房贷费用——银行的账单不问缘由;
· 父母赡养费用——上一代的晚年仍在等待。
这些,都是人生的债。
于是我们要回答一个更本质的问题:当人失去收入能力时,支出却依然存在,自己和家人的支出将由谁来承担?
答案很现实:生活中大多数问题,都可以用钱来解决。保险,可以解决大部分钱的问题。
这张家庭财务的"天平图"值得每个新人记牢:天平的左边是收入——薪资收入、房租收入、投资利得收入、其他收入;天平的右边是支出,也就是责任——生活费用、教育费用、房贷费用、父母孝养费、休闲娱乐费用、税金……
而一旦风险降临,左边断流,右边照旧。唯一能让天平重新平衡的,是一笔"理赔金"。
这就是为什么说:人寿保险,是责任的体现。
金钱替代不了责任,但你却可以在金钱中融入你的责任。
第二个不确定,是疾病。
讲一个值得每个新人都记住的故事。
作家林清玄有一位朋友,是公家机关的高级主管,事业蒸蒸日上、家庭幸福美满。某天被检查出罹患胃癌,被告知只剩三到六个月的寿命。他一时万念俱灰,决定不告诉家人,独自承担痛苦,并利用仅存时间安排后事。
那个半月里,他每天胃痛难忍,靠大量止痛药度日。可一个半月后,另一家医院精确检查发现——根本是误诊,他的胃一点毛病也没有。 消息确认的当天,胃痛霍然痊愈。
他把这段经历告诉读国中的女儿,女儿问了他一句话,让他当场怔住:
"爸爸,你不会只活三个月,那么你究竟还可以活多久呢?"
是啊。癌症病人尚且知道还有几个月可活,身心健康的人,又能确知人生的岁月还有多久呢?
这个故事的力量在于:它把"不确定"推到了极致——你连自己的期限都不知道,那你对家人的承诺,凭什么兑现?
第二重风险"活得不好",留下的不是债,而是另一种东西:选择的权力。
· 有权选择最好的医院,而不是最便宜的;
· 有权选择最合适的治疗方案,而不是医保目录内的;
· 有权不让爱的人在"治与不治"之间为难;
· 有权守住体面与尊严。
这便是人寿保险——不让我们爱的人为难,守住体面与尊严。
第三个不确定,听起来像个好消息:活得太久。
国务院办公厅印发的《"十四五"国民健康规划》披露:2015年至2020年,我国人均预期寿命从76.34岁提高到77.93岁;到2025年,人均预期寿命将在2020年基础上继续提高约1岁;展望2035年,将达到80岁以上。
更值得记住的一组推演:人类寿命每10年增长2—3岁——
· 如果你现在20岁,有50%的概率活到100岁;
· 如果你现在40岁,有50%的概率活到95岁;
· 如果你现在60岁,有50%的概率活到90岁甚至更久。
这意味着:退休不是短跑,而是一场可能长达三四十年的马拉松。
这里有一个绝妙的比喻,建议每位新人都能讲给客户听:
假如今天我们要一起穿越一片沙漠,你会带些什么?
如果不知道沙漠有多宽,任何人都无法决定带多少水。长寿时代最大的难题正在于此——你不知道自己要穿越的这片沙漠有多长。
结论只有一句:准备得越多,留下的越多;准备得越少,留下的越少。
而比金额更重要的,是方式:退休金准备的方式,永远比准备的金额更重要。
为什么?因为一笔200万的存款,可能在75岁就被花完、被骗走、被借走;而一份年金险,可以提供与生命等长的现金流,让你活到100岁就领到100岁。
过一个永远手心向下的退休生活——不必向子女伸手,不必看任何人脸色。这便是人寿保险在"活得太久"这一课题上的答案。
把三重风险串起来,就是每一位新人必须刻在脑子里的框架:
风险 | 课题 | 保险给出的答案 |
走得太早 | 家庭保障 | 留下理赔金,替你承担未完成的责任 |
活得不好 | 重大疾病 | 留下选择的权力,守住体面与尊严 |
活得太久 | 退休生活 | 提供与生命等长的现金流,手心向下地老去 |
爱 = 金钱 × 时间。
有能力支持家人每一个选择,有时间陪伴家人每一个时刻——这就是保险的全部意义。
如果说三大基础保障解决的是"人的风险",那么资产配置三大板块解决的,就是"钱的风险"。
对大量企业主客户而言,最大的隐患不是经营亏损,而是家企不分。企业账户与家庭账户混同,一旦经营波动、债务牵连,家庭的房子、孩子的教育金、父母的养老钱,全部被卷进去。
保险通过投保人、被保险人、受益人的法律结构设计,可以在合规前提下实现家庭资产与企业经营风险的有效隔离,留下一笔"无论如何都属于家人"的钱。
创富不易,守富更难。资产的保全,绕不开债务风险与税务筹划两道关。
人寿保险在资产保全上的价值,体现在其确定的给付、定向的归属与稳定的增值——在多变的市场与政策环境中,为家庭锁定一块确定的基石。
"富不过三代"是无数创富一代的心病。传承的难点,从来不是"有没有钱",而是:
· 给谁?
· 给多少?
· 什么时候给?
· 给出去之后,会不会被挥霍、被分割、被债务吞噬?
而人寿保险给出的答案,简洁而有力:白纸黑字的保证——在确定的时间,以确定的形式,给确定的人。
这十二个字,是保险区别于几乎所有其他金融工具的核心。它不只是一份合同,更是一份承诺的兑现。
把所有内容收敛,保险的意义与功用可以用四句话概括:
第一句:保险是责任的体现。
金钱替代不了责任,但你却可以在金钱中融入你的责任。
第二句:保险是承诺的兑现。
我们给予家人的承诺,需要白纸黑字来保证——确定的时间、确定的形式、确定的人。这便是人寿保险。
第三句:保险是选择的权力。
它不让我们爱的人为难,守住体面与尊严。
第四句:保险是一辈子的幸福感。
它提供与生命等长的现金流,让我们过一个永远手心向下的退休生活。
再往前一步,人寿保险的本质是传递永不止息的爱与关怀。
还记得9·11那个故事吗?银行家爱德华被困在南楼51层,知道自己没有生还可能,他拨出三个电话。前两个没接通,第三个打给了母亲。当律师找到这位母亲、想了解关乎巨额财产归属的遗言内容时,母亲说:"爱德华的遗言对你毫无用处,他已经不关心他的财产了。"
第二天,美国一家著名报纸在头版头条登出了这位公民的生命留言——
"妈妈,我爱你!"
在最极端的时刻,人最想传递的从来不是财产,而是爱。而保险,恰恰是把这份爱变得可执行、可兑现的工具。
课程最后,有一个必须让每位新人警醒的数据对比:件均赔付12.3万元。
12.3万,能解决什么?可能抵不了一场重大疾病的治疗与康复支出,抵不上孩子四年的教育费用,抵不上房贷余额的一个零头。
所以真正的问题,从来不是:
"客户有没有保险?"
而是:
"客户的问题,有没有获得解决?"
关键词只有四个字:保额足够。
一份不足额的保单,给客户的是虚假的安全感——他以为自己有保障,直到风险来临才发现远远不够。这比没有保险更危险。
因此,专业从业者真正的价值,不在于卖出一张保单,而在于算清楚缺口、配足额保障、让每一份承诺都能真正兑现。
最后,回到行业的初心。
保险是科学且公平的众筹机制——人人为我,我为人人。
它不是赌博,不是投机,而是人类用数学与大数法则,为彼此的不确定性所提供的共同保障。当一个人买下保单,他是在为素不相识的人分担风险;当有一天风险降临在他身上,也会有无数素不相识的人为他托底。
面对各种不确定性,人们需要更好的规划来应对可能发生的风险。PLANNING——这就是我们的职业。
所以,请每一位新人记住:你卖出的不是一份合同,而是——
一个父亲对女儿的承诺,
一个儿子对母亲的赡养,
一个企业家对家庭资产的隔离,
一位老人手心向下的尊严。
做一个受人尊重的人。 这是保险这份职业,最朴素也最高的荣誉。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

