

标题
- 标题
- 内容



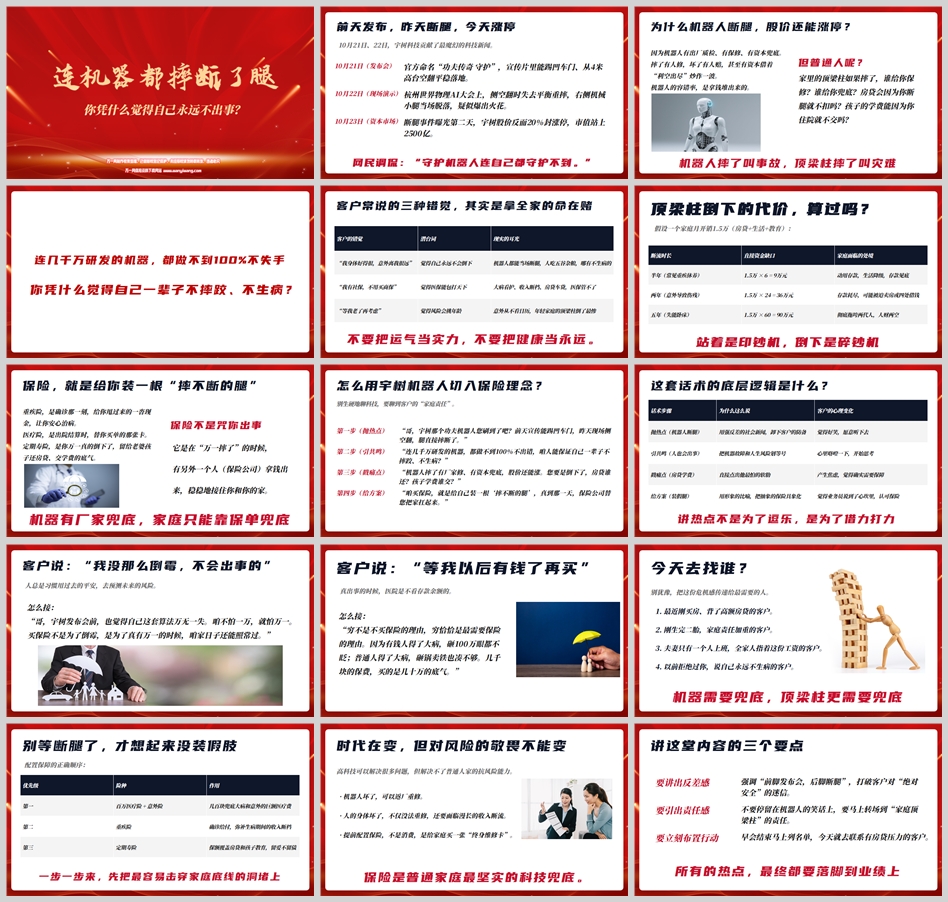
【讲师串词/课件页】
各位伙伴,最近科技圈有一件极具反差感的新闻。10月21日,宇树科技发布新款机器人,宣传片里能踢凹车门、4米高台空翻;结果第二天在杭州的现场演示中,侧空翻失去平衡,机械小腿当场断裂。
但更魔幻的是资本市场:断腿事件曝光后,其股价反而大幅上涨。
网民调侃:“守护机器人,连自己都守护不到。”
为什么机器人摔了,资本还敢买单?因为机器人有出厂质检、有保修、有资本兜底。摔了有人修,坏了有人赔。
但普通人呢? 家里的顶梁柱如果摔了,谁给你保修?谁给你兜底?房贷会因为断腿就不扣吗?孩子的学费能因为住院就不交吗?
【讲师串词/课件页】
连几千万研发的机器,都做不到绝对不出错。你凭什么觉得自己一辈子不摔跤、不生病?
客户常有的三种错觉,其实是拿全家的命在赌:
客户的错觉 | 潜台词 | 现实的耳光 |
|---|---|---|
“我身体好得很,意外离我很远” | 觉得自己永远不会倒下 | 机器人都能当场断腿,人吃五谷杂粮,风险无处不在 |
“我有社保,不用买商保” | 觉得医保能包打天下 | 大病看护、收入断档、房贷车贷,医保管不了 |
“等我老了再考虑” | 觉得风险会挑年龄 | 意外从不看日历,年轻家庭的顶梁柱倒了最惨 |
【核心金句】
机器人摔了叫事故,顶梁柱摔了叫灾难。
站着是印钞机,倒下是碎钞机。
【数据测算:断流代价】
假设一个家庭月开销1.5万(房贷+生活+教育),顶梁柱一旦倒下:
半年(常见重疾休养):资金缺口 9万元 → 动用存款,生活降级。
两年(意外导致伤残):资金缺口 36万元 → 存款耗尽,可能被迫卖房或四处借钱。
五年(失能卧床):资金缺口 90万元 → 彻底拖垮两代人。
【讲师串词/课件页】
高科技可以解决很多问题,但解决不了普通人家的抗风险能力。
机器人坏了,可以返厂重修;
人的身体坏了,不仅没法重修,还要面临漫长的收入断流。
【产品功能对应】
医疗险:是出院结算时,替你买单的那张卡。(解决“看病贵”)
重疾险:是确诊那一刻,给你甩过来的一沓现金,让你安心治病、弥补收入损失。(解决“收入断流”)
定期寿险:是你万一真的倒下了,留给老婆孩子还房贷、交学费的底气。(解决“留爱不留债”)
【核心金句】
保险不是咒你出事,它是在“万一摔了”的时候,有另外一个人(保险公司)拿钱出来,稳稳地接住你和你的家。
机器有厂家兜底,家庭只能靠保单兜底。
【讲师串词/课件页】
怎么用这个热点去跟客户聊?别生硬地聊科技,要聊到客户的“家庭责任”。
第一步(抛热点)
“哥,宇树那个功夫机器人您刷到了吧?前天宣传能踢凹车门,昨天现场侧空翻,腿直接摔断了。全网都在看笑话。”
第二步(引共鸣)
“连几千万研发的机器,都做不到绝对不出错,咱人能保证自己一辈子不摔跤、不生病?”
第三步(戳痛点)
“机器人摔了有厂家修、有资本兜底。您要是倒下了,房贷谁还?孩子学费谁交?”
第四步(给方案)
“咱买保险,就是给自己装一根‘摔不断的腿’,真到那一天,
【XX公司】的保单替您把家扛起来。”
【讲师串词/课件页】
客户说:“我没那么倒霉,不会出事的”
怎么接:“哥,宇树发布会前,也觉得自己这套算法万无一失。咱不怕一万,就怕万一。买保险不是为了倒霉,是为了真有万一的时候,咱家日子还能照常过。”
客户说:“等我以后有钱了再买”
怎么接:“穷不是不买保险的理由,穷恰恰是最需要保险的理由。因为有钱人得了大病,砸100万眼都不眨;普通人得了大病,砸锅卖铁也凑不够。几千块的保费,买的是几十万的底气。”
【讲师串词/课件页】
今天早会结束,请大家立刻列名单,去联系最需要的人:
最近刚买房、背了高额房贷的客户。
刚生完二胎,家庭责任加重的客户。
夫妻只有一个人上班,全家人指着这份工资的客户。
以前拒绝过你,说自己永远不生病的客户。
配置保障的正确顺序:
第一优先级:百万医疗险 + 意外险(几百块兜底大病和意外的巨额医疗费)
第二优先级:重疾险(确诊给付,弥补生病期间的收入断档)
第三优先级:定期寿险(保额覆盖房贷和孩子教育,留爱不留债)
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号