

标题
- 标题
- 内容



各位嘉宾、各位朋友:
欢迎来到2026红利发布周年庆理财产说会。前面我们已经梳理清楚了当前的投资逻辑与产品背景,接下来,我们把目光聚焦到今天的主角——国寿鑫超盈版。
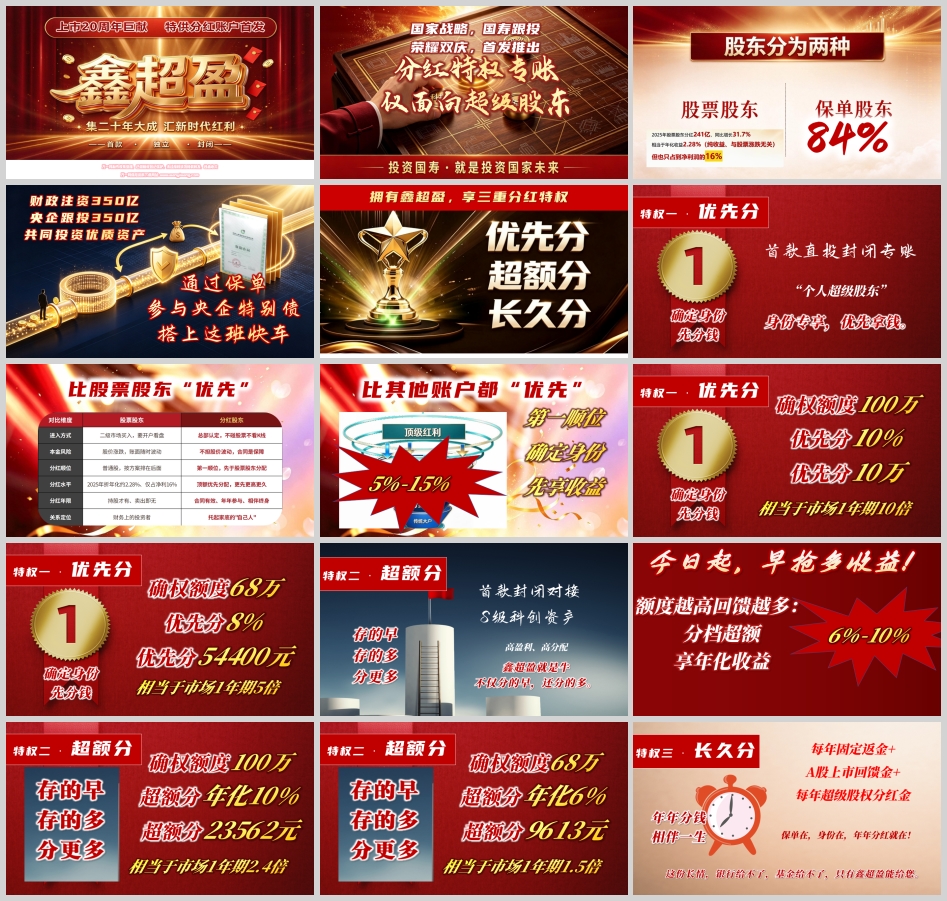
这款产品的核心框架,可以用三句话概括:国家战略,国寿跟投;荣耀双庆,首发推出;分红特权专账,仅面向超级股东。
任何一款重磅金融产品的诞生,都不是凭空而来,而是政策、市场与机构实力三者共振的结果。
从政策层面看,国家已把科技创新、发展战略性新兴产业作为核心发展战略。无论是人工智能、半导体、生物医药,还是新能源、高端装备制造,这些领域既是国家竞争力之所在,也是未来长期资本回报的核心来源。
从机构层面看,中国人寿作为头部国有险企,始终坚持跟随国家战略方向布局投资。国寿的资产配置逻辑,从来不是追逐短期热点,而是以长期资本、耐心资本,深度参与国家重点产业与优质资产的建设。
正是在这样清晰的政策指引与深厚的实力积累之上,这款S级股权基金应运而生。
2026年,中国人寿迎来两个极具分量的节点:建司77周年,以及回归A股上市20周年。
77年,是一家保险企业与中国经济同频共振的77年;20年,是国寿在资本市场公开透明运作、持续为股东创造价值的20年。
恰逢双庆节点,国寿整合自身20年上市沉淀的雄厚投资资源,面向市场首发这款拳头产品。这不是一款常规产品,而是一份面向客户的"周年回馈",更是国寿把自身投资能力以产品化方式向普通投资者开放的一次重要尝试。
这款产品的总规模达到350亿,是真正依托国寿长期资本优势打造的旗舰级股权投资产品。
其资金结构具有鲜明的"国家队"特征:财政注资350亿,央企跟投350亿,共同投资优质资产。 客户通过保单参与央企特别债,得以搭上这班快车,跟随国家战略分享科技成长红利。
对个人投资者而言,这是一条过去难以企及的路径——以往这类优质股权资产,门槛高、期限长、资源少,普通投资者几乎无法直接参与。而鑫超盈的意义,就在于把这条路径打通:让普通客户也能以保单为载体,间接持有S级科创资产,以"超级股东"的身份分享成长。
您陪着国寿长大,鑫超盈陪您变老。
拥有鑫超盈,即享三重分红特权。这三大特权,构成了产品最核心的价值主张。
鑫超盈是首款直投封闭专账产品。客户以"个人超级股东"身份专享权益,在分配顺序上占据第一顺位——比股票股东"优先",比其他账户都"优先"。
所谓"优先",就是先确权、先拿钱。以两档确权额度为例:
· 确权额度100万元:优先分比例10%,即优先分10万元,相当于市场1年期收益的10倍;
· 确权额度68万元:优先分比例8%,即优先分54400元,相当于市场1年期收益的5倍。
这一特权的本质,是让客户在收益分配序列中站到最前面,先享收益、先落袋为安。
鑫超盈是首款封闭对接S级科创资产的产品,底层资产具有高盈利、高分配的特征。因而它不仅"分得早",更"分得多"。
额度越高,回馈越多,采用分档超额方式:
· 确权额度100万元:超额分年化10%,对应23562元,相当于市场1年期收益的2.4倍;
· 确权额度68万元:超额分年化6%,对应9613元,相当于市场1年期收益的1.5倍。
"鑫超盈就是牛"——这句直白的话,讲的就是它同时具备"分得早"与"分得多"的双重属性。今日起,早抢多收益。
第三重特权解决了长期回报的问题。客户可享有:
每年固定返金 + A股上市回馈金 + 每年超级股权分红金。
保单在,身份在,年年分红就在。这份长情,银行给不了,基金给不了,只有鑫超盈能给。
其特征可概括为:首年高、保底高、终身高。
鑫超盈账户设有两个对接版本,对应不同的资产配置组合:
· 经典版:聚焦已上市龙头——冠军企业;
· 典藏版:在经典版基础上,增加未上市股权——明星企业,并打开海外优选——南向通通道。
南向通打开了全球债券投资通道,让资金"不出境也能拥抱全球优质资产",全国仅开放40亿配额,对接国寿顶尖客户。
万亿投资,精选稀缺顶级资产。鑫超盈给您的,是"上市冠军 + 明日之星"的超级科创资产组合。
鑫超盈是稀缺资源,万中选一。其稀缺性体现在四个维度:门槛高、期限长、收益高、资源少。
下面我们用具体数字说话。以下均以客户第一个保单周年可获得的利益为例进行演示。
· 优先分:现场8%,5.44万元
· 超额分:年化6%,9613元
· 长久分:固定返还3%(2.216万元)+ A股20年回馈金6%(4.08万元)+ 分红金9887元
合计:14.01万元
· 优先分:现场10%,10万元
· 超额分:年化10%,2.356万元
· 长久分:固定返还3%(2.51万元)+ A股20年回馈金9%(6万元)+ 红利1.45万元
合计:23.02万元
· 优先分:现场12%,19.2万元
· 超额分:空账计息,3.726万元
· 长久分:固定返还4.99万元 + A股20年回馈金14.4万元 + 红利2.3万元
合计:41.09万元
三档对比可见,确权额度越高,优先分比例越高,长久分中的A股回馈金与分红金同步放大,整体收益呈阶梯式跃升。
很多朋友担心长期理财会把资金套牢。这款产品完全解决了这一痛点。
以55岁女性投保为例,按3.1%的账户结算利率测算,合同成立满7年即可实现本金自由——不用承担额外手续费,也没有任何取出限制,完全做到进退随心。
产品采用资金逐年投放方式,平均资金投放周期仅6年。哪怕满7年后选择全额退出,最终收益也能跑赢银行定期存款。
以下是按保单年度展开的测算表(单位:元):
保单年度 | 累计本金 | 固定返还 | 额外分红 | 生存总收益 |
1 | 1,000,000 | 91,200 | 13,875 | 595,112 |
2 | 2,000,000 | 31,200 | 29,565 | 1,208,276 |
3 | 3,000,000 | 31,200 | 46,365 | 1,932,546 |
4 | 3,000,000 | 31,200 | 46,560 | 2,049,208 |
5 | 3,000,000 | 31,200 | 46,755 | 2,449,857 |
6 | 3,000,000 | 31,200 | 46,950 | 2,871,989 |
7 | 3,000,000 | 31,200 | 47,145 | 3,295,368 |
8 | 3,000,000 | 31,200 | 47,355 | 3,412,251 |
第7年生存总收益达329.5万元,第8年进一步升至341.2万元。放多一年,赚多一年。
今天在场的朋友,还能享受现场派息10%的福利,并可追加对应档次的万能账户,进一步放大长期收益。产品在流动性与收益性之间取得了良好平衡,是非常稳健的理财选择。
为什么要锁定?我们先看两组数字:
· 近三年物价稳定在3%以上,仍在上升;
· 理财收益率在1%—2%区间,持续下行。
一边是物价稳涨,一边是利率走低,结果是财富被动贬值。这正是当下家庭财富管理面临的核心矛盾。
再看一个"房子出租的故事":
你把房子租出去,签了3年租约,租金每年24000元。3年租期到了,租客说现在市场行情不好,续租只能给12000元。你的房子还是你的,本金没损失,但往后每年的"租金收入"直接腰斩。你没有选择权——要么接受低价出租,要么房子空置。
租期就是理财到期,租金降了,利息也降了。要么不存,要么妥协,没有选择权。
这正是"不锁息就是风险"的真实写照。
而鑫超盈的超级专账,提供的是:
· 超级专账——锁息锁安全:从容应对利差风险;
· 超级专账——锁利锁安全:从容应对再投资风险。
当市场利率持续下行时,锁定长期结算机制,就等于锁定了未来的现金流。让财富稳稳的,这正是"超级股东分红专账"的价值所在。
回顾鑫超盈的三大增值特权:
1. 首款直投封闭账户——优先分:确定身份,先分钱;
2. 首款直投S级科创资产——超额分:存得早、存得多,分更多;
3. 耐心资本,长钱长投——长久分:年年分钱,相伴一生。
它把国家战略、央企资源与个人财富管理连接在一起:国家把科技创新作为核心发展方向,国寿以350亿旗舰规模跟投,个人则通过保单,以"超级股东"的身份参与其中,分享科技成长的长期红利。
您陪着国寿长大,鑫超盈陪您变老。以股东的身份,一生分红。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号