

标题
- 标题
- 内容

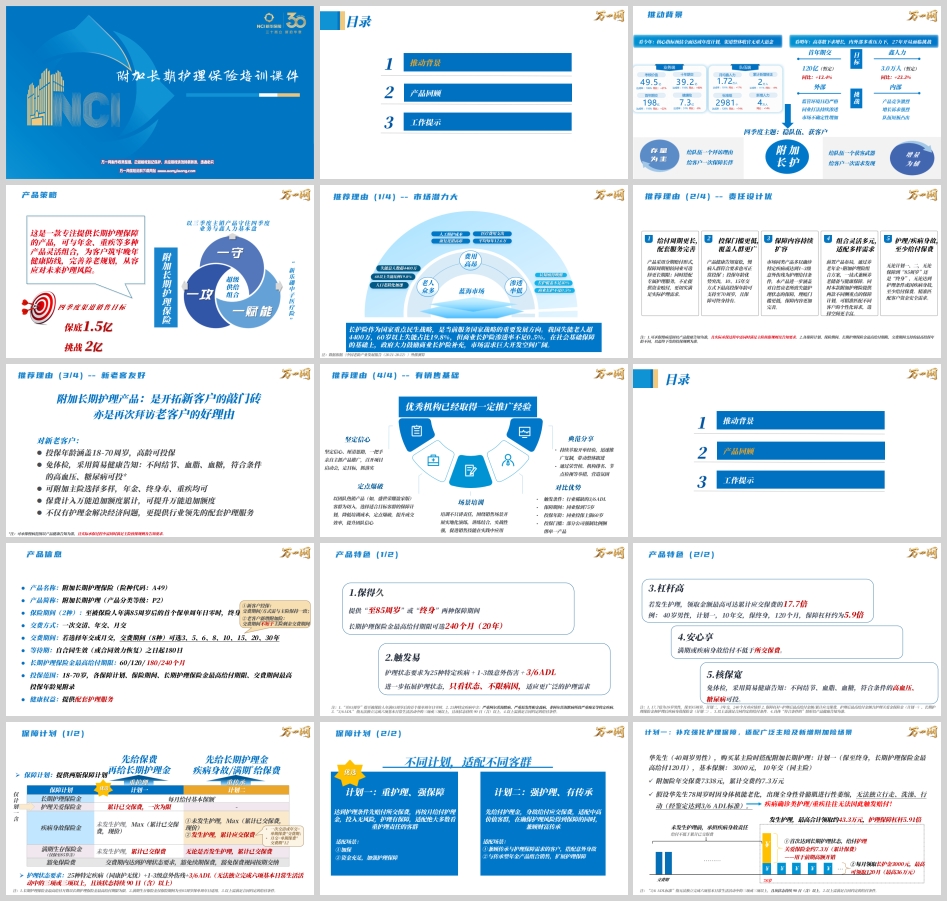
新华附加长期护理保险推动解读:以“长护”打开四季度增长新空间
在人口老龄化加速、失能老人规模持续扩大、商业长期护理保障严重不足的背景下,长期护理保险正在成为保险渠道新的战略增长点。对于新华保险而言,附加长期护理保险不仅是一款健康保障产品,更是四季度稳队伍、获客户、提产能的重要抓手。
从培训课件披露的信息看,这款产品被定位为“四季度渠道销售目标”的重要支撑,保底目标1.5亿元,挑战目标2亿元。它不是孤立销售的主险,而是一款可附加于年金、终身寿、重疾等多种主险的长期护理保障产品。通过“附加长期护理”这一工具,队伍可以获得拜访理由,客户可以发现保障需求,渠道可以在高基数下寻找新的增量空间。
一、推动背景:老龄化下的长护蓝海
课件用一组数据说明了长期护理市场的巨大潜力:我国失能老人超过4400万,60岁以上失能比例约19.8%;商业长护险渗透率不足0.5%,长护覆盖不足30%;平均每年护理费用约12.6万元。人工照护成本、医疗费用支出、康复花销高昂,而社会基础保障和商业保障都远未满足需求。
这意味着,长期护理保险面对的是一个典型的“蓝海市场”:需求真实、痛点强烈、供给不足。长护险作为国家重点民生战略,是当前服务国家战略的重要发展方向。政府鼓励商业长护险补充,为保险公司和销售队伍提供了政策空间和市场空间。
从渠道内部看,四季度面临“稳队伍、获客户”的主题。今年核心指标预估全面达成年度计划,渠道整体收官无重大悬念;但明年高基数下求增长,内外部多重压力下,2027年开局面临挑战。外部监管环境日趋严格,同业打法持续渗透,市场不确定性增加;内部产品竞争激烈,增长诉求强烈,队伍短板凸出。
因此,附加长期护理被赋予了“增量为主、附加长护”的策略定位。课件明确提出:给队伍一个拜访理由,给客户一次保障长伴;给队伍一个获客武器,给客户一次需求发现。以三季度主销产品守住四季度业务与鑫人力基本盘,同时用“超级供给组合”打开新的增长点。
二、产品定位:专注长期护理,灵活组合
附加长期护理保险,险种代码A49,产品简称“附加长期护理”,产品分类等级P2。它是一款专注提供长期护理保障的产品,可与年金、重疾等多种产品灵活组合,为客户筑牢晚年健康防线,完善养老规划,从容应对未来护理风险。
从产品信息看,保险期间有两种:至被保险人年满85周岁后的首个保单周年日零时,或终身。交费方式包括一次交清、年交、月交;年交或月交的交费期间可选3、5、6、8、10、15、20、30年,共8种。等待期为合同生效或效力恢复之日起180日。长期护理保险金最高给付期限可选60、120、180、240个月。投保范围为18至70岁,各保障计划、保险期间、最高给付期限、交费期间对应的最高投保年龄见附录。
健康权益方面,产品提供配套护理服务。新客户投保时,交费期间和方式需与主险保持一致;老客户新增附加险时,交费期间不短于主险剩余交费期间。这一规则既保证了主附险匹配,也为老客户加保留下了空间。
三、四大推荐理由:市场、责任、客群、基础
课件将推荐理由归纳为四个方面:市场潜力大、责任设计优、新老客友好、有销售基础。
第一,市场潜力大。失能老人超4400万,60岁以上失能占比19.8%,商业长护险渗透率不足0.5%。给付周期更长,配套服务完善;投保门槛更低,覆盖人群更广;保障内容持续扩容;组合灵活多元,适配多样需求。产品采用分期赔付形式,保障周期相较同业可选择更长期限,同时搭配专属护理服务,不止提供资金赔付,更切实满足实际护理需求。
第二,责任设计优。护理或疾病身故至少给付保费。无论计划一、二,无论保障到85周岁还是终身,无论达到护理条件或因疾病身故,至少给付保费,精准匹配客户资金安全需求。这意味着客户不用担心“交了钱没用上”,保费安全有底线。
第三,新老客友好。投保年龄涵盖18至70周岁,高龄可投保;免体检,采用简易健康告知,不问结节、血脂、血糖,符合条件的高血压、糖尿病可投;可附加主险选择多样,年金、终身寿、重疾均可;保费计入万能追加额度累计,可提升万能追加额度;不仅有护理金解决经济问题,更提供行业领先的配套护理服务。附加长期护理产品既是开拓新客户的敲门砖,也是再次拜访老客户的好理由。
第四,有销售基础。优秀机构已经取得一定推广经验:定点爆破,以团队热销产品客群为切入,选择适合目标客群的保障计划,降低培训成本,提升成交效率;场景培训,不只讲责任,围绕销售场景开展实地化演练;对比优势,触发条件为行业稀缺的3/6ADL,保障期间同业多保到75岁,投保年龄同业投保上限多为60岁,投保门槛部分公司强制比例捆绑单一产品;典范分享,持续萃取开单经验,迅速推广复制,带动整体跟进。通过荣誉榜、机构排名、节点检视等举措营造氛围,坚定信心,一把手亲自主抓产品推广。
四、产品特色:保得久、触发易、杠杆高、安心享、核保宽
课件将产品特色概括为五点。
一是保得久。提供“至85周岁”或“终身”两种保障期间,长期护理保险金最高给付期限可选240个月,即20年。这为长期护理提供了更长的给付周期。
二是触发易。护理状态要求为25种特定疾病、1至3级意外伤害、3/6ADL。3/6ADL指无法独立完成六项基本日常生活活动中的三项或三项以上,且该状态持续90日以上。产品进一步拓展护理状态,只看状态、不限病因,适应更广泛的护理需求。25种特定疾病中含严重阿尔茨海默病、严重原发性帕金森病、非阿尔茨海默病所致严重痴呆等。
三是杠杆高。若发生护理,领取金额最高可达累计应交保费的17.7倍。例如,18岁男性,保至85周岁,计划二,3年交,240个月对应情形,保障杠杆可达17.7倍。又如40岁男性,计划一,10年交,保终身,120个月,保障杠杆约为5.9倍。保障杠杆等于护理后最高给付金额除以累计应交保费,护理后最高给付金额含护理关爱金保险金(计划一)、长期护理保险金和护理后疾病身故保险金(计划二)。
四是安心享。满期或疾病身故给付不低于所交保费。
五是核保宽。免体检,采用简易健康告知,不问结节、血脂、血糖,符合条件的高血压、糖尿病可投。
五、保障计划:计划一重护理,计划二重传承
产品提供两版保障计划,计划一和计划二在长期护理保险金、护理关爱保险金、疾病身故保险金、满期生存保险金和豁免保险费上有所不同。
计划一:重护理、强保障。达到护理条件先赔付所交保费,再按月给付护理金,投入无风险,护理有保障,适配绝大多数看重护理责任的客群。计划一含护理关爱保险金,累计已交保费一次为限;疾病身故保险金为未发生护理时Max(累计已交保费,现价);满期生存保险金仅保至85岁含,未发生护理时累计已交保费。计划一适配场景包括加保、资金充足加强护理保障。
计划二:强护理、有传承。先给付护理金,身故给付应交保费,适配中高价值客群,在确保护理风险得到保障的同时,兼顾财富传承。计划二疾病身故保险金分两种:未发生护理时Max(累计已交保费,现价);发生护理时累计应交保费。满期生存保险金无论是否发生护理,均给付累计已交保费。计划二适配场景包括兼顾传承与护理保障需求的客户,搭配意外身故;与传承型年金产品组合销售,扩展护理保障。
两个计划的共同点是:交费期内达到护理状态要求,豁免续期保费,豁免保费视同按期交纳。护理状态要求为25种特定疾病、1至3级意外伤残、3/6ADL。长期护理保险金每月给付基本保额,最高给付月数以长期护理保险金最高给付期限为限。满期生存保险金仅保险期间为至85周岁保单周年日适用。
六、案例演示:计划一与计划二的实战逻辑
课件给出两个案例,帮助理解计划一和计划二的差异。
计划一案例:华先生,40周岁男性,购买某主险时搭配附加长期护理,计划一,保至终身,长期护理保险金最高给付120月,基本保额3000元,10年交,与主险一致。附加险年交保费7338元,累计交费约7.3万元。假设华先生78周岁时因身体机能老化,出现全身性骨骼肌进行性萎缩,无法独立行走、洗澡、行动,经鉴定达到3/6ADL标准。疾病确诊类护理或重疾往往无法因此触发赔付,但这款产品可以触发。首次达到长期护理状态,给付护理关爱保险金约7.3万元,即累计保费,用于前期高额开销;此后每月领取长护金3000元,最高可领取120月,最高36万元。未发生护理前,承担疾病身故责任,给付不低于累计已交保费。发生护理,最高合计领取约43.3万元,护理保障杠杆5.91倍。
计划二案例:华女士,60周岁女性,投保盛世稳盈年金险加附加长期护理。主险年交10万元,10年交,领取至105周岁,只投保基本责任。附加长期护理年交45192元,10年交,选择计划二,保至终身,长期护理保险金最高给付120月,基本保额6000元。华女士65岁领取主险关爱金50000元,次年开始每年领取生存保险金8860元。65岁时,华女士因遭受意外伤害导致3级伤残:豁免附加险后续5期保费累计近22.6万元;每年生存保险金正常领取;此外每月给付长护金6000元;住院期间使用住院协助、院内护工服务;出院使用出院护送及15天居家护工服务,衔接后续居家护工服务资源并享受相应折扣。78岁时,因重症肺炎身故。主险给付累计保费100万元,累计领取生存金约15.6万元;附加险给付应交保费约45.19万元,累计领取护理金72万元。护理险年交约4.52万元,实际已交约22.60万元。这个案例体现了计划二“强护理、有传承”的特点:护理金先给付,身故再给应交保费,资金传承不损失。
七、特色服务:不止赔钱,更管照护
附加长期护理保险的另一大亮点是配套护理服务。课件列出服务项目包括:住院速通手续、住院探视、院内护工服务、出院护送、远程康复指导、居家护工服务、居家适老化线上评估、居家护工咨询及折扣、护士上门咨询及折扣、家庭护理培训咨询及折扣等。
服务次数方面,部分项目为1次/年、2次/年;居家护工服务为15天,最多拆分2次使用;居家适老化线上评估1次;居家护工咨询及折扣不限次;护士上门咨询及折扣不限次;家庭护理培训咨询及折扣不限次。交费期内服务,交费期小于8年享有8年服务,交费期大于等于8年服务期限同交费期;首次达到长期护理状态后五年内也有相应服务。具体服务项目可登录新华保险官网查看,终版服务项目以实际下发为准。
这意味着,客户购买的不只是一笔护理金,而是一套“资金+服务”的照护解决方案。对于失能家庭而言,钱重要,专业照护资源同样重要。
八、工作提示:盯住生效对应日,锁定加保黄金90天
课件特别强调老客户新增附加险功能已于8月7日上线。可搭配主险范围为一年期以上趸交及年交产品,部分不支持搭配附加险的主险除外,如银代产品、万能、专属商业养老年金等。新增规则为附加险交费年期大于等于主险剩余交费年期,主险无最低保费要求。新增时点为主险生效对应日前90天。办理渠道为移动保全或柜面均可办理。
工作提示提出“盯住生效对应日,锁定加保黄金90天”:请代理人提前调取客户主险保单信息,精准定位每位客户的生效对应日;以该日期为锚点,倒推90天,圈定当前处于窗口期内的客户清单;结合健康状况、家庭结构、近期服务互动等,优先触达高匹配度客户,如刚完成体检、近期咨询照护服务、家属陪同来访者。
课件还提示“一单达鑫,助力考核”。据现有实际销售数据分析显示,附加长期护理件均保费稳定在约15000元水平,可显著提升代理人个人及团队表现。叠加存量主险被保险人超54万人的庞大基数,这不是新增销售压力,而是把已有信任转化为更坚实的家庭照护防线。潜在新单保费规模达数十亿元量级。
结语
新华附加长期护理保险的推动,不只是一次产品上新,更是一次客户经营逻辑的升级。它用老龄化背景下的真实需求,给队伍一个拜访理由;用简易健康告知和高龄可投,给客户一次保障长伴;用计划一和计划二的灵活设计,适配护理与传承的不同诉求;用配套护理服务,把保险从“赔钱”延伸到“管照护”。
对于四季度而言,这款产品承担的是“增量为主、附加长护”的策略任务。对于代理人而言,它是打开老客户加保窗口、开拓新客户保障需求的利器。对于客户而言,它是在社保基础上补充商业长护、应对未来失能风险的重要选择。在长寿时代,护理风险是每个家庭都可能面对的现实问题。提前规划,才能从容应对。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

