

标题
- 标题
- 内容



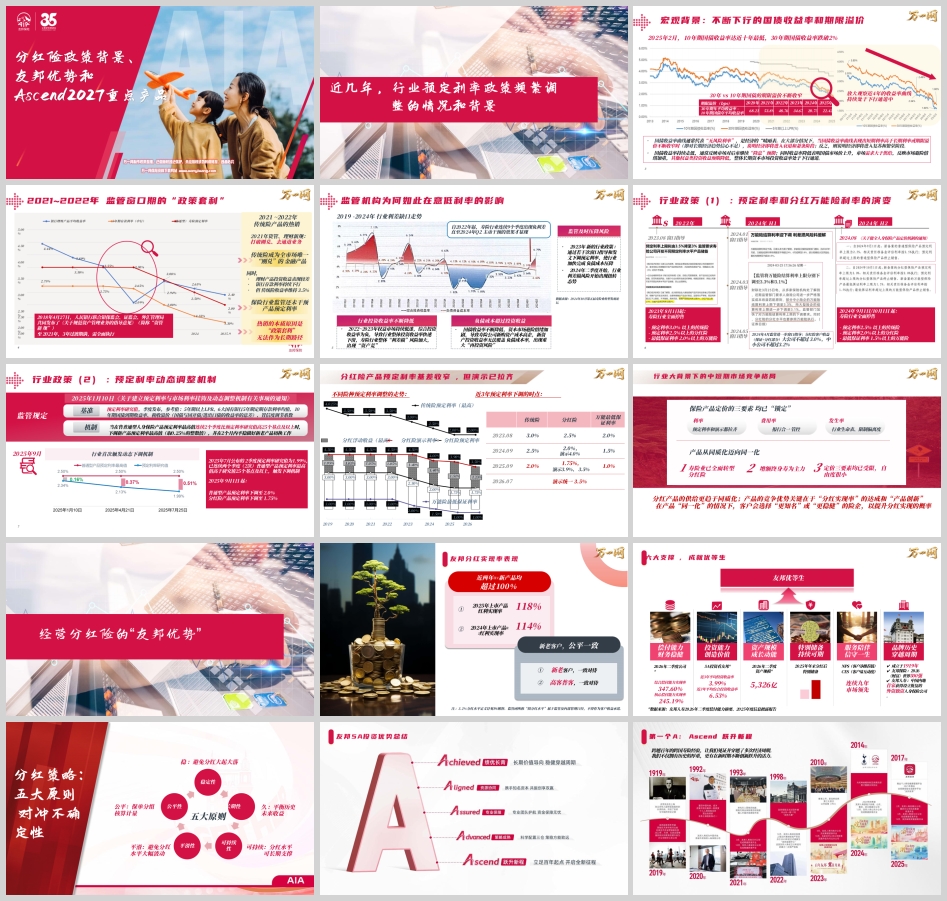
如果说过去十年中国寿险业的主角是"刚兑",那么未来十年,舞台中央的名字一定是"分红"。
这不是一句营销话术,而是利率下行、监管转型、客户需求升级三重力量共同推导出的必然结论。当传统险的预定利率从4.025%一路降到2.0%,当理财打破刚兑、存款利率迈入"1时代",当行业连续九个季度陷入负利差——保险产品的竞争逻辑,已经从"谁的定价更高"彻底转向"谁的分红更能实现"。
在这一历史性转折中,友邦人寿以"厚积六载、匠心大成"的产品定制化积淀,携Ascend 2027系列产品体系登场。
国债收益率曲线通常代表"无风险利率",是经济的"晴雨表"。在大部分情况下,当短期利率高于长期利率、或期限溢价不断收窄时,说明市场对长期经济趋势信心不足,经济面临衰退压力;反之则预示复苏与繁荣。
近几年的数据清晰指向前者。2025年2月,10年期国债收益率触及近十年最低,30年期国债收益率跌破2%。
更值得关注的是期限溢价的持续收窄——30年期年平均收益率减去10年期国债年平均收益率:
年份 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
期限溢价(bps) | 68.21 | 53.89 | 48.76 | 34.67 | 20.75 | 22.42 |
从68个基点一路压缩至20个基点附近,这条下行曲线传递的信号非常明确:市场预期后续仍有降息空间,避险情绪加重,权益类投资收益预期降低,整体长期资本市场投资收益率处于下行通道。
2021年,资管新规三年过渡期满、全面执行,核心是"打破刚兑、去通道业务"。一夜之间,刚兑理财产品退出历史舞台。
与此同时:银行理财产品投资收益表现较差,银行存款利率持续下行,而传统险收益率仍维持3.5%。于是,传统险成为全市场唯一"刚兑"的金融产品——2021至2022年传统险的热销,本质上是监管窗口期内的"政策套利"。
但这注定无法成为长期路径。因为当无风险利率持续下行,而负债成本刚性高企,利差损风险必然浮现。
一组数据触目惊心:自2022年起,寿险行业连续9个季度出现负利差,直至2024年二季度,主动干预的效果才开始显现。
背后的机理是双重的。一方面,国债收益率不断降低、资本市场避险情绪加剧,导致寿险公司新购资产成本高企,新资产投资收益率无法覆盖负债成本率,出现重大"再投资风险";另一方面,2022—2023年权益市场持续低迷,综合投资收益率为负,导致行业整体投资收益率快速下滑,出现"资产荒",利差损风险显著加大。
负债成本超过投资收益——这是所有寿险公司最不愿看到的局面,也是监管必须出手的原因。
监管的干预沿着清晰的节奏推进:
2023年8月,窗口指导,8月1日起停售预定利率3.0%以上的传统险、2.5%以上的分红险、最低保证利率2.0%以上的万能险。
2024年,多轮窗口指导加发文:1月、3月、5月连续窗口指导;4月进一步明确分红险客户收益(保证+分红部分)大公司不超过3.0%、中小公司不超过3.2%;8月发布《关于健全人身保险产品定价机制的通知》,9月1日/10月1日起全面停售预定利率2.5%以上的传统险、2.0%以上的分红险、最低保证利率1.5%以上的万能险。
2025年1月10日,监管发布《关于建立预定利率与市场利率挂钩及动态调整机制有关事项的通知》,建立"预定利率研究值"季度发布机制。研究值参考5年期以上LPR、6大国有银行5年期定期存款利率均值、10年期国债到期收益率、税收溢价及置信度调节系数。机制规定:当在售普通型人身保险产品预定利率最高值连续2个季度比研究值高25个基点及以上时,下调新产品预定利率最高值,并在2个月内完成新老产品切换。
2025年7月公布的二季度预定利率研究值为1.99%,已连续两个季度触发下调条件——这是行业首次触发动态下调机制。2025年9月1日起:普通型产品预定利率下调至2.0%,分红险产品预定利率下调至1.75%。
回顾近三年预定利率的调整轨迹:
时点 | 传统险 | 分红险 | 万能最低保证利率 |
2023.08 | 3.0% | 2.5% | 2.0% |
2024.09 | 2.5% | 2.0%,演示4.0% | 1.5% |
2025.09 | 2.0% | 1.75%,演示3.9%、3.5% | 1.0% |
2026.07 | — | 演示统一3.5% | — |
保险产品定价的三要素——发生率(行业生命表、限制偏离度)、利率(预定利率和演示已拉齐)、费用率(报行合一管控)——均已受到严格约束,自由度极小。
结论由此浮现:产品从同质化迈向同一化。
在产品"同一化"的竞争格局下,分红产品的竞争优势不再来自定价,而取决于两件事:"分红实现率"的达成能力,以及"产品创新"的能力。而客户会选择"更知名"或"更稳健"的险企,以提升分红实现的概率。
数据是最有力的证明:
· 2025年上市产品红利实现率:118%
· 2024年上市产品红利实现率:114%
· 近两年新产品均超过100%
在分红险的世界里,"实现率"是唯一的硬通货。友邦坚持两项公平原则:①新老客户,一致对待;②高客普客,一致对待。 这意味着无论何时投保、无论保额大小,客户都被置于同一套公平的分红核算体系之下——这正是长期稳健经营最可贵的品质。
品牌历史,穿越周期。 友邦成立于1919年,跨越百年;2026年入选《财富》世界500强;友邦人寿是中国内地首家获得设立批复的外资独资人身保险公司。
资产规模,成长动能。 2026年二季度资产规模达5,326亿元,另有2025年年末分红后特别储备,为未来分红平滑提供厚实垫层。
偿付能力,财务稳健。 2026年二季度综合偿付能力充足率347.60%,核心偿付能力充足率245.19%,远超监管红线。
投资能力,创造价值。 近3年平均投资收益率3.99%,近3年平均综合投资收益率6.53%。
服务陪伴,信守一生。 NPS(客户净推荐值)与CES(客户易互动度)连续九年市场领先。
特别储备,持续可期。 分红特别储备机制确保分红水平可跨周期平滑。
友邦的分红不是短期冲量的工具,而是一套有章法的长期机制,遵循五大原则:
· 公平性:保单分组核算计量,新老客户、高客普客一致对待;
· 平滑性:避免分红水平大幅波动;
· 长期性:平衡历史与未来收益;
· 可持续性:分红水平可长期支撑;
· 稳定性:避免分红大起大落。
同时以对冲不确定性为底层思维,在波动的市场中为客户守住确定的预期。
友邦的投资能力可以概括为五个"A":
第一个A——Ascend 跃升新程。 跨越百年的跨国寿险经验,让友邦见证并穿越了多次经济周期;既有历史厚重,又有新时期创新跃升的活力。
第二个A——Advanced 策略成熟。 针对险资长期、稳健的属性,友邦人寿精耕"三仓策略"——流动性仓保安稳、收益仓奠定基石、成长仓捕捉弹性,实现"风控、收益、流动性"的三角平衡。
第三个A——Assured 专业保障。 友邦保险集团投资部门拥有逾百年专业经验,250+投资专业人士,管理资产逾3450亿美元,在18个市场拥有业务布局且100%专注于亚太地区。友邦保险资管是获监管批复设立的专业保险资管机构,为友邦人寿全资子公司。其中国团队31名专业投资及研究人员,硕士及以上学历占比近97%,平均从业经验超过11年,多位核心投资经理拥有15年乃至20年以上资本市场从业经历,完整经历多轮经济周期。
第四个A——Aligned 资源协同。 友邦可链接BlackRock、Invesco、PIMCO、GMO等全球知名机构级资产管理公司,拥有5家专属资产管理公司。在中国,友邦与国内知名股权投资机构合作,投资了沐曦集成、摩尔线程、智谱AI、宇树科技、蓝箭航天、昆仑芯、银河航天、瀚博半导体等一批专精特新独角兽企业——既敏锐捕捉科技长周期的核心红利,也实现了商业价值与国家使命的同频共振。
第五个A——Achieved 绩优长青。 投资端坚持长期价值导向,彰显长期资本的耐心与远见。
监管对权益类资产配置比例实行与偿付能力挂钩的分档管理。以金规〔2025〕12号为例,综合偿付能力充足率≥350%的公司,权益类配置上限可达50%;而低于100%的公司仅10%且需停止新增权益投资。
友邦人寿综合偿付能力充足率长期稳定在370%—437%区间(2024年四季度为424.34%),稳居最高档。这意味着:友邦拥有行业顶尖的权益投资自由度,可以通过更高的权益配置比例增厚长期收益——这是分红实现率能够持续领先的结构性原因。
厚积六载、匠心大成。友邦的产品定制化之路清晰可循:Ascend 2021的重疾定制"友如意"开启行业定制范本,2025年9月的分红重疾"盈如意"树立分红时代重疾标杆,中端医疗"智选逸生"推动医疗险结构性变革,2026年7月高端医疗定制"传世无忧2026"落地。如今,财富赛道的定制大幕正式拉开。
Ascend 2027构建了覆盖全生命周期的分层服务地图,贯穿健康、养老、传承、教育四大领域:
· 3000万及以上:御享家名医尊享版4人 + 长寿管理2人;
· 1500万:御享家名医尊享版4人 + 长寿管理1人;
· 1000万:御享家名医尊享版4人;
· 500万:御享家名医无忧版4人;
· 300万:御享家家庭版4人;
· 100万:御享家个人版,专属AI家医1人;
· 50万:致成长卓睿成长Plus版2人;
· 30万(新增,由50万档下调):致成长卓睿成长Plus版1人/启航成长1人。
养老线同步配置康养管家(尊享版2人+终身/2人+终身/1人+终身),传承线设保险金信托"致相伴"。
多项转化利好同步推出:100万及以上服务期限最少10年;100万和300万不限财富类占比;500万及以上增设新老拼单利好;高潜老客触访方面,无御享家的客户赠送御享家(礼遇版)一年期体验服务,已有御享家的客户赠送名医直通车(礼遇版)一年期体验服务。
Ascend 2027的财富产品线按需求场景精准排布:
需求场景 | 对应产品 |
资产增值·万能账户 | 追加活动 |
增值+寿险保障 | 传世盈佳珍藏版 |
寿险保障+信托 | 传世经典 |
长期现金流 | 传世金生 |
退休现金流 | 传世未来 |
终身现金流 | 传世颐年 |
银发专属 | 自在福 |
儿童教育金 | 星耀未来 |
高客专属分红账户 | 致享尊裕珍藏版 |
定制年金 | 传世鑫选 |
全差分红 | 传世臻享 |
稳赢人生 | 全球投资 |
作为财富献礼的主力产品,《友邦传世盈佳珍藏版终身寿险(分红型)》相较原产品(传世盈佳荣耀家享版)实现三项提升:
一是现价增长更快。 以30周岁男性、10年交、年交保费10万元为例,红利利益演示下,珍藏版在39岁、65岁、80岁、104岁各时点的总现金价值分别为约154.6万、200.6万、304.1万、708.5万元,全面优于原产品的155.6万、201.8万、306.0万、712.9万元区间;更重要的是,现价≥已交保费的保单年度提前——10年交下红利利益演示提前2年,保证利益演示下6年交、10年交分别提前1年。具体来看,红利利益演示下珍藏版趸交/3年交为6年、6年交为8年、10年交为10年;保证利益演示下珍藏版6年交8年、10年交11年,而荣耀版分别为9年、11年。
二是附加搭配更活。 在原有单被保险人可附加产品基础上,新增DIY年金及3款教育附加险:友邦附加启航高中教育年金、启航大学教育年金、启航深造教育年金(均为分红型),以及友邦附加星耀未来2026年金保险(分红型)。
三是客户利益更优。 保证托底、分红向上的结构,使其在同质化市场中依然保有鲜明的利益优势。
客户需求的变迁,是这款产品最好的注脚。
个体需求正向多元、灵活升级:年轻时想要财富增值、享受生活的补充资金,甚至"提前躺平";中年要兼顾子女教育金与自己的退休规划;临近退休则需要提升退休生活品质、筹备旅行资金;再往后则是财富传承——既包括资产传承(为子女未来生活兜底、帮助子女应对可能的职业危机),也包括意识传承("授人以渔",培养财商、建立风险防范意识与独立性)。
人生阶段越往后,需求越多元,对年金领取灵活性的要求越高。
于是客户会问:年轻时的提前躺平,能不能和退休后的旅行资金,放在同一张保单里?教育金,能不能和养老金一起规划?现金流,能不能和长期储备一起兼顾?
人生从来不是一道单选题,而是一场丰盛的叠加。 友邦的答案是《友邦传世鑫选年金保险(分红型)》——AIA首款定制年金。
产品结构采用"主险(灵活定制)+ 附加教育年金(可选)+ 附加享老年金(可选)":
· 主险:投保年龄0—70周岁(7天起),交费期间趸交/3/6/10/15/20年;生存年金可从第5/10/15/20年或30/35/40周岁起领,至88或105周岁,年领或月领;
· 附加教育年金:启航高中(15—17周岁)、大学(18—21周岁)、深造(22—24周岁)三款,与教育支出高峰精准匹配;
· 附加享老年金:自在A款(50/55周岁起领)、B款(60/65周岁起领),至88/105周岁;
· 主附险给付的年金均可按约定转入增利宝/盈利宝万能账户二次增值;
· 可期增额红利提升年金给付金额。
组合自由度高达35,840种DIY选择——生存年金主险交费期间6种、保险期间2种、领取方式2种、开始领取时间7种;教育年金附加险3款、交费期间4种;享老年金附加险2款、交费期间6种、保险期间2种、领取方式2种、开始领取时间4种;万能险可选投保。
为化繁为简,友邦打造了DIY年金场景化试算工具,每家分公司配置2个定制场景+8个共享场景,覆盖"提前躺平+成长无忧""自在享老+子女教育""悠然退休+子女现金流""富二代暖薪""现金流/教育金/享老金"等典型场景,真正让代理人"讲服务权益、讲万能组合、讲年金搭配"变得可落地。
这是Ascend 2027旗舰中的旗舰。
产品形态:《友邦致享尊裕珍藏版终身寿险(分红型)》,投保年龄0—70周岁,保险期间终身,保险责任为身故保险金,支持双被保险人、支持继任投保人,可搭配盈利宝并支持联合演示。
与传世盈佳珍藏版的核心差异在于红利分配形式:盈佳珍藏版为增额红利;致享尊裕珍藏版为"增额红利 + 终了红利"。
双引擎驱动模式清晰而有力:
· 基础:保证利益部分,预定利率1.75%;
· 引擎1·增额红利:每年确定年度红利,红利转化为新增保额,持续累积;
· 引擎2·终了红利:以一大笔现金资产方式,留存于分红账户再投资、持续累积,在保险合同终止时(退保或身故)一并支付。
高客专属分红账户的三重优势支撑终了红利:
· 01 权益增厚:长久期属性匹配更高权益资产配置比例;
· 02 全球布局:稀缺QDII额度,把握美元投资与跨境投资机会,配置高等级信用主体,锁定海外利率周期高点;
· 03 优选项目:A股与港股高分红股票(预期股息率>4%),以及枢纽区域核心物流项目、核心城市优质商业项目、一线城市长租公寓等RE项目(预期收益率7—8%)。
一句话概括:保证托底、分红向上;终了红利、穿越未来;隔离风险、指
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号