

标题
- 标题
- 内容

中信保诚「臻耀传世」终身寿险(分红型)保险利益演示解读
一、产品概述
中信保诚「臻耀传世」终身寿险(分红型)(宣发名称:中信保诚「祯祥世家」创世版)是由中信保诚人寿保险有限公司承保的一款分红型杠杆终身寿险产品。该产品面向18至70周岁人群,基本保险金额最低100万元,以1万元整数倍递增,提供终身身故保障。与纯增额终身寿险不同,该产品的核心特征在于“身故杠杆+红利推高保额与现金价值”的双轨增长模式。
二、产品结构与核心机制
(一)身故保险金计算逻辑
「臻耀传世」的身故保险金采取“取大”原则,即以下两项金额中的较大者:
基本保额对应的已交保费×K值:K值根据被保险人身故时的到达年龄确定:18至40周岁为160%,41至60周岁为140%,61周岁及以上为120%。
基本保险金额+累积红利保险金额。
到达年龄的计算方式为:投保年龄+身故时保单年度数-1。这意味着在保单早期,身故保障主要依赖“保费×K值”的杠杆效应;随着时间推移,累积红利保险金额不断增长,逐步推高有效保额,使身故保障在后期实现“保额路径”的超越。
(二)红利机制:增额红利
该产品采用增额红利分配方式,而非现金红利。保险公司的分红保险业务盈余将用于增加“累积红利保险金额”,且红利保额继续参与下一年度的红利计算,形成复利累积效应。演示表中的“当年红利保险金额”即为该保单年度新增的红利保额,“累积红利保险金额”则为历年红利保额的累计值。
需要特别强调的是,红利分配是不确定的,在某些年度红利可能为零。演示表中的红利利益数据是基于精算假设的参考值,并非保险公司的承诺。
三、保证利益演示分析
保证利益是指写进保险合同、不受保险公司经营状况影响的确定利益。在本演示中,保证利益包括基本保险金额、基本保险金额对应的现金价值(退保金)以及身故保险金。
(一)现金价值的积累节奏
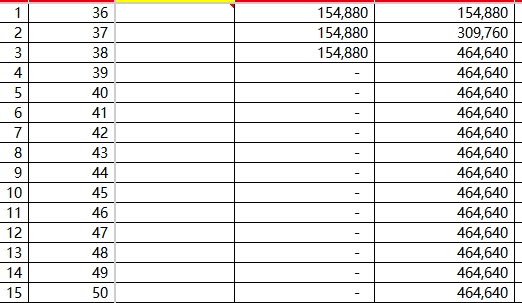
从演示数据观察,35岁女性、3年交、年交154,880元的情况下,保证现金价值呈现以下特征:
第1年末:保证现金价值为44,210元,仅为已交保费的28.5%,处于“回本”前阶段。
第3年末:累计保费达到464,640元,保证现金价值为215,720元,现金价值/累计保费比率约为46.4%。
第5年末:保证现金价值跃升至443,340元,达到累计保费的95.4%,接近回本。
第6年末:保证现金价值为450,930元,超过累计保费464,640元的97%,基本实现保证利益的“回本”。
第20年末:保证现金价值为569,610元,约为累计保费的122.6%。
第40年末:保证现金价值为774,330元,约为累计保费的166.7%。
从回本节奏看,3年交费的情况下,保证现金价值大约在第6个保单年度接近累计保费水平,与此前同类产品的回本节奏基本一致。
(二)保证身故保险金
在保证利益演示中,身故保险金在整个保险期间均为1,000,000元(基本保险金额)。这是因为在演示中,如果仅考虑保证利益而不考虑红利累积,身故保险金按照“已交保费×K值”与“基本保险金额”取大的规则,第1至第3保单年度因“已交保费×160%”分别为247,808元、495,616元、743,424元,均低于100万元基本保额,故身故金为100万元。第4保单年度起,累计保费已固定为464,640元,K值160%对应743,424元,仍低于基本保额,因此保证身故保险金始终维持在100万元。
四、红利利益演示分析
红利利益是在保证利益基础上,假设红利分配达到演示水平时的保单价值。本演示采用的红利利益数据体现了累积红利保额对现金价值和身故保额的双重推升。
(一)总现金价值的增长路径
在红利利益演示下,总现金价值=基本保额对应现金价值+累积红利保额对应现金价值。从数据看:
第1年末:总现金价值为45,759元,其中红利贡献1,549元,红利占比约3.4%。
第5年末:总现金价值为465,929元,红利贡献22,589元,红利占比约4.8%。
第10年末:总现金价值为539,951元,红利贡献57,481元,红利占比约10.6%。
第20年末:总现金价值为722,798元,红利贡献153,188元,红利占比约21.2%。
第30年末:总现金价值为961,448元,红利贡献293,038元,红利占比约30.5%。
第40年末:总现金价值为1,262,076元,红利贡献487,746元,红利占比约38.7%。
第50年末:总现金价值为1,600,145元,红利贡献733,315元,红利占比约45.8%。
可以看出,随着保单年度的增加,红利在总现金价值中的占比逐步提升,从第1年的不足4%增长至第50年的近46%,体现了增额红利复利累积的长期效应。
(二)身故保险金的变化
在红利利益演示下,身故保险金同样呈现增长态势。由于累积红利保额逐年增加,身故保险金在基本保额100万元的基础上逐步抬升:
第1年末:身故保险金1,003,740元(基本保额+当年红利保额3,740元)。
第10年末:身故保险金1,119,140元,突破110万元。
第20年末:身故保险金1,268,935元,超过126万元。
第30年末:身故保险金1,438,411元。
第40年末:身故保险金1,629,894元。
第50年末:身故保险金1,845,973元。
身故保险金的增长幅度相对温和,主要是因为增额红利模式下,每年新增的红利保额在早期规模有限,需要通过长期累积才能形成显著的保障增量。
五、理性看待分红险演示利益
(一)演示利益不等于实际收益
分红险的演示利益是基于精算假设的参考数据,并非保险公司的收益承诺。消费者在保单年度实际收到的红利与演示红利金额之间的比值,即为红利实现率。红利实现率等于100%表示实际分红与演示一致,超过100%表示实际分红高于演示水平,低于100%则表示未达到演示水平。
值得注意的是,红利实现率的高低并不直接等同于实际收益的高低。不同产品可能因演示利率基准的差异,导致红利实现率出现“虚高”或“虚低”的现象。消费者在评估分红险产品时,应综合考虑保险公司的长期投资能力、偿付能力充足率、风险评级等指标,而非仅关注单一的红利实现率数值。
(二)增额红利与现金红利的区别
该产品采用增额红利方式,红利不以现金形式派发,而是以增加保额的形式累积。这种模式的优点在于:红利保额继续参与后续年度的红利计算,形成复利效应,有利于长期资产增值。但缺点是流动性相对较弱,红利部分的价值主要体现在保额和现金价值的增长上,而非即时的现金流入。
(三)监管框架下的分红险定位
2026年上半年,分红险原保险保费收入达10,126亿元,同比增长超过94%。分红险已成为人身保险市场的重要组成部分。监管部门对分红险的红利分配有明确要求:保险公司每年至少应将分红保险可分配盈余的70%分配给客户,同时设立分红保险特别储备以平滑分红水平,丰年积累、歉年释放。这些制度安排有助于保障保单持有人的长期利益,但也需要消费者理解分红险“保证+浮动”的双层结构特征。
六、产品权益与注意事项
「臻耀传世」除基本的终身保障外,还提供以下保单权益:
保单借款:最高可借现金价值的80%扣除未偿本息,适合有短期资金周转需求的投保人。借款期间保单利益不受影响,但需注意借款利息的累积。
年金转换权:满足条件时可将部分保单利益转换为年金形态,为养老规划提供补充现金流。
三项免责:仅包含故意杀害、故意犯罪、两年内自杀三条免责条款,在同类产品中免责条款较少。
15天犹豫期:签收保单后15天内可无条件退保,仅扣除不超过10元工本费。
七、结语
中信保诚「臻耀传世」终身寿险(分红型)的利益演示展示了一款分红型杠杆终身寿险的典型价值曲线。在保证利益层面,产品通过“保费×K值”的身故杠杆为早期保障提供支撑,现金价值在第6个保单年度附近接近回本;在红利利益层面,增额红利机制推动有效保额和现金价值逐年增长,长期持有下红利贡献占比可逐步提升至四成以上。
然而,演示数据终究是精算假设下的参考值。分红险的核心价值在于“保证利益打底、浮动红利向上”的结构性安排,消费者在评估此类产品时,应重点关注保证现金价值表所反映的确定性利益,而非仅被红利演示的“未来图景”所吸引。分红实现率的波动是分红险的固有特征,理性预期、长期持有,才是分红险配置的合理心态。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

