

标题
- 标题
- 内容



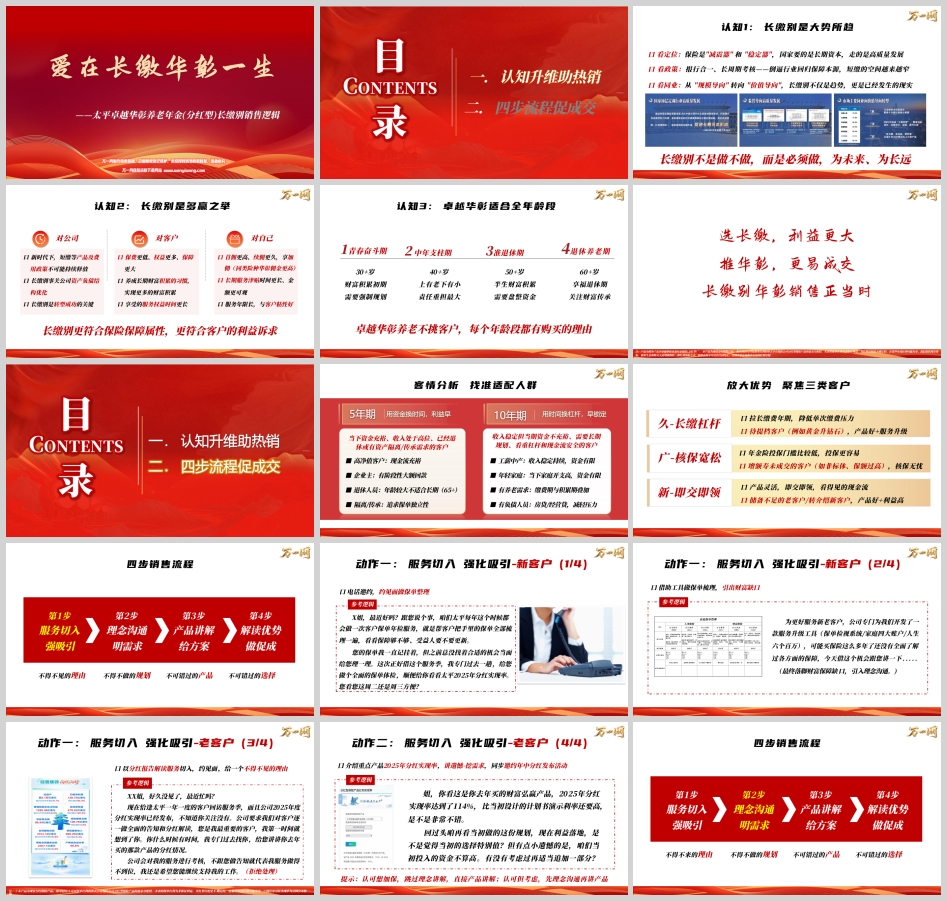
爱在长缴,华彰一生——太平卓越华彰养老年金(分红型)长缴别销售逻辑全解
前言
在保险行业深度转型的当下,产品销售的逻辑正在发生根本性变化。过去依靠短缴、趸交冲规模的打法已难以为继,取而代之的是回归保障本源、以价值为导向的长缴别经营。太平卓越华彰养老年金保险(分红型)正是在这一背景下推出的重要产品。如何把这款产品讲清楚、卖明白?关键在于认知升维与流程落地两个层面:先让销售人员自己想通"为什么必须做长缴",再用一套可复制的四步流程把价值传递给客户。
一、认知升维:想通了,才卖得动
销售的第一步永远是自我说服。如果对长缴别的价值认知不到位,面对客户时就会底气不足,最终又退回短缴的老路。因此,必须先完成三个认知的升维。
认知一:长缴别是大势所趋
看定位。 保险的本质是经济的"减震器"和社会的"稳定器"。国家需要的是长期资本,走的是高质量发展之路。长周期、稳定性的保险资金,恰恰契合这一国家战略定位。
看政策。 报行合一、长周期考核等监管政策持续深化,正在倒逼行业回归保障本源。依赖费用驱动的短缴产品,其政策空间越来越窄。这不是短期波动,而是长期的制度性方向。
看同业。 行业已从"规模导向"转向"价值导向",主要主体纷纷加码长缴别产品。长缴别不仅是趋势,更是已经发生的现实。
结论很明确:长缴别不是"做不做"的问题,而是"必须做"的问题——为未来做,为长远做。
认知二:长缴别是多赢之举
对自己: 首佣更高、续佣更久,同类险种中华彰佣金更具优势;长期服务津贴时间更长、金额更可观;服务年限拉长,与客户的粘性显著增强。长缴别意味着更稳定、更可持续的职业生涯。
对客户: 保费更低、权益更多、保障更大;帮助客户养成长期财富积累的习惯,实现更多的财富积累;同时享受服务权益的时间也更长。长缴别更符合保险的保障属性,更符合客户的根本利益诉求。
对公司: 新时代下,短缴产品及费用政策不可能持续释放;长缴别事关公司资产负债结构优化,是公司转型成功的关键。
三方共赢,这是长缴别能够持续推进的底层动力。
认知三:卓越华彰适合全年龄段
产品不挑客户,因为人生的每个阶段都有购买的理由:
30+岁(青春奋斗期): 财富积累初期,需要强制规划;
40+岁(中年支柱期): 上有老下有小,责任重担最大;
50+岁(准退休期): 半生财富积累,需要盘整资金;
60+岁(退休养老期): 享福退休期,关注财富传承。
四个阶段,四种理由,构成了完整的客户覆盖图谱。选长缴,利益更大;推华彰,更易成交——长缴别华彰销售正当时。
二、客情分析:找准适配人群,放大优势
认知到位后,要解决的问题是"卖给谁"。
(一)缴费方式的适配分野
长缴别(如10年交)更适合: 收入稳定但当期资金不充裕、需要长期规划、看重杠杆和现金流安全的客户。具体包括:工薪中产(收入稳定持续但资金有限)、年轻家庭(当下家庭开支高、资金紧张)、有养老需求的客户(缴费期与积累期叠加)、有负债人员(房贷或经营贷,需要减轻压力)。
短缴/趸交更适合: 当下资金充裕、收入处于高位、已经退休或有资产隔离与传承需求的客户。具体包括:高净值客户(现金流充裕)、企业主(有阶段性大额回款)、退休人员(年龄较大,65岁以上不适合长期缴费)、有隔离或传承需求者(追求保单独立性)。
(二)聚焦三类客户,放大三大优势
"新"——即交即领。 产品灵活,交了就能领,看得见的现金流。适合储备不足的老客户及转介绍的新客户,卖点是"产品好+利益高"。
"广"——核保宽松。 年金险投保门槛比较低,投保更容易。适合增额寿未成交的客户,如非标体、保额过高的客户,卖点是"核保无忧"。
"久"——长缴杠杆。 拉长缴费年期,降低单次缴费压力。适合待提档客户(例如黄金升钻石),卖点是"产品好+服务升级"。
三类客户,三条切入路径,把产品的差异化优势转化为具体的成交理由。
三、四步销售流程:从见面到成交
有了认知和客户定位,最后要落地到可执行的话术流程。整套流程分为四步:服务切入强吸引 → 理念沟通明需求 → 产品讲解给方案 → 解读优势做促成。
第一步:服务切入,强化吸引
核心是给客户一个"不得不见的理由"。
针对新客户: 以保单年检服务为切入点电话邀约。参考话术:"X姐,最近好吗?咱们太平每年这个时候都会做一次客户保单年检服务,帮客户把手里的保单全部梳理一遍,看看保障够不够、受益人要不要更新。您的保单我一直记挂着,这次正好借这个服务季,我专门过去一趟给您做个全面体检,顺便给您看看太平2025年分红实现率。您看这周二还是周三方便?"
见面后,借助保单检视系统、家庭四大账户、人生六个百万等工具做家庭保单整理,从人身保障(百万医疗、百万重疾、百万身价)到财富规划(百万教育、百万养老、百万传承)逐项比对,最终落脚于财富保障缺口,自然引入理念沟通。
针对老客户: 以分红报告解读服务切入。"XX姐,恰逢公司一年一度的客户回访服务季,公司2025年度分红实现率已经发布。公司要求我们对客户逐一做全面告知和分红解读,您是我最重要的客户,我第一时间就想到了您。公司会对我的服务进行考核,不跟您做告知就代表我服务做得不到位,还是希望您继续支持我的工作。"——这段话同时完成了拒绝处理。
见面后展示分红实现率:"您看这是您去年买的财富弘赢,2025年分红实现率达到了114%,比当初计划书演示利率还要高。回过头看当初做的规划,现在利益落地,是不是觉得当初的选择特别值?但有点小遗憾的是,咱们当初投入的资金不算高,有没有考虑过再适当追加一部分?"
关键判断: 客户认可且想加保的,跳过理念讲解,直接进入产品讲解;认可但还在考虑的,先做理念沟通再讲产品。
第二步:理念沟通,明确需求
这一步要做两件事:讲清人生三大刚需,并分析财富三大陷阱。
第一,直面人生三大刚需。
子女教育: "教育金准备得越多越踏实。未来学费根本不可控——孩子万一考上更好的学府,20万、50万、100万都有可能,到时候从哪儿出?是那时候压力大,还是现在每月交钱压力大?肯定是未来,因为那是刚需,躲不掉。现在每月规划1000、2000,条件好点1万,慢慢积累——爬慢坡永远比爬直坡轻松。"而且当前要准备的不只是学费,还有"拔高专项金":游学、择校、留学。教育分流背景下,与其卷孩子,不如卷家长——家庭经济实力直接决定孩子能走多远。
创业婚嫁: 创业金方面,"教育给的是'能',创业金给的是'敢'——有这笔钱敢试错、敢抓机会"。婚嫁金方面,"婚姻是学业之外父母对孩子最重要、或许也是最后一次托举,能花的时候多花一点,给孩子一个体面的起点"。教育托举起点,创业婚嫁托举拐点——两笔钱准备好了,父母对孩子的托举才算真正闭环。
未来享老: 面临人口老龄化、少子化、养老金替代率不足三大现实,靠社保只能"吃饱",靠孩子他自己都压力大,养老得靠自己提前布局。用得上,体面从容;用不上,这笔钱锁定了预定利率,等于提前拥有了一份能产生被动收入的资产,要么补充养老品质,要么做财富传承,怎么都划算。
第二,分析财富三大陷阱。
消费诱惑: "打开手机看看,京东、淘宝、拼多多,还有各种直播APP,钱不知不觉就花掉了。如果不主动锁定一笔钱,它就会在不知不觉中被花掉。"
投资陷阱: "市场波动大,今天赚、明天亏。谁都想通过理财'钱生钱',但理财是个专业活。很多人缺乏足够了解,容易被市场情绪带着走。你盯着的是高利益,市场盯着的可能是你的资金。三大刚需的钱是输不起的钱,真不能拿去赌。"
借贷风险: "亲戚朋友遇到困难开口借钱,借了怕不还,不借怕伤感情,左右为难。更别说社会上还有各种套路贷、金融骗局,一不小心辛苦攒下的钱可能直接就没了。"
落脚点: 三个坑——消费诱惑钱不知不觉花了,盲目投资钱越理越少,人情借贷钱一去不回。所以需要一个既安全、又能管住手、还能专款专用的工具——保险。
第三步:产品讲解,给出方案
开场: "恰逢公司即将迎来百年华彰,特意推出一款产品回馈新老客户。对比您之前持有的产品,这款新增即交即领权益,一张保单兼顾前期高增长、中期高利益、后期高传承,子女教育、婚嫁储备、高品质养老、资产安全传承一站式解决。"
以40岁女性,年交3万元,10年交,65岁开始领取养老金,分红选择累积生息为案例,讲透四大优势:
优势一:即交即享利益,年年都有钱领。 现金分红相当于太平每年发一个小福利,可以过生日、去游玩,灵活得很。最大亮点是即交即享——无须等待,交了就能领。交费年末即可享分红,后期年年有分红,分红年年涨(1.0%起步,65年均值约为1.34%)。不领还能累积生息,越涨越多。
优势二:养老金领取前,利益步步高。 第11年缴费期满起至养老金领取前,现金价值每年增幅约1.75%;第11年当年度红利+现金价值增幅约2.94%。缴费期满至养老金领取前阶段总增幅约3%+,在当前市场下行环境下相当可观。
优势三:养老金领取后,利益步步高。 从65岁起每年领取养老金7,476元,一直领到105周岁,钱自动到账,活多久领多久,41年合计可领取30.65万元。到第65岁,当年度红利+养老金合计增幅约4.01%,从65岁到105岁综合年增幅约4%。
优势四:灵活多变,一金多用。 子女教育金——第15年生存总利益约36万,留学无忧;婚嫁创业金——第20年可准备约41万;专属养老金——65岁起每年约1.2万(月领1000);财富传承金——身故/满期给付保费,确定留下爱。
第四步:解读优势,高效促成
最后要给客户一个"不可错过的选择",从太平分红与长缴优势两个维度收口。
讲太平分红: "选购分红险,产品本身很重要,但更要看保险公司的综合实力。因为分红不是口头承诺,是公司真实的经营盈利——公司赚得好,客户才能拿到实实在在的分红利益。"
看盈利: 2026年上半年中国太平净利润128.73亿港元,同比增长90.3%,公司大幅盈利,客户更多利益。
看兑现: 2025年发布的所有分红险险种,分红实现率最高118%,最低超过114%,全部超过客户投保时的红利承诺。
看投资: 太平资金投向三大核心赛道——重大基建(南水北调、中国铁建增资、一带一路、轨道交通)、清洁能源与核电新能源、国产芯片与GPU硬科技。2026年3月中国神华200亿元定增中,太平人寿获配0.95亿股、认购41.5亿元,为最大单一投资者。基建发展、能源升级、科技进步,太平都能分享发展红利,这就是平台的投资底气。
讲长缴优势: 以总保费30万为例,有三种交法——趸交、5年交、10年交。趸交和5年交也能长期拿利益,但压力大,容易拿不住。选10年长缴,目的不是交的时间长,而是让我们有条件拿的时间长,接住太平耐心资本带来的红利。
两点核心原因:
周期长,压力越小: 把30万分摊到10年,每年只需3万,缴费痛感弱,完全不影响生活,更容易坚持。
周期越长,成本越低: 其一,通货膨胀会稀释未来的钱,10年后交的3万实际购买力可能只相当于今天的2万多,用更不值钱的钱缴费更划算;其二,收入未来很可能还会提升,到时再交这笔钱会觉得更轻松。这叫用未来的轻松,确定现在的规划,还能享受终身的分红。
结语
整套销售逻辑可以浓缩为一句话:认知上想通长缴的必然性,客情上找准适配的人群,流程上用服务切入降低防备,用理念沟通唤醒需求,用产品讲解呈现价值,用公司与长缴双重优势完成促成。
需要特别提示的是,太平卓越华彰养老年金保险(分红型)为现金分红保险产品,保单持有人可以保单红利的形式享有保险公司分红型保险产品的盈余分配权,但未来的保单红利为非保证利益,其红利分配是不确定的,在某些年度红利可能为零。产品提供现金领取、累积生息和购买交清增额保险三种红利领取方式,若在保单年度内合同终止,则不享有该保单年度的红利分配。文中涉及的利润数据、分红实现率、投资项目等均取自公开披露信息,所有利益演示基于公司精算假设,不代表公司历史经营业绩,也不代表对未来经营业绩的预期,实际以产品条款与保险合同为准。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号