

标题
- 标题
- 内容



恒安标准幸福到老怡享版分红型养老年金保险深度解析
一、产品背景:长寿时代下的养老新命题
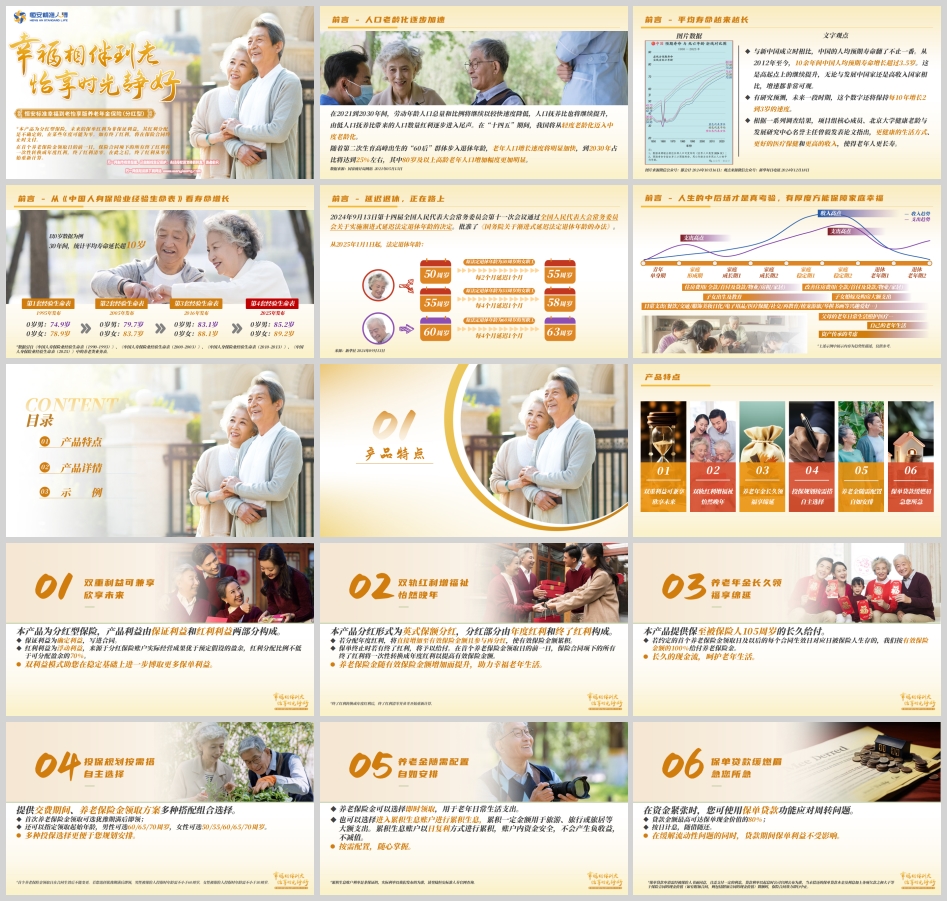
随着我国人口老龄化进程的不断加速,养老问题已成为每个家庭必须面对的现实课题。数据显示,在2021到2030年间,劳动年龄人口总量和比例将继续以较快速度降低,人口抚养比持续提升。到2030年,我国老年人口占比将达到25%左右,其中80岁及以上高龄老年人口增加幅度更加明显。与此同时,我国人均预期寿命持续增长,从2012年至今的10余年间,中国人均预期寿命增长超过3.5岁,且有研究预测未来还将保持每10年增长2到3岁的速度。
从《中国人身保险业经验生命表》的迭代来看,以0岁数据为例,30年间统计平均寿命延长超10岁。第四套经验生命表(2025年发布)显示,0岁男性预期寿命达85.2岁,0岁女性达89.2岁。寿命的延长意味着退休后的生活年限可能长达20至30年甚至更久,这对养老资金的充足性和持续性提出了更高要求。
与此同时,延迟退休政策正在稳步推进。根据2024年9月13日第十四届全国人民代表大会常务委员会第十一次会议通过的决定,从2025年1月1日起,原法定退休年龄为60周岁的男职工将逐步延迟至63周岁,原法定退休年龄为55周岁的女职工将逐步延迟至58周岁,原法定退休年龄为50周岁的女职工将逐步延迟至55周岁。退休年龄的推迟,客观上要求养老规划更早启动、更精准匹配。
在这样的大背景下,恒安标准人寿推出的“幸福到老怡享版”分红型养老年金保险,以“保证利益+红利利益”的双重模式,为消费者提供了一种兼顾安全性与成长性的养老解决方案。
二、产品特点:六大核心优势构建养老保障体系
(一)双重利益可兼享,欣享未来
本产品为分红型保险,产品利益由保证利益和红利利益两部分构成。保证利益为确定利益,写进合同,不受市场波动影响;红利利益为浮动利益,来源于分红保险账户实际经营成果优于预定假设的盈余,红利分配比例不低于可分配盈余的70%。这种双利益模式使得投保人在获得稳定保底收益的基础上,还有机会分享保险公司的经营成果,实现保单利益的进一步提升。
(二)双轨红利增福祉,怡然晚年
本产品分红形式为英式保额分红,分红部分由年度红利和终了红利构成。若分配年度红利,将直接增加至有效保险金额且参与再分红,使有效保险金额逐年累积,形成“复利效应”。保单终止时若有终了红利,将予以给付。特别值得关注的是,在首个养老保险金领取日的前一日,保险合同项下的所有终了红利将一次性转换成年度红利以提高有效保险金额,终了红利清零并从零开始重新计算。这一设计使得养老保险金随有效保险金额增加而提升,有效抵御长寿风险。
(三)养老年金长久领,福享绵延
本产品提供保至被保险人105周岁的长久给付。若约定的首个养老保险金领取日及以后的每个合同生效日对应日被保险人生存的,保险公司按有效保险金额的100%给付养老保险金。这种长久、稳定的现金流设计,能够有效覆盖退休后长达数十年的生活支出需求,为老年生活提供持续的经济支持。
(四)投保规划按需搭,自主选择
产品提供交费期间、养老保险金领取方案多种搭配组合选择。首次养老保险金领取可选犹豫期满后即领,还可以指定领取起始年龄:男性可选60/65/70周岁,女性可选50/55/60/65/70周岁。交费期间可选趸交、3/5/10/15/20年交。多种投保选择更便于消费者根据自身实际情况进行规划安排。需要特别提示的是,首个养老保险金领取日在合同生效后不能变更;若选择犹豫期满后即领,男性被保险人投保时年龄需不小于60周岁,女性被保险人投保时年龄需不小于50周岁。
(五)养老金随需配置,自如安排
养老保险金可以选择即时领取,用于老年日常生活支出;也可以选择进入累积生息账户进行累积生息,累积一定金额用于旅游、旅行或旅居等大额支出。累积生息账户以日复利方式进行累积,账户内资金安全,不会产生负收益,不减值。按需配置,随心掌握。需要说明的是,累积生息账户利率是非保证的,实际利率以保险公司发布的为准。
(六)保单贷款缓燃眉,急您所急
在资金紧张时,投保人可使用保单贷款功能应对周转问题。贷款金额最高可达保单现金价值的80%,按日计息,随借随还。在缓解流动性问题的同时,贷款期间保单利益不受影响。保单贷款申请需经被保险人书面同意,且需支付一定的利息,贷款利率以起息时公司官网公布为准。当未偿还的保单贷款本金及利息加上各项欠款之和大于等于保险合同的现金价值时,保险合同效力即行中止。
三、产品详情:要素与规则全解析
(一)产品要素
投保年龄:满28天至75周岁(含)
保险期间:至被保险人满105周岁后的首个合同生效日对应日的24时
产品分类:P3
交费期间:趸交、3/5/10/15/20年交
(二)保险责任
1. 养老保险金
首个养老保险金领取日由投保时约定并在保险单上载明。可选择以犹豫期届满后次日或被保险人到达约定的领取起始年龄后的首个合同生效日对应日次日作为首个养老保险金领取日。自首个养老保险金领取日起至保险期间届满日,被保险人在首个养老保险金领取日及以后的每个合同生效日对应日生存的,按合同有效保险金额的100%给付养老保险金。
2. 身故保险金
若被保险人身故,给付身故保险金,合同终止。身故保险金等于以下两者中的金额较大者与被保险人身故时累计红利保险金额对应的现金价值之和:(1)被保险人身故时合同已交付的保险费扣除累计已产生的初始保险金额对应的养老保险金后的余额;(2)被保险人身故时合同初始保险金额对应的现金价值。
3. 责任免除
因投保人对被保险人的故意杀害、故意伤害,被保险人故意犯罪或者抗拒依法采取的刑事强制措施,被保险人自合同成立或者合同效力恢复之日起2年内自杀(但被保险人自杀时为无民事行为能力人的除外)导致被保险人身故的,不承担给付身故保险金的责任。
(三)保险金额
有效保险金额:初始保险金额与各保单年度累计已分配的红利保险金额之和
初始保险金额:由投保人与保险公司约定,并在保险单中载明
红利保险金额:因分配年度红利所增加的保险金额,已分配的红利保险金额也将计入以后各年度的红利计算基数
(四)投保规则
投保人年龄需满18周岁。被保险人年龄根据交费期间和养老金领取年龄有所不同,例如:选择60岁领取,趸交最大年龄59岁,3年交最大57岁,5年交最大55岁,10年交最大50岁,15年交最大45岁,20年交最大40岁。保险期间至被保险人105周岁,交费方式为趸交、3/5/10/15/20年交。
(五)犹豫期及合同解除
犹豫期为15日。在犹豫期内解除保险合同,将(扣除不超过10元的工本费后)退还所支付的全部保险费;在犹豫期后解除保险合同,将退还保险合同的现金价值,如有特别红利的,则同时支付。犹豫期后解除合同会遭受一定的损失。
(六)现金价值权益
现金价值是保险合同所具有的价值,通常体现为解除合同时,根据精算原理计算的,由保险公司退还的那部分金额。合同的现金价值包括初始保险金额所对应的现金价值和各保单年度累计分配的红利保险金额所对应的现金价值。
保单贷款:在合同有效期内,且合同具有现金价值时,可书面申请贷款,但应取得被保险人的书面同意。贷款金额不得超过申请贷款时合同的现金价值扣除各项欠款后余额的80%,每次贷款期限最长不超过6个月。
减少保额:在合同有效期内,可书面申请减少保额,将初始保险金额和累计红利保险金额按相同比例减少。办理减少保额后,按照减少后的初始保险金额和累计红利保险金额承担保险责任,并退还所减少的有效保险金额部分对应的现金价值。
四、红利介绍:来源、分配与投资策略
(一)红利来源
红利来源于利差、费差、死差等,即分红保险账户实际经营成果优于预定假设(预定利率假设、预定费用率假设、预定死亡率假设等)的盈余。保险公司在每个会计年度分配给保单持有人的比例不低于可分配盈余的70%。
(二)红利分配
保险公司将在每一会计年度后对该会计年度的分红保险业务进行核算,根据分红保险业务的经营状况,确定红利分配方案,并在每年的合同生效日对应日后向投保人提供红利通知书。影响保险单分红水平的因素主要是公司该会计年度的实际经营状况,包括分红账户的投资收益状况、实际赔付状况、实际的营业费用状况等。
本保险产品为增额分红保险产品,红利分配包括年度红利和终了红利。年度红利以增加保险金额的方式给付,增额部分也参加以后各年度的红利计算。身故或其它原因导致合同终止的,将根据分红保险业务的实际经营情况进行核算,以现金方式给付终了红利。保险合同的红利水平是不保证的,在某些年度红利可能为零。
在首个养老保险金领取日的前一日,保险合同项下的所有终了红利将一次性转换成年度红利,终了红利清零。在此之后,终了红利从零开始重新计算。
(三)投资策略
保险公司立足于长期稳健的经营,严格防范和控制投资风险,坚持资产与负债匹配并结合自身条件和产品特点,选择合适的投资渠道,努力保持分红水平的稳定性和连续性。
五、案例演示:张女士的养老规划
以张女士为例,40周岁,选择恒安标准幸福到老怡享版养老年金保险(分红型),保至105周岁后的首个合同生效日对应日的24时,初始保险金额50,000元,5年交费,55周岁开始领取养老保险金,每年交费310,580元。
在保证利益情形下,张女士55岁开始每年领取养老保险金50,000元,至105岁累计领取250万元。而在红利利益情形下,由于年度红利增加有效保险金额,养老保险金逐年提升:55岁时领取58,532元,60岁时领取60,458元,70岁时领取64,506元,80岁时领取68,824元,90岁时领取73,429元,100岁时领取78,344元,105岁时领取80,924元。至105岁,累计领取养老保险金约352.6万元,显著高于保证利益水平。
从身故保险金和现金价值来看,红利利益情形下同样表现更优。例如在60岁时,保证利益情形下身故保险金为1,252,900元,现金价值为1,181,775元;而红利利益情形下身故保险金加终了红利为1,556,264元,现金价值加终了红利为1,485,139元。
需要特别说明的是,该利益演示基于公司的精算及其他假设,不代表公司历史经营业绩,也不代表对公司未来经营业绩的预期,保单的红利分配是不确定的,利益演示中保证利益情形下的保单红利分配为零。如有终了红利,将在保险合同终止时支付。在首个养老保险金领取日的前一日,保险合同项下的所有终了红利将一次性转换成年度红利,终了红利清零。
六、总结与建议
恒安标准幸福到老怡享版分红型养老年金保险,以其“保证利益+红利利益”的双重模式、英式保额分红的双轨红利机制、保至105周岁的长久给付、灵活的投保组合选择、累积生息账户的自主配置以及保单贷款的流动性支持,构建了一个较为完整的养老保障体系。
对于消费者而言,在选择此类分红型养老年金产品时,需要充分理解保证利益与红利利益的区别,认识到红利分配的不确定性,并根据自身的年龄、收入状况、退休规划、风险偏好等因素,合理选择交费期间和养老保险金领取方案。同时,建议将此类产品作为养老规划的重要组成部分,而非全部,结合社会养老保险、企业年金、个人储蓄和投资等多种方式,构建多层次的养老保障体系。
在长寿时代,养老规划的核心在于“早规划、长积累、稳领取”。恒安标准幸福到老怡享版分红型养老年金保险,正是顺应这一趋势的产物,为消费者提供了一种兼具安全性与成长性的养老解决方案,助力实现“幸福到老”的美好愿景。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号