

标题
- 标题
- 内容



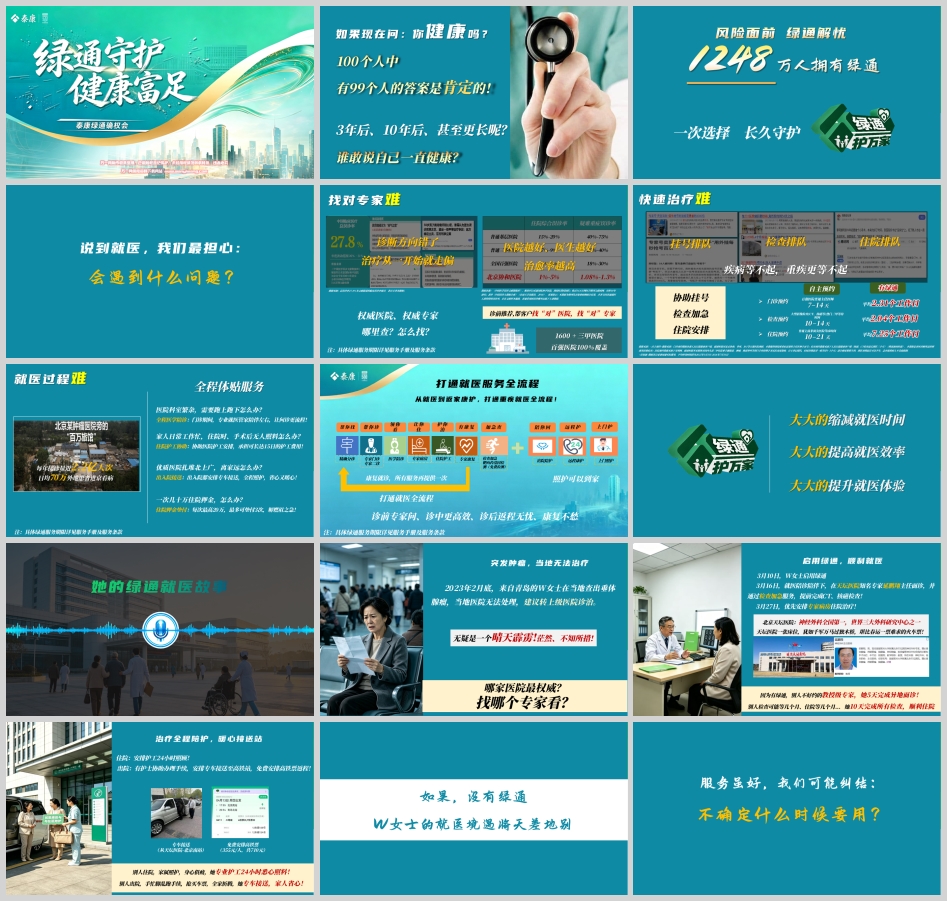
如果现在问:你健康吗?
100个人当中,有99个人的答案是肯定的。
是的,此刻的我们大多感觉良好——能吃能睡,能跑能跳,体检报告上的箭头还不算刺眼。但请把这个问题往前推一推:3年后呢?10年后呢?甚至更长的岁月里呢?谁敢说自己一直健康?
健康不是一种恒定的状态,而是一份需要被守护的资产。而守护这份资产,光有愿望远远不够,它需要一个真实可及的资源体系,以及一笔随时能动的资金安排。这正是今天我们坐在这里的意义——风险面前,绿通解忧。
截至今日,已有1248万人拥有泰康绿通。一次选择,长久守护。
老百姓看病,绕不开三道难关:找对专家难、快速治疗难、就医过程难。
权威医院在哪里?权威专家怎么找?这不是一个简单的信息检索问题,而是一个关乎生死的方向问题。
来看一组数据——不同层级医院的误诊率差异惊人:
医院层级 | 住院综合误诊率 | 疑难重症误诊率 |
普通基层医院 | 15%–20% | 40%–75% |
普通三甲医院 | 7%–9% | 25%–40% |
全国百强医院 | 4%–6% | 18%–30% |
北京协和医院 | 1%–5% | 1.08%–1.3% |
(数据来源:《中国医学误诊文献数据库》,解放军白求恩国际和平医院陈晓红教授团队,收录34.8万例医学期刊文献病例、历时10年研究,著作《中国误诊大数据分析》。重要提示:本数据为期刊发表疑难病例统计结果,并非全国普通就医人群整体误诊率,存在文献样本偏倚,普通常见病误诊概率远低于上述数值。)
这组数据说明一个朴素的道理:医院越好、医生越好,治愈率越高。 诊断方向错了,治疗从一开始就走偏——这才是就医路上最大的隐性风险。
泰康绿通的做法是:诊前推荐,帮客户找"对"医院,找"对"专家。 目前绿通覆盖1600+三甲医院,全国百强医院100%覆盖。
挂号排队、检查排队、住院排队——疾病等不起,重疾更等不起。
自主预约是什么体验?百强医院普通主任医师专家号,需要7–14天;大型影像检查(CT、核磁等)在热门三甲等待10–14天;普通主流非顶尖医院等床时间10–21天。(数据来源:人民日报健康客户端、健康时报、光明网等对北京协和、华西、301等百强医院的调研报道。)
而有绿通,时效是这样的:
· 门诊预约:平均2.31个工作日
· 检查加急:平均2.04个工作日
· 住院安排:平均7.25个工作日
(绿通数据来自泰康绿通实际服务,统计时间段为2025年1月1日至2026年7月31日。)
从"以周计、以月计"到"以工作日计",缩短的不只是时间,更是患者与家属煎熬的每一天。
全国每年接诊量近2.2亿人次,日均70万外地患者进京看病。医院科室繁杂、人生地不熟,怎么办?
泰康绿通用四项实打实的服务作答:
· 全程医学陪诊:门诊期间专业就医管家陪伴左右,让问诊更流畅;
· 住院护工协助:协助安排护工,并承担可长达15日的护工费用,解决家人忙于工作、无人照料的难题;
· 出入院接送:优质医院扎堆北上广,离家远?出入院专车接送,全程照护;
· 住院押金垫付:一次几十万住院押金,每次最高垫付20万,最多可垫付3次,解燃眉之急。
绿通不是某一个环节的"插队",而是一条完整的服务链:精确分诊 → 专家门诊 → 专家二诊 → 医学陪诊 → 住院护工 → 专家病房 → 专家康复。
用八个字概括就是:帮你找、帮你诊、领你看、加急查、让你住、护你治、陪你回、远程护。
更值得一提的是:康复就诊,所有服务再提供一次。 从就医到返家康护,泰康打通了重疾就医的全流程——诊前专家问诊、诊中更高效、诊后返程无忧、康复不愁,照护甚至可以到家。
最终实现三个"大大":大大提升就医体验,大大缩减就医时间,大大提高就医效率。
2023年2月底,来自青岛的W女士在当地查出垂体腺瘤,当地医院无法处理,建议转上级医院诊治。这无疑是晴天霹雳——茫然、不知所措:哪家医院最权威?找哪个专家看?
3月10日,W女士启用绿通。
3月16日,在就医陪诊陪伴下,她于北京天坛医院知名专家延鹏翔主任处完成面诊,并通过检查加急服务,提前完成CT、核磁检查。北京天坛医院神经外科全国第一,是世界三大外科研究中心之一——天坛医院的一张床位,犹如千军万马过独木桥,堪比春运一票难求的火车票。
3月27日,优先安排专家病房住院治疗。
结果是什么?别人不好约的教授级专家,她5天完成异地面诊;别人检查可能等几个月、住院等几个月,她10天完成所有检查,顺利住院。
住院期间,安排护工24小时照顾;出院时,护士协助办理手续,安排专车从天坛医院送至北京南站,并免费安排高铁票返程(355元/人,共710元)。
别人住院,家属照护、身心俱疲;她有专业护工24小时悉心照料。别人出院,手忙脚乱跑手续、抢买车票、全家折腾;她专车接送、家人省心。
如果,没有绿通——W女士的就医境遇将天差地别。
这是很多人真实的犹豫。答案是:人一生罹患重疾的概率是72.18%(数据来源:《中国人身保险业重大疾病经验发生率表(2006-2010)》)。而且年龄越大,重疾风险越高,对就医资源的需求就越高。
而市场上大多数"绿通",是随保单交费结束而失效的——3年、5年、10年……交费期结束就"作废"。年轻时用不上,老了急需却用不了。
概率可以计算,时间不可预测。 泰康"保单有效期绿通"为人生兜底:保单有效,服务有效,权益就在!
· 90天后即可使用,早买就能早安心;
· 重疾理赔、保单终止后,剩余服务权益仍可在5年内使用——考虑治疗后5年的康复关键期,给客户更长久的守护;
· 权益期和保单有效期等长,最长可至终身(105岁)。
最长的年龄:95岁王奶奶频繁尿血,罹患恶性肿瘤,高龄叠加多种基础病,手术风险极高。启动绿通后,多轮多学科会诊,联合外院名医团队与本院多学科为老人"量身定制"方案,成功实施手术,闯过生死关,顺利康复。
最小的年龄:20个月的四川客户宝宝因疝气急需诊治,启动绿通即时对接安排手术住院,住院护工时刻陪伴宝宝左右,耐心抚平不安,细心照料日常,最终顺利康复出院。
跨越全年龄周期,绿通守护不分年龄。
河北邯郸王女士80岁的母亲突发急性心肌梗死,紧急手术植入心脏支架后生命体征才勉强稳定。然而出院不到一周,胸闷心悸再次袭来,复查结果显示仍有血管堵塞超过70%,医生建议必须二次手术。80岁高龄,二次开胸,难度与风险极大。
王女士想起自己有绿通服务,咨询后得知可以转让母亲使用,遂提出转让申请。泰康绿通团队高效响应,仅用48小时锁定国内心血管领域的权威殿堂——中国医学科学院阜外医院,并顺利完成二次手术。 如今两年过去,老人遵医嘱规律服药,身体状况稳定。
泰康绿通不仅是一项附加权益,更完成了一场爱的循环。
转让规则:投保人、被保险人各享家庭版绿通,一张保单,两个绿通,三代共享——自己可用,也可转让给父母、子女、配偶任意一人使用(服务转让需在服务未使用状态下,且仅可转让一次,转让后不可撤回、再次转让)。
截至2025年12月31日,泰康大健康生态投资资产合计近820亿元。这不是一句口号,而是一张覆盖全国、链接海外的资源网络:
· 1600+公立三甲医院,10万+三甲专家(副主任以上),全国百强医院100%覆盖;
· 从国内走向海外,全面覆盖美国、日本TOP10顶级医院;
· 更重要的是自建五大医学中心,打造"万床头部非公医疗集团"。
一单锁定自建、投资、合作三层资源:自建五大医学中心与康复医院,投资优质专科医疗机构及创新药械全产业链支撑"好医、好药"供应,与国内外优质医疗资源广泛合作打造绿通、健保通、高端医疗服务网络。
由此形成"好医 + 好药 + 好器械"直通:锁定全域名医名院及自建好医,享有高额支付保障;整合好药资源、自建药品供应链,让客户用上好药;打造先进设备与器械使用平台,让客户尽享好医术。
两大服务体系并行:重疾绿通服务——全面覆盖全国三甲名院,提供专业分诊咨询,全程加速专家门诊、检查、住院手术安排,帮客户看上病、看对病、看好病;医疗直通服务——依托自有资源,直通泰康五大医学中心,支持点名泰康专家、手术外请三甲专家、就医全程管家服务,带来一站式品质就医体验。
服务广:20个服务项目,全流程覆盖;
期限长:权益期与保单有效期等长,最长至终身(105岁);
可转让:支持转让直系亲属,一人有权益,家人享保障;
资源强:全国百强医院100%覆盖、10万+副主任以上专家、链接美日知名医院、自建三甲五大医学中心。
权益覆盖更广、有效期限更久、就医资源更强、服务效率更高。
筹资源——把握医疗资源,守住健康;筹资金——守住家庭财富。
泰康健康富足计划的核心逻辑正是如此:分红机制留住财富,锁定资源守住健康,为您的健康富足稳稳兜底。
强制:具备一定的强制储备机制,确保筹资计划实现;
长期:具备长期跨期支付功能,实现与生命等长的资金规划;
确定:确定的时间有确定的金额去应对确定的开支;
足额:具备赚取足额、超额收益的能力,应对未知风险。
长期分红保险的基本要素,与筹资四大要求高度适配:合同约定交费期与退保惩罚机制满足"强制";保险期间至105岁满足"长期";投保时确定基本保额满足"确定";依托机构优势的分红机制有机会获取可期收益(分红不确定,可能为0)满足"足额"。
· 预定利率1.75%,分红(如有)助力财富持续积累,让时间继续绽放复利之花;
· 三性平衡:安全性、流动性、增值性,满足长期财富管理需求;
· 运作机理:有效保额每年按1.75%递增,保单红利(如有)可购买交清增额、增保额——预定利率锁定"托底",分红提供收益(如有),还可换保额"长大"。
(风险提示:预定利率是产品定价影响要素之一,不等同于客户实际收益;分红水平主要取决于保险公司分红保险业务的实际经营成果,保单红利分配是不确定的,也可能为零。具体保险责任及免责事项等以保险条款为准。)
40周岁的康先生,面对低利率趋势以及未来预期的医疗、养老支出,希望通过安全稳健的方式让财富持续增长,同时储备一份可靠资金,选择投保【5万×6年·健康富足计划】(红利交清增额):
· 险种:泰康鑫享世家(庆典30)终身寿险(分红型)
· 基本保险金额:247,725元
· 保险期间:至终身
· 交费期间:6年,首年保费50,000元
· 第8年末退保总利益30.5万,超过累计已交保费,储备满足随时应急所需;
· 第25年(65岁)退保总利益约49.7万(红利利益演示)/ 37.9万(保证利益演示);
· 第50年(90岁)退保总利益约103.4万(红利利益演示)/ 58.5万(保证利益演示);
· 第65年(105岁)退保总利益约160.5万(红利利益演示)/ 75.8万(保证利益演示);
· 同时兼具身价保障:第1年末8万起持续增长,交通工具意外身价还可额外赔。
时间越久,积累越高。 这笔钱可用于自己健康应急、养老补充、旅游规划,也可用于孩子置房、孙子留学。
红利利益假设下:65岁起每年减保领取1.5万元,到105岁累计最高领取61.5万元(相当于2倍总保费);同时始终保有大于41万元的应急储备,应对突发医疗、大额支出;养老+传承累计103万元(约3.4倍总保费)。
保证利益(0分红)假设下:65岁起每年减保领取6900元,到105岁累计最高领取28.29万元(约0.9倍总保费);始终保有大于34.9万元的应急储备;养老+传承累计63.2万元(约2.1倍总保费)。
(风险提示:分红型产品红利具有非保证性,某些年度可能为0;演示利益基于公司精算假设,不代表对未来实际分红水平的承诺,过往历史分红水平也不代表未来;产品为终身型,领取通过提前减、退保实现,可能造成利益损失;预定利率不代表客户实际收益率;具体以合同条款载明为准。)
可同时投保《泰康福泰2026终身寿险(万能型)》:
· 最低保证利率1.0%,年度有保底,日计息月复利,每月1日结算;
· 分红(如有)/闲钱可追加,按需领取;
· 退保费用逐年递减:第1年3%、第2年2%、第3–5年各1%、第6年及以后为0;
· 自第6个保单年度起发放持续奖金,直接计入保单账户。
(风险提示:最低保证利益以上的收益不确定;进入、追加和前五年部分领取有手续费;复利是一种计息方式,不代表对收益的承诺或暗示。)
直享大健康医疗保障——年度限额400万,累计800万,涵盖普通和特需,每天只需几块钱;并提供单次最高20万×3次共计60万住院押金垫付保障。
(注:费率优惠需满足家庭单投保或达到泰活力计划相关条件,具体保险责任及免除责任以《泰康健康心享A款/B款(庆典版)医疗保险(费率可调)》为准。)
把四块拼图合在一起,图景豁然开朗:
鑫享世家——资管优势,解决"增值的钱、规划的钱";
万能账户——灵活加码,让财富持续加油;
绿通服务——大健康优势,锁定就医资源;
健康心享——医疗优势,覆盖就医资金。
筹资优势 + 资管优势 + 大健康优势 + 医疗优势,共同提供健康"资金 + 资源"双筹资问题的解决方案。
您拥有的不仅是一张保单,而是一份综合解决方案——一次锁定,长久守护。
回到开场那个问题:3年后、10年后,谁敢说自己一直健康?
我们无法给健康打包票,但我们可以做两件确定的事:把最好的医疗资源,提前锁定在手里;把一笔随时能动的钱,稳稳地放在未来。
绿通守护健康,理财确权未来。这,就是泰康健康富足计划的全部意义。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号