

标题
- 标题
- 内容

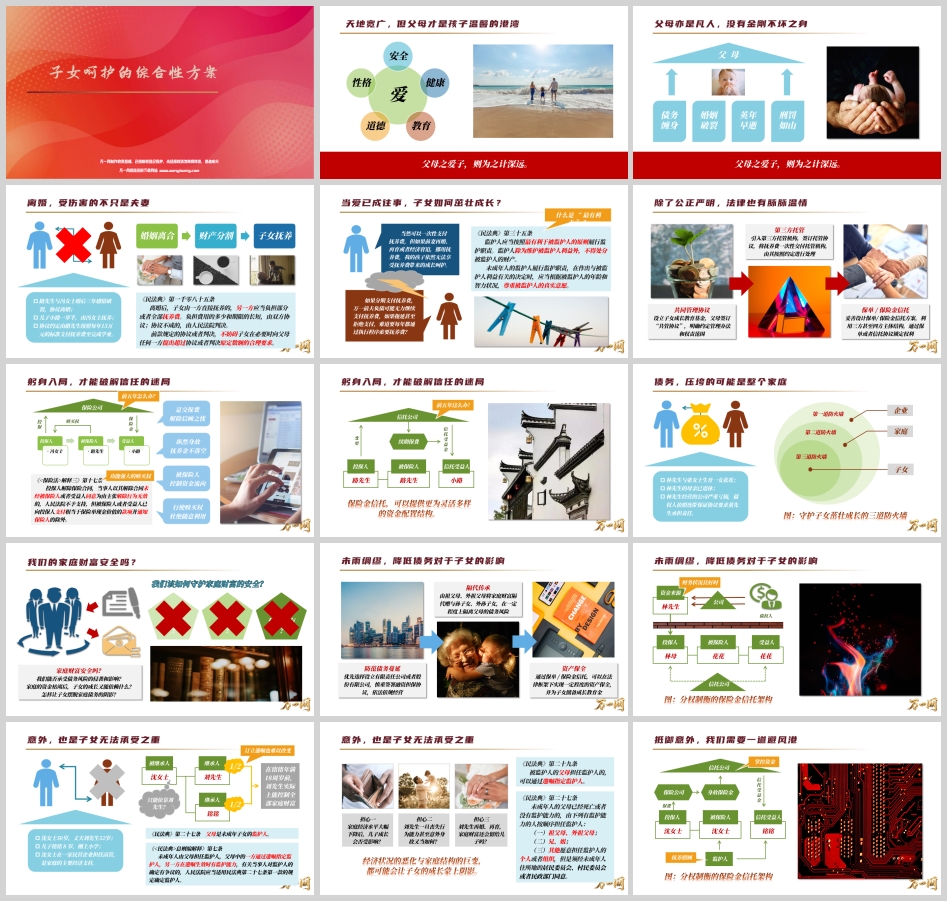
家庭财富安全与子女呵护全周期保险规划综合性方案解析
——从婚姻、债务、意外三重风险看子女成长资金的守护之道
"父母之爱子,则为之计深远。" 天地宽广,但父母才是孩子最温馨的港湾。然而,父母亦是凡人,没有金刚不坏之身。当债务缠身、婚姻破裂、英年早逝、刑罚如山等风险降临,那个被精心呵护的孩子,能否继续按照既定的轨迹茁壮成长?
一、婚姻破裂:抚养费如何真正落到孩子身上
离婚,受伤害的不只是夫妻,更是孩子。
《民法典》第一千零八十五条明确:离婚后,子女由一方直接抚养的,另一方应当负担部分或者全部抚养费。负担费用的多少和期限的长短,由双方协议;协议不成的,由人民法院判决。同时,协议或判决不妨碍子女在必要时向父母任何一方提出超过原定数额的合理要求。
案例场景: 路先生与冯女士婚后三年感情破裂,协议离婚;儿子小路一岁半,由冯女士抚养;协议约定路先生按每年15万元标准支付抚养费至小路完成学业。
看似周全的安排,实则暗藏两大焦虑:
若一次性支付抚养费——前妻若再婚、再育或经济窘迫,挪用抚养费,孩子依然无法享受这笔钱带来的成长呵护;
若分期支付抚养费——前夫一旦负债可能无力继续支付,若拖延甚至拒绝支付,难道要每年都通过执行程序索要?
问题的核心在于:钱给到了人,却没能锁定用途。 法律对此早有回应。《民法典》第三十五条规定,监护人应当按照最有利于被监护人的原则履行监护职责;监护人除为维护被监护人利益外,不得处分被监护人的财产。
除了公正严明,法律也有脉脉温情。要实现"最有利于",实务中有三条路径:
其一,共同管理协议。 设立子女成长教育基金,父母双方签订"共管协议",明确约定资金的管理办法、支取条件与权责范围,任何一方不得单独动用。
其二,第三方托管。 引入第三方托管机构,签订托管协议,将抚养费一次性交付托管机构,由其按照约定条件分期、定向支付给实际抚养方,专款专用。
其三,保单/保险金信托。 妥善设计保单或保险金信托方案,利用三方甚至四方主体结构,通过保单或信托协议锁定权利,让资金按预设节奏流向孩子。
其中,保险的"赎买权"设计尤具巧思。《〈保险法〉解释三》第十七条规定:投保人解除保险合同,当事人以其解除合同未经被保险人或者受益人同意为由主张解除行为无效的,人民法院不予支持,但被保险人或者受益人已向投保人支付相当于保险单现金价值的款项并通知保险人的除外。
这意味着,一旦投保人(如支付抚养费一方)意图退保变现,被保险人或受益人可通过支付相当于保单现金价值的款项并通知保险公司,"赎买"保单、维持合同效力——这就杜绝了投保人随意利用、中途抽走资金的可能。
"前五年怎么办?" 在保险金信托架构下,投保人为路先生、被保险人为路先生、信托受益人为小路,趸交保费解除后续缴费之忧;若路先生身故,身故保险金进入信托,由信托公司按约定向小路持续给付抚养金——纵然身故,抚养金不落空。而保单成立后前五年现金价值较低、信托尚未启动的阶段,则可直接通过信托公司变更投保人的设计,形成"投保人—被保险人—信托受益人"的分权制衡结构,实现更灵活的资金配置。
躬身入局,才能破解信任的迷局。
二、家庭债务:三道防火墙守护子女成长
案例场景: 林先生与张女士育有一女花花,林先生的母亲已退休。林先生经营的公司严重亏损,债权人依照连带保证协议要求林先生承担责任。风险沿着"企业—家庭—子女"的链条传导。
我们不得不追问:家庭财富安全吗?我们能否承受债务风险的侵袭?家庭资金枯竭后,子女的成长又能依赖什么?让子女摆脱家庭债务的阴影,绕不开三个问题——直接由父母持有?登记于子女名下?交由他人代为持有?三种方式各有瑕疵:父母名下可能被强制执行;子女名下可能被认定为无偿转移财产;他人代持则面临道德与法律风险。
守护子女茁壮成长,需要构筑三道防火墙:
第一道防火墙(企业端):防范债务蔓延。 优先选择设立有限责任公司或股份有限公司,慎重签署融资担保协议,依法依规经营,从源头控制风险敞口。
第二道防火墙(家庭端):隔代传承。 由祖父母、外祖父母将家庭财富隔代赠与孙子女、外孙子女,在一定程度上隔离父母的债务风险。
第三道防火墙(子女端):资产保全。 通过保单/保险金信托,在法律框架下实现一定程度的资产保全,并为子女储备成长教育金。
关键在于未雨绸缪——所有的安排必须在财务状况良好时完成,事后的"补救"往往难以对抗债权人的撤销权。
典型架构设计: 投保人为林母(资金来源为林先生在公司财务状况良好时合法赠与林母的财产),被保险人为花花,受益人为花花。保单的现金价值与生存金、满期金归属于花花,形成独立于林先生责任财产的资金池;进一步装入保险金信托,由信托公司作为受托人持有并管理信托受益金,形成"投保人—被保险人/信托受益人—信托公司—债权人"之间的分权制衡架构: trustee(信托公司)独立管理、专款专用,即便林先生日后负债,已合规设立的信托财产亦可形成有效隔离。
三、意外风险:为孩子留一道真正的避风港
案例场景: 沈女士50岁,丈夫刘先生52岁,儿子铭铭8岁刚上小学。沈女士在民营企业担任高管,是家庭主要经济支柱。
若沈女士不幸身故,按法定继承,其遗产由刘先生与铭铭各继承1/2。表面公平,实则隐患重重:《民法典》第二十七条规定父母是未成年子女的监护人;《〈民法典〉总则编解释》第七条进一步明确,父母一方通过遗嘱指定监护人,另一方在遗嘱生效时有监护能力且对监护人确定有争议的,法院仍应适用民法典第二十七条第一款确定监护人。
换言之,在铭铭年满18周岁前,刘先生实际上能控制全部家庭财富,订立遗嘱也难以改变这一格局。
由此衍生出三重担忧:
担心一: 家庭经济水平大幅下降后,儿子成长会否受影响?
担心二: 刘先生一旦丧失行为能力甚至意外身故又当如何?
担心三: 刘先生再婚、再育,家庭财富还会留给儿子吗?
经济状况的恶化与家庭结构的巨变,都可能让子女的成长蒙上阴影。
解决方案:以保险金信托构筑"分权制衡"的避风港。
基础架构:沈女士作为投保人与被保险人,身故保险金赔付至信托公司,铭铭作为信托受益人,由信托公司按约定向铭铭给付信托受益金用于抚养照顾,监护人负责生活照护但不掌控资金——实现"抚养照顾权"与"资金掌控权"的分离。
升级架构:在信托层面设置监察人,由监察人监督信托公司履职、监督监护人是否尽责;同时可约定投保人变更机制,使保单在信托框架内持续运转。通过"投保人—被保险人—信托受益人—信托公司—监察人—监护人"的多主体结构,形成互相监督、互相制衡的闭环:
保险公司负责赔付与履约;
信托公司负责资产管理、按约给付;
监察人负责监督制衡;
监护人负责日常抚养但无权擅自处分资金。
如此,无论刘先生是否再婚再育、是否丧失行为能力,铭铭的成长资金都按沈女士生前意愿持续、定向供给——父母之爱,呵护永远。
四、子女自身风险:不应被忽视的另一面
父母之爱子,则为之计深远。但规划的目光不能只停留在父母身上——子女本身的风险同样不应忽视。
一是健康风险。重大疾病低龄化趋势明显,一份覆盖重疾、医疗的保障,能在孩子患病时避免因治疗费用拖垮家庭财务。二是意外风险。未成年人的意外伤残、意外医疗发生率并不低。三是教育风险的确定性。教育金的核心诉求不是高收益,而是"到时间一定有一笔钱"——这恰恰是年金险与教育金保险的价值所在。四是财富掌控能力的错配。若孩子成年后一次性获得大额资金,缺乏管理能力反而可能成为负担。保险金信托的分期给付、条件给付(如成年、升学、婚育等节点)机制,恰好解决了"给钱时机"的问题。
父母子女血脉相连、风险与共。完整的子女呵护方案,应当是保障(健康与意外)+ 储蓄(教育金)+ 传承(信托架构) 的三层叠加,既防"没钱",也防"钱给错人、给错时间"。
五、方案设计的四条实务要点
综合上述三个场景,落地子女呵护综合性方案需把握四点:
第一,时点前置。 无论是隔代传承、赠与还是保单设立,都必须在财务状况良好、无债务纠纷时完成。事后突击安排极易被认定为规避执行。
第二,主体分权。 投保人、被保险人、受益人、信托受托人、监察人各司其职,形成"钱不由一人掌控、权不由一人独断"的制衡结构,这是方案安全性的核心。
第三,工具组合。 保单解决"确定给付与杠杆放大",信托解决"长期管理与条件分配",遗嘱与监护安排解决"人身照护与监护权",三者不可相互替代,应组合使用。
第四,条款精细。 信托合同中的给付节点、给付条件、监察人权限、受益人变更机制,是方案能否落地的最后一公里,必须在设立时逐条打磨。
结语
天地宽广,但父母才是孩子温馨的港湾。然而父母没有金刚不坏之身,债务、婚姻变故与意外,随时可能让这份呵护中断。
真正的"计深远",不是把一笔钱交给某个人,而是用法律与金融的结构,把父母的意志锁定在未来二十年——让抚养金不因离婚而落空,让教育金不因债务而被执行,让成长的每一步都有确定的资金相伴。
从一纸共管协议,到一份保单,再到架构完整的保险金信托,工具在升级,不变的始终是那份愿意为孩子多想一步的父母之心。父母之爱子,则为之计深远;而最好的深远,是让他无论遭遇什么,都能按你期望的样子,好好长大。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

