

标题
- 标题
- 内容



2026人口结构变化下养老挑战解读:新居养产说会理念篇
引言:中国家庭正经历近百年未有之变局
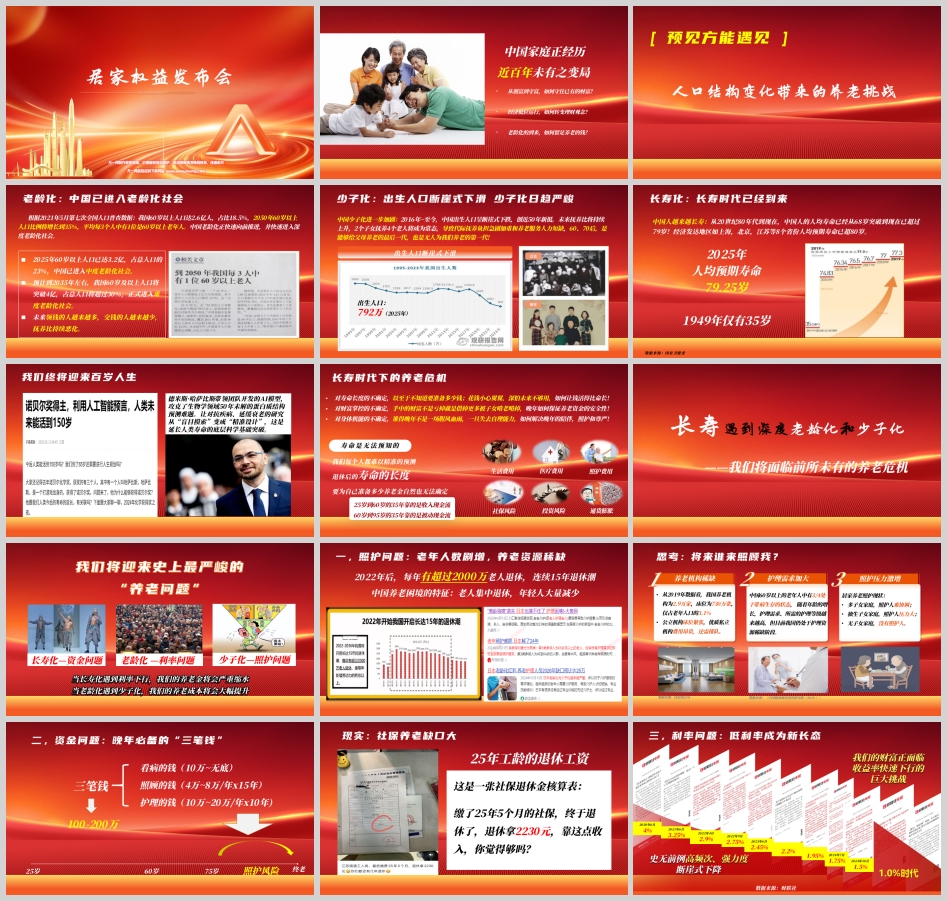
当前,中国家庭正经历着近百年未有之变局。从创富到守富,如何守住已有的财富?经济低位运行,如何转变理财观念?老龄化的到来,如何留足养老的钱?这三个问题,正成为每个中国家庭必须面对的时代命题。
一、人口结构变化带来的养老挑战
1.1 老龄化:中国已进入中度老龄化社会
根据2021年5月第七次全国人口普查数据,我国60岁以上人口达2.6亿人,占比18.5%。2025年,60岁以上人口已达3.2亿,占总人口的23%,中国已进入中度老龄化社会。预计到2035年左右,我国60岁及以上人口将突破4亿,占总人口将超过30%,正式进入重度老龄化社会。
2050年,60岁以上人口比例将增长到35%,平均每3个人中有1位是60岁以上老年人。中国老龄化正快速向前推进,并快速进入深度老龄化社会。未来领钱的人越来越多,交钱的人越来越少,抚养比持续恶化。
1.2 少子化:出生人口断崖式下滑
中国少子化进一步加剧:2016年至今,中国出生人口呈断崖式下跌,创近50年新低。2025年出生人口仅为792万。未来抚养比将持续上升,2个子女抚养4个老人将成为常态,导致代际抚养负担急剧加重和养老服务人力短缺。
60、70后,是能够给父母养老的最后一代,也是无人为我们养老的第一代!
1.3 长寿化:长寿时代已经到来
中国人越来越长寿:从20世纪80年代到现在,中国人的人均寿命已经从68岁突破到现在已超过79岁。2025年人均预期寿命达79.25岁,而1949年仅有35岁。经济发达地区如上海、北京、江苏等8个省份人均预期寿命已超80岁。
德米斯·哈萨比斯带领团队开发的AI模型,攻克了生物学领域50年未解的蛋白质结构预测难题,让对抗疾病、延缓衰老的研究从"盲目摸索"变成"精准设计",这是延长人类寿命的底层科学基础突破。我们终将迎来百岁人生。
二、长寿时代下的养老危机
2.1 三重不确定性的困扰
对寿命长度的不确定:不知道要准备多少钱,花钱小心翼翼,深怕未来不够用,如何让钱活得比命长?
对财富掌控的不确定:手中的财富不是亏掉就是借掉,更多被子女啃老啃掉,晚年如何保证养老资金的安全性?
对身体机能的不确定:谁的晚年不是一场腥风血雨,一旦失去自理能力,如何解决晚年的陪伴、照护和尊严?
寿命是无法预知的,要为自己准备多少养老金自然也无法确定。我们每个人都难以精准预测退休后寿命的长度,同时还要面对医疗费用、照护费用、生活费用、投资风险、社保风险、通货膨胀等多重变量。
25岁到60岁的35年靠的是收入现金流,60岁到95岁的35年靠的是被动现金流。 长寿遇到深度老龄化和少子化,我们将面临前所未有的养老危机。
2.2 "三化叠加"下的三大问题
长寿化—资金问题:当长寿化遇到利率下行,我们的养老金将会严重缩水。
老龄化—利率问题:当老龄化遇到少子化,我们的养老成本将会大幅提升。
少子化—照护问题:我们将迎来史上最严峻的"养老问题"。
三、照护问题:老年人数剧增,养老资源稀缺
2022年后,每年有超过2000万老人退休,连续15年退休潮。中国养老困境的特征是:老人集中退休,年轻人大量减少。思考:将来谁来照顾我?
养老机构稀缺:从2019年数据看,我国养老机构为2.9万家,床位为730万张,仅占老年人口的3.1%。公立机构床位紧张,优质私立机构费用昂贵,还需排队。
护理需求加大:中国60岁以上的老年人中有3/4处于带病生存的状态,随着年龄的增长,护理需求、所需的护理等级越来越高,但目前我国仍处于护理资源稀缺阶段。
居家养老照护现状:多子女家庭,照护人难协调;独生子女家庭,照护人压力大;无子女家庭,没有照护人。
四、资金问题:晚年必备的"三笔钱"
晚年必备的"三笔钱"包括:
看病的钱:10万~无底
照顾的钱:4万~8万/年×15年
护理的钱:10万~20万/年×10年
合计需要100-200万的养老储备。
现实:社保养老缺口大。 有案例显示,缴了25年5个月的社保,退休后仅拿2230元。靠这点收入,养老品质难以保障。
五、利率问题:低利率成为新常态
5.1 史无前例高频次、强力度的利率下调
从2020年6月的4%,到2021年6月的3.25%,2022年4月的2.9%,2022年9月的2.75%,2023年6月的2.45%,2024年7月的1.75%,2024年10月的1.5%……我们的财富正面临收益率快速下行的巨大挑战。
5.2 利率下降的影响
假如200万放银行:
利率4.0%时,到期利息40万
利率1.3%时,到期利息仅13万
当您辛辛苦苦存了200万元,退休时:
在利率3%的情况下,您每年还有6万元
在利率2%的情况下,您每年降为4万元
在利率1%的情况下,您每年只有2万元
5.3 传统养老模式不可行,个人准备风险大
没想到财富暴雷那么响,没想到资产变现那么难,没想到投资亏损那么多,没想到利率下降那么快。严重影响了现在及未来的养老品质。
动荡时代,一份分红险可以陪伴我们从容穿越经济周期。 经济下行期固定部分更安全,经济上行期分红利益未来可期。启动分红平滑机制,预定利率守住底线,抵御风险;下行期稳住保障;保司投资能力提高,分红能力随市增长;资产配置,上行期追求增长。
六、"三好"保险方案:好账户、好服务、好产品
6.1 好账户:分红时代,选的不仅是产品更是"选公司"
实力,不止于所见;未来,更在于共好。 投资有实力,产品有诚意。贯穿客户全生命周期的分红系列产品价值体现在:
安全稳增长:现金价值确定增长,1.75%写入合同
分红有期待:投资收益不低于公司分红保险账户可分配盈余的70%
确定变现:转年金,财富积累期(备用蓄水池)到资金使用期
6.2 好服务:保险+居家养老
国家卫健委数据显示:我国养老呈"9073"格局——90%的老百姓选择在家里养老,7%依赖社区养老,3%选择机构养老。
老人为什么偏好居家养老?
亲人陪伴:向往"儿女绕膝""天伦之乐"的生活,自己的家才能称之为家
生活习惯:在自己家多年的生活环境中已经养成了习惯,轻松自在,不会感到约束
经济压力:养老院收费越来越高,大部分普通家庭难以承受这一经济负担
情感照顾:老人们特别希望能够生活在子女身边,亲情关系是最牢不可破的
6.3 好产品:用保险锁定资金,用资金锁定资源
资金配资源,资产更值钱。 通过保险产品锁定长期资金,再通过资金锁定优质养老资源,实现"保险+居家养老"的闭环。
七、结语:预见方能遇见
人口结构变化带来的养老挑战,是时代赋予我们这一代人的必答题。老龄化、少子化、长寿化"三化叠加",照护问题、资金问题、利率问题"三题并发",传统养老模式已不可行,个人准备风险加大。
在这样的背景下,一份能够穿越经济周期的分红险,一个能够锁定优质资源的居家养老方案,正在成为越来越多家庭的理性选择。用保险锁定资金,用资金锁定资源,资金配资源,资产更值钱。
预见方能遇见。面对养老挑战,提前规划、多元配置、系统应对,才能让我们的晚年更有尊严、更有保障。动荡时代,一份分红险可以陪伴我们从容穿越经济周期;长寿时代,一个居家养老方案可以守护我们晚年的幸福与安宁。
中国家庭正经历近百年未有之变局。从创富到守富,从守富到养老,每一步都需要智慧的选择。 让我们以预见之力,迎接遇见之美,共同守护每一个家庭的美好未来。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号