

标题
- 标题
- 内容



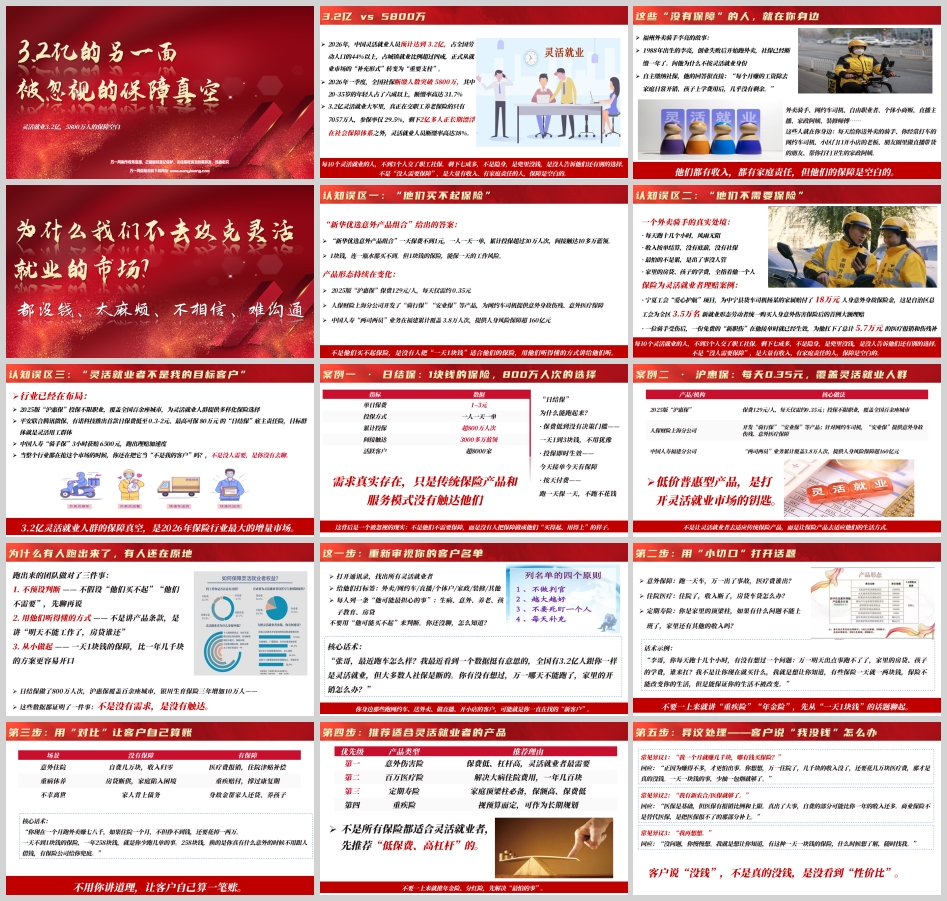
2026年,中国灵活就业人员预计达到 3.2亿,占全国劳动人口的44%以上,占城镇就业比例超过四成。这意味着,灵活就业已经从就业市场的"补充形式",正式转变为"重要支柱"。
但另一组数字更值得警惕:2026年一季度,全国社保断缴人数突破 5800万,其中20—35岁的年轻人占了六成以上,断缴率高达 31.7%。而在3.2亿灵活就业大军里,真正在缴纳职工养老保险的只有 7057万人,参保率仅 29.5%,剩下2亿多人长期漂浮在社会保障体系之外,灵活就业人员断缴率高达 38%。
每10个灵活就业的人,不到3个人交了职工社保。剩下七成多,不是隐身,是兜里没钱,是没人告诉他们还有别的选择。
这不是"没人需要保障",而是大量有收入、有家庭责任的人,保障是空白的。
福州外卖骑手李亮的故事很有代表性:1988年出生的他,创业失败后开始跑外卖,社保已经断缴一年。问他为什么不按灵活就业身份自主缴纳社保,他的回答很直接——"每个月赚的工资除去家庭日常开销、孩子上学费用后,几乎没有剩余。"
他们都有收入,都有家庭责任,但他们的保障是空白的。
外卖骑手、网约车司机、自由职业者、个体小商贩、直播主播、家政阿姨、装修师傅……这些人就在你身边:每天给你送外卖的骑手、你经常打车的网约车司机、小区门口开小店的老板、朋友圈里做直播带货的朋友、帮你打扫卫生的家政阿姨。
很多伙伴对这个市场敬而远之,理由无非四个字:没钱、太麻烦、不相信、难沟通。但深究下去,其实是三个认知误区在作祟。
"新华优选意外产品组合"给出的答案是:一天保费不到1元,一人一天一单,累计投保超过30万人次,间接触达10多万蓝领。
1块钱,连一瓶水都买不到。但1块钱的保险,能保一天的工作风险。
产品形态也正在持续进化:2025版"沪惠保"保费129元/人,每天仅需约0.35元;人保财险上海分公司开发了"骑行保""安业保"等产品,为网约车司机提供意外身故伤残、意外医疗保障;中国人寿"两司两员"业务在福建累计覆盖3.8万人次,提供人身风险保障超160亿元。
不是他们买不起保险,是没有人把"一天1块钱"的保险,用他们听得懂的方式讲给他们听。
看看一个外卖骑手的真实处境:每天跑十几个小时,风雨无阻;收入按单结算,没有底薪,没有社保;最怕的不是累,是出了事没人管;家里的房贷、孩子的学费,全指着他一个人。
真实理赔案例最有说服力:宁夏工会"爱心护航"项目,为中宁县货车司机杨某的家属赔付了 18万元人身意外身故保险金——这是自治区总工会为全区3.5万名新就业形态劳动者统一购买人身意外伤害保险后的首例大额理赔;一位骑手受伤后,一份免费的"新职伤"在他接单时就已经生效,为他扛下了总计 5.7万元的医疗报销和伤残补助。
需求是真实存在的,而且是刚性的。
事实上,行业已经在重兵布局:
· 2025版"沪惠保"投保不限职业,覆盖全国百余座城市,为灵活就业人群提供多样化保险选择;
· 平安联合腾讯微保、有诺科技推出首款日保费低至 0.3—2元、最高可保 80万元的"日结保"雇主责任险,目标群体就是灵活用工群体;
· 中国人寿"骑手保"3小时获赔6500元,跑出理赔加速度。
当整个行业都在抢这个市场的时候,你还在把它当"不是我的客户"吗?
一句话:3.2亿灵活就业人群的保障真空,是2026年保险行业最大的增量市场。不是没人需要,是你没有去聊。
指标 | 数据 |
单日保费 | 1—3元 |
投保方式 | 一人一天一单 |
累计投保 | 超800万人次 |
间接触达 | 3000多万蓝领 |
活跃客户 | 超8000家 |
"日结保"为什么能跑起来?三个关键点:
1. 保费低到没有决策门槛——一天1到3块钱,不用犹豫;
2. 投保即时生效——今天接单今天有保障;
3. 按天付费——跑一天保一天,不跑不花钱。
这背后是一个被忽视的现实:不是他们不需要保障,而是没有人把保障做成他们"买得起、用得上"的样子。
2025版"沪惠保"保费129元/人,每天仅需约0.35元,投保不限职业,覆盖全国百余座城市;人保财险上海分公司针对网约车司机的"安业保"提供意外身故伤残、意外医疗保障;中国人寿福建分公司"两司两员"业务累计覆盖3.8万人次,提供人身风险保障超160亿元。
核心启示是:不是让灵活就业者去适应传统保险产品,而是让保险产品去适应他们的生活方式。低价普惠型产品,是打开灵活就业市场的钥匙。
跑出来的团队做对了三件事:
1. 不预设判断——不假设"他们买不起""他们不需要",先聊再说;
2. 用他们听得懂的方式——不是讲产品条款,是讲"明天不能工作了,房贷谁还";
3. 从小做起——一天1块钱的保障,比一年几千块的方案更容易开口。
日结保做了800万人次,沪惠保覆盖百余座城市,银川生育保险三年增加10万人——这些数据都证明了一件事:不是没有需求,是没有触达。
打开通讯录,找出所有灵活就业者,给他们打标签(外卖/网约车/直播/个体户/家政/装修/其他),每人列一条"他可能最担心的事":生病、意外、养老、孩子教育、房贷。
不要用"他可能买不起"来判断。你还没聊,怎么知道?
核心话术:"张哥,最近跑车怎么样?我最近看到一个数据挺有意思的,全国有3.2亿人跟你一样是灵活就业,但大多数人社保是断的。你有没有想过,万一哪天不能跑了,家里的开销怎么办?"
· 意外保障:跑一天车,万一出了事故,医疗费谁出?
· 住院医疗:住院了,收入断了,房贷车贷怎么办?
· 定期寿险:你是家里的顶梁柱,如果有什么问题不能上班了,家里还有其他的收入吗?
不要一上来就讲"重疾险""年金险",先从"一天1块钱"的话题聊起。
话术示例:"李哥,你每天跑十几个小时,有没有想过一个问题:万一明天出点事跑不了了,家里的房贷、孩子的学费,谁来扛?我不是让你现在就买什么,我就是想让你知道,有些保险一天就一两块钱——保险不能改变你的生活,但是能保证你的生活不被改变。"
不用你讲道理,让客户自己算一笔账:
场景 | 没有保障 | 有保障 |
意外住院 | 自费几万块,收入归零 | 医疗费报销,住院津贴补偿 |
重病休养 | 房贷断供,家庭陷入困境 | 重疾赔付,撑过康复期 |
不幸离世 | 家人背上债务 | 身故金帮家人还贷、养孩子 |
核心话术:"你现在一个月跑外卖赚七八千,如果住院一个月,不但挣不到钱,还要花掉一两万。一天不到1块钱的保险,一年258块钱,就是你少跑几单的事。258块钱,换的是你真有什么意外的时候不用跟人借钱,有保险公司给你兜底。"
不要一上来就推年金险、分红险,先解决"最怕的事":
优先级 | 产品类型 | 推荐理由 |
第一 | 意外伤害险 | 保费低、杠杆高,灵活就业者最需要 |
第二 | 百万医疗险 | 解决大病住院费用,一年几百块 |
第三 | 定期寿险 | 家庭顶梁柱必备,保额高、保费低 |
第四 | 重疾险 | 视预算而定,可作为长期规划 |
不是所有保险都适合灵活就业者,先推荐"低保费、高杠杆"的。
常见异议1:"我一个月就赚几千块,哪有钱买保险?"
回应:"正因为赚得不多,才更怕出事。你想想,万一住院了,几千块的收入没了,还要花几万块医疗费,那才是真的没钱。一天一块钱的事,少抽一包烟就够了。"
常见异议2:"我有新农合/医保就够了。"
回应:"医保是基础,但医保有报销比例和上限。真出了大事,自费的部分可能比你一年的收入还多。商业保险不是替代医保,是把医保报不了的那部分补上。"
常见异议3:"我再想想。"
回应:"没问题,你慢慢想。我就是想让你知道,有这种一天一块钱的保险,什么时候想了解,随时找我。"
客户说"没钱",不是真的没钱,是没看到"性价比"。
灵活就业市场的开拓逻辑,与传统中高端客户完全不同:不要追求一单做大,而要追求先把人圈进来。
一天1块钱的意外险,一年258元的医疗险,门槛低到几乎不需要决策。但正是这张小单,建立了三样东西:
· 信任关系——客户第一次体验保险、体验你的服务;
· 服务记录——有了理赔或续保的接触点,就有了加保的契机;
· 转介绍入口——骑手有骑手圈,司机有司机群,一个客户背后是一个群体。
记住这句话:有第一张保单,才会有第二张保单。
3.2亿灵活就业人群,2亿多人保障空白,5800万人社保断缴——这不是行业的边缘地带,而是2026年保险行业最大的增量市场。
阻碍我们进入的,从来不是客户的钱包,而是我们自己的三个预设:"他们买不起""他们不需要""他们不是我的客户"。日结保的800万人次、沪惠保的百城覆盖、宁夏工会的18万理赔,早已把答案写在数据里。
从今天起,做三件事:打开通讯录打标签,用"一天1块钱"开口,用对比算账促成。
不要再用"他可能买不起"来判断客户——你还没聊,怎么知道?
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号