

标题
- 标题
- 内容

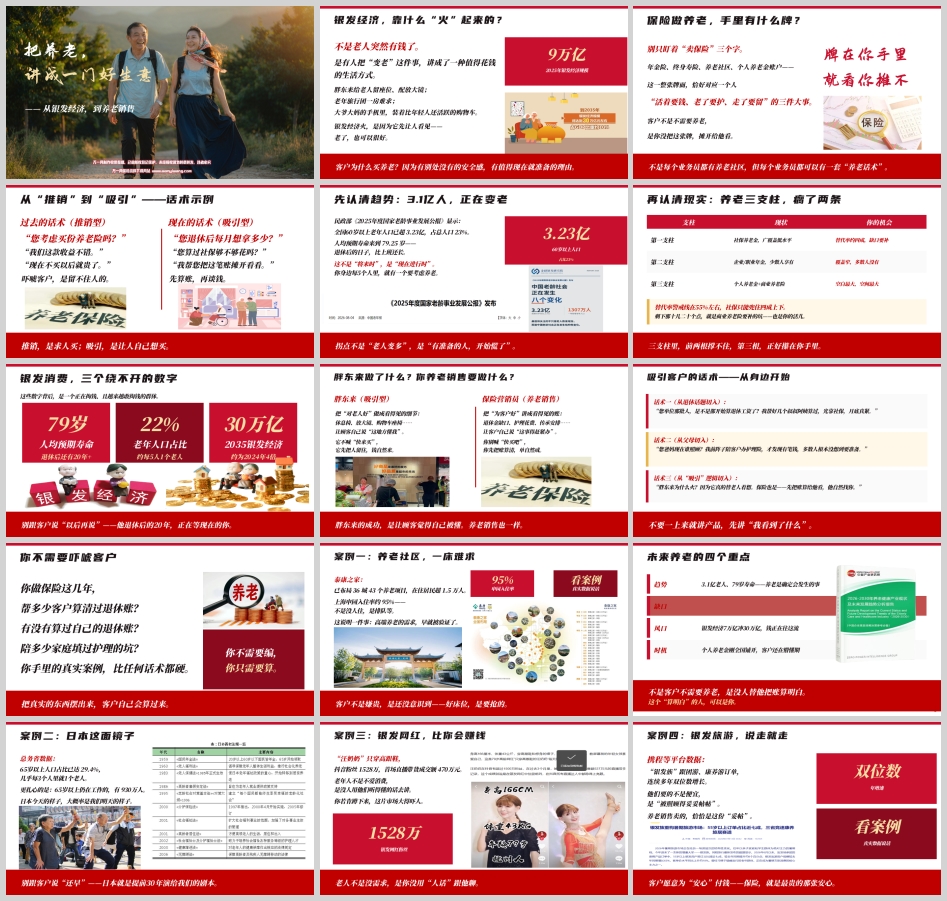
不是老人突然有钱了。
是有人把"变老"这件事,讲成了一种值得花钱的生活方式。
胖东来给老人留座位、配放大镜;老年旅行团一房难求;大爷大妈的手机里,装着比年轻人还活跃的购物车。银发经济火,是因为它先让人看见——老了,也可以很好。
2025年银发经济规模已达 9万亿。客户为什么买养老?因为有别处没有的安全感,有值得现在就准备的理由。
对保险从业者来说,这意味着一件事:别只盯着"卖保险"三个字。年金险、终身寿险、养老社区、个人养老金账户——这一整张牌面,恰好对应一个人"活着要钱、老了要护、走了要留"的三件大事。
客户不是不需要养老,是你没把这张牌,摊开给他看。牌在你手里,就看你摊不摊。
民政部《2025年度国家老龄事业发展公报》显示:全国60岁以上老年人口已超 3.23亿,占总人口 23%;人均预期寿命来到 79.25岁——退休后的日子,比上班还长。
这不是"将来时",是"现在进行时"。你身边每5个人里,就有一个要考虑养老。
真正的拐点不是"老人变多",而是——有准备的人,开始慌了。
再往前看:2035年银发经济规模预计达 30万亿,约为2024年的4倍。别跟客户说"以后再说"——他退休后的20年,正在等现在的你。
日本总务省数据显示:65岁以上人口占比已达 29.4%,几乎每3个人里就有1个老人。更扎心的是,65岁以上仍在工作的有930万人。
日本今天的样子,大概率是我们明天的样子。别跟客户说"还早"——日本就是提前30年演给我们的剧本。
支柱 | 现状 | 你的机会 |
第一支柱 社保养老金 | 广覆盖低水平,替代率约四成 | 缺口要补 |
第二支柱 企业/职业年金 | 少数人享有,覆盖窄 | 多数人没有 |
第三支柱 个人养老金+商业养老险 | 空白最大 | 空间最大 |
替代率警戒线在55%左右,而社保只能兜住四成上下。剩下那十几二十个点,就是商业养老险要补的坑——也是你的活儿。
三支柱里,前两根撑不住,第三根,正好攥在你手里。
过去的话术(推销型):
"您考虑买份养老险吗?"
"我们这款收益不错。"
"现在不买以后就贵了。"
吓唬客户,是留不住人的。
现在的话术(吸引型):
"您退休后每月想拿多少?"
"您算过社保够不够花吗?"
"我帮您把这笔账摊开看看。"
先算账,再谈钱。推销,是求人买;吸引,是让人自己想买。
胖东来把"对老人好"做成看得见的细节:休息椅、放大镜、购物车座椅……让顾客自己说"这地方懂我"。它不喊"快来买",它先把人留住,钱自然来。
养老销售同理:把"为客户好"讲成看得见的账——退休金缺口、护理花费、传承安排……让客户自己说"这事得赶紧办"。
你别喊"快买吧",你先把账算清,单自然成。胖东来的成功是让顾客觉得自己被懂,养老销售也一样。
① 养老社区,一床难求:泰康之家已布局 36城43个养老项目,在住居民超 1.5万人;上海申园入住率约 95%——不是没人住,是排队等。高端养老的需求,早就被验证了。客户不是嫌贵,是还没意识到:好床位,是要抢的。
② 银发网红,比你会赚钱:"汪奶奶"只穿高跟鞋,抖音粉丝 1528万,首场直播带货成交额 470万元。老年人不是不爱消费,是没人用他们听得懂的话去讲。你若肯蹲下来,这片市场大得吓人。
③ 银发旅游,说走就走:携程等平台数据显示,"银发族"跟团游、康养游订单连续多年双位数增长。他们要的不是便宜,是"被照顾得妥妥帖帖"。养老销售卖的,恰恰是这份"妥帖"。
④ 各地抢人,都在布局:银行券商打个人养老金账户开户大战,用税优1.2万/年当钩子;险企用"养老社区+年金"把"住"和"钱"绑在一起卖;地方政府推适老化改造补贴;互联网平台做银发频道、大字版APP;社区驿站以日间照料+助餐先把人圈进服务里。
所有人都在抢银发这块蛋糕——你,站在哪一层?
银发经济的逻辑:
第一步,先让人看见"老了好在哪"——舒适、被尊重、有陪伴;
第二步,再让人相信"现在就该准备"——产品、服务、场景一起上;
第三步,让他自己掏钱。
养老销售的逻辑:
第一步,先让客户看见"老了缺什么"——钱不够、人不在、病要治;
第二步,再让客户信"现在就该买"——年金、护理、传承一起讲;
第三步,让他自己签单。
银发经济不打电话求人买,它把自己包装好,让人自己来。养老销售也一样。
这是整套销售逻辑最核心的落地工具。
第一笔:救命钱(健康/医疗)
病了有人治、不拖垮孩子——医疗、重疾、护理险先兜底。
第二笔:养老钱(现金流)
退休后月月有钱进账、不被通胀吃掉——年金、增额寿管长钱。
第三笔:尊严钱(传承)
走的时候干净利落、想给谁给谁——终身寿、信托安排好。
三笔钱讲完,客户买的不是保险,是"老了不慌"。
不用制造焦虑,只需要陈述事实:3.23亿人、占比23%、人均寿命79.25岁。养老不是"可能",是"一定会"。确定性,就是最好的销售理由。
社保兜住四成,警戒线55%。把缺口算成具体数字:客户退休前月薪1万,社保给4000,想维持6000生活水准,每月缺口2000,退休20年就是48万。数字一出来,需求就醒了。
个人养老金刚全国铺开,客户还在懵懂期;税优1.2万/年是最好的钩子;养老社区入住率95%是最好背书。风口不是等来的,是在客户还没反应过来时先讲给他听的人拿走的。
不是客户不需要养老,是没人替他把账算明白。这个"算明白"的人,可以是你。
话术一(从退休话题切入):
"您单位那批人,是不是都开始算退休工资了?我帮好几个叔叔阿姨算过,光靠社保,月底真紧。"
话术二(从父母切入):
"您爸妈现在谁照顾?我前阵子陪客户办护理险,才发现有笔钱,多数人根本没想到要准备。"
话术三(从"吸引"逻辑切入):
"胖东来为什么火?因为它真的替老人着想。保险也是——先把账算给他看,他自然找你。"
话术四(个人养老金钩子):
"国家给的政策,每年1.2万额度能抵税,等于国家出钱帮你存养老钱,这个您开了吗?"
话术五(三笔钱框架):
"我不急着跟您讲产品。就三笔钱:救命的钱、养老的钱、尊严的钱。您先看看哪一笔您还没准备好,咱们就从哪一笔聊起。"
不要一上来就讲产品,先讲"我看到了什么"。
你做保险这几年,帮多少客户算清过退休账?有没有算过自己的退休账?陪多少家庭填过护理的坑?
你手里的真实案例,比任何话术都硬。你不需要编,你只需要算。把真实的东西摆出来,客户自己会算过来。
1. 翻出3个老客户,只聊"退休后每月想拿多少",不提产品;
2. 帮一位亲戚算一笔社保替代率缺口账,发给他看;
3. 把个人养老金税优1.2万/年,做成一张图发朋友圈;
4. 读一份养老社区/护理险资料,挑一个案例背下来;
5. 约一个准客户,用"三笔钱"框架聊一次,记反馈。
别等风口来。风口来了,你手里得先有货。
你不需要说服任何人,你只需要把"老去"这件事,讲成客户想要的未来。
从推销到吸引,从吓唬到算账,从卖产品到讲"三笔钱"——这套逻辑的转变,就是这一代保险人最大的分水岭。
老龄化不是危机,是这一代保险人最大的机会。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

