

标题
- 标题
- 内容



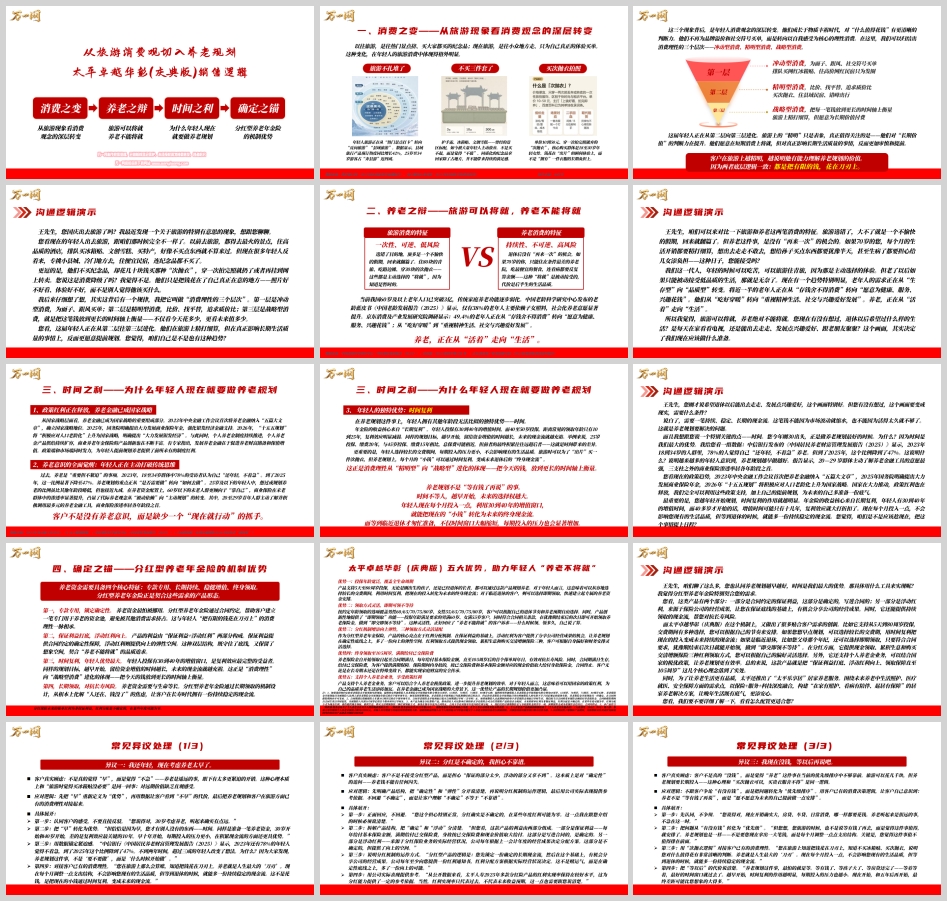
从旅游消费观切入养老规划:太平卓越华彰(庆典版)销售逻辑全解析
引言:消费之变背后的深层逻辑
2025年国庆假期,一个有趣的现象引发广泛关注:县域旅行产品预订热度同比增长42%,25岁至34岁游客占“奔县游”近四成;曾经景区标配的护手霜、冰箱贴、文创雪糕被大量年轻人主动放弃;单价10到50元、穿一次拍完照就弃的“次抛衣”成为年轻女性的新宠。
这些现象看似是旅游消费的“降级”,实则是一场深刻的消费观念变革。这届年轻人成长于物质丰裕时代,对“什么值得花钱”有着更清晰的判断力。他们不再为品牌溢价和社交符号买单,而是转向以自我感受为核心的理性消费。这种消费理性的进化,恰恰为养老规划销售打开了一扇全新的沟通之门。
一、消费之变:从旅游现象看消费观念的深层转变
1.1 三个现象,一个趋势
现象一:旅游不扎堆了。 年轻人旅游正在从“热门景点打卡”转向“反向旅游”“县域旅游”。数据显示,县域旅行产品预订热度同比增长42%,25岁至34岁游客占“奔县游”近四成。他们不再往热门景点挤,而是往小众地方走,只为真正的体验买单。
现象二:不买三件套了。 护手霜、冰箱贴、文创雪糕——曾经的景区标配,如今被大量年轻人主动放弃。不是买不起,而是觉得“不值”。同质化的纪念品拿回家除了占地方,并不能带来持续的满足感。
现象三:买次抛衣拍照。 单价10到50元、穿一次拍完照就弃的“次抛衣”,核心购买群体是18至30岁年轻女性。钱花在“出片”的瞬间体验上,而不是“拥有”一件衣服的长期负担上。
1.2 消费理性的三个层次
这三个现象背后,是消费理性的三个层次在起作用:
第一层:冲动型消费——为面子、跟风、社交符号买单。排队买网红冰箱贴、住高价网红民宿只为发圈。
第二层:精明型消费——比价、找平替、追求质价比。买次抛衣、住县域民宿、错峰出行。
第三层:战略型消费——把每一笔钱放到更长的时间轴上衡量。旅游上精打细算,但愿意为长期价值付费。
这届年轻人正在从第二层向第三层进化。旅游上的“精明”只是表象,真正值得关注的是——他们对“长期价值”的判断力在提升。他们愿意在短期消费上将就,但对真正影响长期生活质量的事情,反而更加审慎和提前。
1.3 销售启示:客户在旅游上越精明,越能理解养老规划的价值
关键洞察:客户在旅游上越精明,越说明他有能力理解养老规划的价值。因为两者底层逻辑一致:都是把有限的钱,花在刀刃上。
沟通话术示例:
“王先生,您国庆出去旅游了吗?我最近发现一个关于旅游的特别有意思的现象,想跟您聊聊。您看现在的年轻人出去旅游,跟咱们那时候完全不一样了。以前去旅游,都得去最火的景点,住高品质的酒店,排队买冰箱贴、文创雪糕、买特产。但现在很多年轻人反着来,专挑小县城、冷门地方去,住便宜民宿,连纪念品都不买了。更逗的是,他们不买纪念品,却花几十块钱买那种‘次抛衣’,穿一次拍完照就扔了。您说这是消费降级了吗?我觉得不是。他们只是把钱花在了自己真正在意的地方。我后来仔细想了想,其实这背后有一个规律,我把它叫做‘消费理性的三个层次’。您看,这届年轻人正在从第二层往第三层进化。他们在旅游上精打细算,但在真正影响长期生活质量的事情上,反而更愿意提前规划。您觉得,咱们自己是不是也有这种趋势?”
二、养老之辩:旅游可以将就,养老不能将就
2.1 旅游消费与养老消费的本质差异
旅游消费的特征:一次性、可逆、低风险。选错了目的地,顶多是一个不愉快的假期,回来就翻篇了。住80块的青旅、吃路边摊、穿30块的次抛衣——这些都是主动选择的“将就”,因为知道是暂时的。
养老消费的特征:持续性、不可逆、高风险。退休后没有“再来一次”的机会。如果70岁的你,只能住在条件最差的养老院,吃最便宜的餐食,连看病都要反复算余额——这种“将就”是被动接受的,代价是后半生的生活品质。
2.2 养老正在从“活着”走向“生活”
当前我国60岁及以上老年人口已突破3亿,传统家庭养老功能逐步弱化。中国老龄科学研究中心发布的老龄蓝皮书《中国老龄发展报告(2025)》显示,仅有38%的老年人主要依赖子女照料,社会化养老意愿显著提升。京东消费及产业发展研究院调研显示:49.4%的老年人正在从“存钱舍不得消费”转向“愿意为健康、服务、兴趣花钱”;从“吃好穿暖”到“重视精神生活、社交与兴趣爱好发展”。
养老,正在从“活着”走向“生活”。
2.3 销售启示:用对比激发客户对品质养老的向往
沟通话术示例:
“王先生,咱们可以来对比一下旅游和养老这两笔消费的特征。旅游选错了,大不了就是一个不愉快的假期,回来就翻篇了。但养老这件事,是没有‘再来一次’的机会的。如果70岁的您,每个月的生活开销都要精打细算,想出去走走不敢去,想给孙子买点东西都要犹豫半天,甚至生病了都要担心给儿女添负担——这种日子,您能接受吗?我们这一代人,年轻的时候可以吃苦,可以旅游住青旅,因为那是主动选择的体验。但老了以后如果只能被动接受低品质的生活,那就是无奈了。所以我觉得,旅游可以将就,养老绝对不能将就。您现在有没有想过,退休以后希望过什么样的生活?这个画面,其实决定了我们现在应该做什么准备。”
三、时间之利:为什么年轻人现在就要做养老规划
3.1 政策红利正在释放,养老金融已成国家战略
从国家战略层面看,养老金融已成为国家战略的重要组成部分。2023年中央金融工作会议首次将养老金融纳入“五篇大文章”,确立国家战略地位。2025年,国务院明确提出大力发展商业保险年金,强化银发经济金融支持。2026年,“十五五规划”将“积极应对人口老龄化”上升为国家战略,明确提出“大力发展银发经济”。政策端和市场端同时发力,为年轻人提前规划养老提供了前所未有的制度红利。
3.2 养老意识的全面觉醒:年轻人正在主动打破传统思维
过去,养老是“重要但不紧迫”的事项。2023年,18至34岁群体中78%的受访者认为自己“还年轻,不着急”。到了2025年,这一比例显著下降至47%。养老规划的重点正从“是否需要做”转向“如何去做”。25岁及以下的年轻人中,想过或规划养老的比例虽比其他年龄段略低,但也接近九成。在养老资金配置上,60岁以下的未老人群更倾向于“靠自己”,商业保险在未老群体中的渗透率显著提升,凸显了代际养老观念从“被动依赖”向“主动规划”的转变。
关键洞察:客户不是没有养老意识,而是缺少一个“现在就行动”的抓手。
3.3 年轻人的独特优势:时间复利
在养老规划这件事上,年轻人拥有其他年龄段无法比拟的独特优势——时间。年金险的收益核心来自“长期复利”。年轻人投保有30到40年的增值时间,而40至50岁投保,距离常见的领取年龄只有10到25年,复利效应明显减弱。同样的规划目标,越早开始,留给资金增值的时间越长,未来的现金流就越充裕。
更重要的是,年轻人选择较长的交费期间,每期投入的压力更小,不会影响现有的生活品质。这正是消费理性从“精明型”向“战略型”进化的体现——把今天的钱,放到更长的时间轴上衡量。
3.4 销售启示:把“早”转化为“优势”
沟通话术示例:
“王先生,您刚才说希望退休以后能出去走走、发展点兴趣爱好,这个画面特别好。但您有没有想过,这个画面要变成现实,需要什么条件?说白了,需要一笔持续、稳定、长期的现金流。而且我想跟您说一个特别关键的点——时间。您今年刚30出头,正是做养老规划最好的时候。为什么?因为时间是我们最大的优势。您越年轻开始规划,时间复利的作用就越明显。现在每个月投入一点,不会影响您现有的生活品质,但等到退休的时候,就能多一份持续稳定的现金流。您觉得,咱们是不是应该趁现在,把这个事情提上日程?”
四、确定之锚:分红型养老年金险的机制优势
4.1 养老资金的四个核心特征
养老资金需要具备四个核心特征:专款专用、长期持续、稳健增值、终身领取。分红型养老年金险正是契合这些需求的产品形态。
第一,专款专用,锁定确定性。 养老资金最怕被挪用。分红型养老年金险通过合同约定,帮助客户建立一笔专门用于养老的资金池,避免被其他消费需求挤占。
第二,保证利益打底,浮动红利向上。 产品的利益由“保证利益+浮动红利”两部分构成。保证利益提供合同约定的确定性保障,浮动红利则提供向上的弹性空间。这种双层结构,既守住了底线,又保留了想象空间。
第三,时间复利,年轻人优势最大。 年轻人投保有30到40年的增值窗口,是复利效应最完整的受益者。
第四,长期领取,对抗长寿风险。 分红型养老年金险通过长期领取的机制设计,从根本上化解“人还在、钱没了”的焦虑。
(注:分红保险未来的保单红利为非保证利益,红利分配是不确定的,在某些年度可能为零。)
4.2 太平卓越华彰(庆典版)五大优势
优势一:投保年龄宽泛,覆盖全生命周期。 产品支持5天至80周岁投保,无论是刚出生的孩子,还是已经退休的长者,都可以通过这款产品规划养老。对于年轻人而言,这意味着可以从容地选择较长的交费期间,利用时间复利,把现在的投入转化为未来的终身现金流。
优势二:领取方式灵活,即期可领不等待。 按约定年龄领取的选项覆盖男性60/65/70/75/80岁、女性55/65/70/75/80岁,客户可以根据自己的退休节奏和养老预期自由选择。同时,产品创新性地提供了“即期领取”功能——投保年龄满足要求的男满60岁、女满55岁客户,同时符合合同相关条款,在犹豫期结束后的次日即可开始领取养老保险金,做到“即交即领不等待”。
优势三:分红机制增添向上弹性,三种领取方式灵活适配。 作为分红型养老年金保险,产品的核心亮点在于红利分配机制。红利领取方式提供现金领取、累积生息和购买交清增额保险三种,客户可根据自身偏好和财务安排灵活选择。
优势四:终身领取至105周岁,满期给付已交保险费。 养老保险金自开始领取日起至合同期满日,每年给付基本保险金额,直至105周岁后的首个保单周年日,有效对抗长寿风险。同时,合同期满日生存,给付已交保险费,为客户提供满期保障。
优势五:支持个人养老金业务,享受政策红利。 产品支持个人养老金业务,客户可以结合个人养老金税优政策,进一步提升养老规划的效率。
4.3 太平乐享居:保险+服务+科技深度融合
为了让养老生活更有品质,太平还推出了“太平乐享居”居家养老服务。围绕未来养老中生活照护、医疗就医、安全保障方面的需求点,以保险+服务+科技深度融合,构建“在家有照护、看病有陪伴、起居有保障”的居家养老解决方案,让晚年生活既有底气,更添安心。
4.4 销售启示:把机制优势转化为客户语言
沟通话术示例:
“王先生,咱们聊了这么多,您也认同养老规划越早越好,时间是我们最大的优势。那具体用什么工具来实现呢?我觉得分红型养老年金险特别契合您的需求。您看,这类产品有两个部分:一部分是合同约定的保证利益,这部分是确定的,写进合同的;另一部分是浮动红利,来源于保险公司的经营成果,让您在保证底线的基础上,有机会分享公司的经营成果。而太平卓越华彰(庆典版)在这个机制上,又做出了很多贴合客户需求的创新。比如它支持从5天到80周岁投保,如果您想早点规划,可以选择较长的交费期,用时间复利把现在的投入变成未来持续的现金流;如果是临近退休,还可以选择即期领取,做到‘即交即领不等待’。您看,我们要不要详细了解一下,看看怎么配置更适合您?”
五、常见异议处理
异议一:我还年轻,现在考虑养老太早了
客户真实顾虑:不是真的觉得“早”,而是觉得“不急”——养老是遥远的事,眼下有太多更紧迫的开销。
应对逻辑:先把“早”重新定义为“优势”,再用数据让客户看到“不早”的代价,最后把养老规划和客户在旅游方面已有的消费理性对接起来。
具体展开:
第一步:认同客户的感受。“您说得对,30岁考虑养老,听起来确实有点远。”
第二步:把“早”转化为优势。“但恰恰是因为早,您才有别人没有的东西——时间。同样是准备一笔养老资金,30岁开始和40岁开始,差的是复利效应最关键的10年。”
第三步:用数据锚定紧迫感。“中信银行《中国居民养老财富管理发展报告(2025)》显示,2023年还有78%的年轻人觉得不着急,到了2025年这个比例降到了47%。不到两年时间,超过三成的年轻人改变了想法。”
第四步:对接客户已有的消费理性。“您在旅游上那么会算账,知道把钱花在刀刃上。养老就是人生最大的‘刀刃’。现在每个月调整一点支出结构,不会影响您现有的生活品质,但等到退休的时候,就能多一份持续稳定的现金流。”
异议二:分红是不确定的,我担心不靠谱
客户真实顾虑:不是不接受分红型产品,而是担心“保证的部分太少,浮动的部分又拿不到”。这本质上是对“确定性”的追问。
应对逻辑:先明确产品结构,把“确定性”和“弹性”分开说清楚,再说明分红机制的运作逻辑,最后用公司实际表现提供参考依据。
具体展开:
第一步:正面回应,不回避。“您这个担心特别正常,分红确实是不确定的,在某些年度红利可能为零。这一点我在跟您介绍的时候必须说清楚。”
第二步:拆解产品结构。“但您看,这款产品的利益由两部分组成。一部分是保证利益——每年给付基本保险金额,满期给付已交保险费,身故按已交保险费和现金价值取大给付。这部分是写进合同的,是确定的。另一部分是浮动红利——提供了向上的空间。”
第三步:说明分红机制的运作方式。“分红型产品的逻辑是:您先锁定一份确定的长期现金流,然后在这个基础上,有机会分享公司的经营成果。这不是赌运气,而是在确定性底线之上,多了一份向上的可能。”
第四步:用公司实际表现提供参考。“从公开数据来看,太平人寿2025年多款分红险产品的红利实现率保持在较好水平,这为分红能力提供了一定的参考依据。当然,红利实现率只代表过去,不代表未来收益预期。”
异议三:我现在没钱,等以后再说吧
客户真实顾虑:不是真的“没钱”,而是觉得“养老”这件事在当前的优先级排序中不够靠前。
应对逻辑:不跟客户争论“有没有钱”,而是把问题转化为“优先级排序”。用客户已有的消费决策逻辑,让客户自己意识到:养老不是“等有钱了再说”,而是“愿不愿意为未来的自己提前做一点安排”。
具体展开:
第一步:先认同,不争辩。“您说得对,现在开销确实大,房贷、车贷、日常消费,哪一样都要花钱。养老听起来是很远的事,不急在这一时。”
第二步:把问题从“有没有钱”转化为“优先级”。“但您想,您旅游的时候,也不是说等有钱了再去,而是觉得这件事值得,就安排了。养老规划也是一样——不是要您现在拿出一大笔钱,而是每个月调整一点点支出结构。”
第三步:用“次抛衣逻辑”对接客户已有的消费理性。“您在旅游上知道把钱花在刀刃上,养老就是人生最大的‘刀刃’。现在每个月投入一点,不会影响您现有的生活品质,但等到退休的时候,就能多一份持续稳定的现金流。”
第四步:把“等以后”的代价说清楚。“养老规划这件事,最怕的就是等。等有钱了、等孩子大了、等房贷还完了——等着等着,最好的时间窗口就过去了。”
结语:旅游可省钱,养老不将就
从旅游消费观的转变切入养老规划,本质上是用客户已有的消费理性,唤醒其对长期价值的认知。这届年轻人在旅游上精打细算,却愿意为“出片”的瞬间体验付费;他们不买冰箱贴,却买次抛衣——这不是消费降级,而是消费理性的进化。
精明在平时,战略在长远。 养老规划正是战略型消费的典型代表:把今天的钱,放到更长的时间轴上衡量,用时间复利,把现在的“小钱”转化为未来的终身现金流。
年轻是优势,复利是武器。 太平卓越华彰(庆典版)以“保证利益打底、浮动红利向上、领取保障直至105周岁”的机制设计,配合“太平乐享居”居家养老服务,为年轻人提供了一个“养老不将就”的完整解决方案。
华彰伴终身,未来有底气。 让我们一起,用今天的理性规划,守护未来的品质生活。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号