

标题
- 标题
- 内容



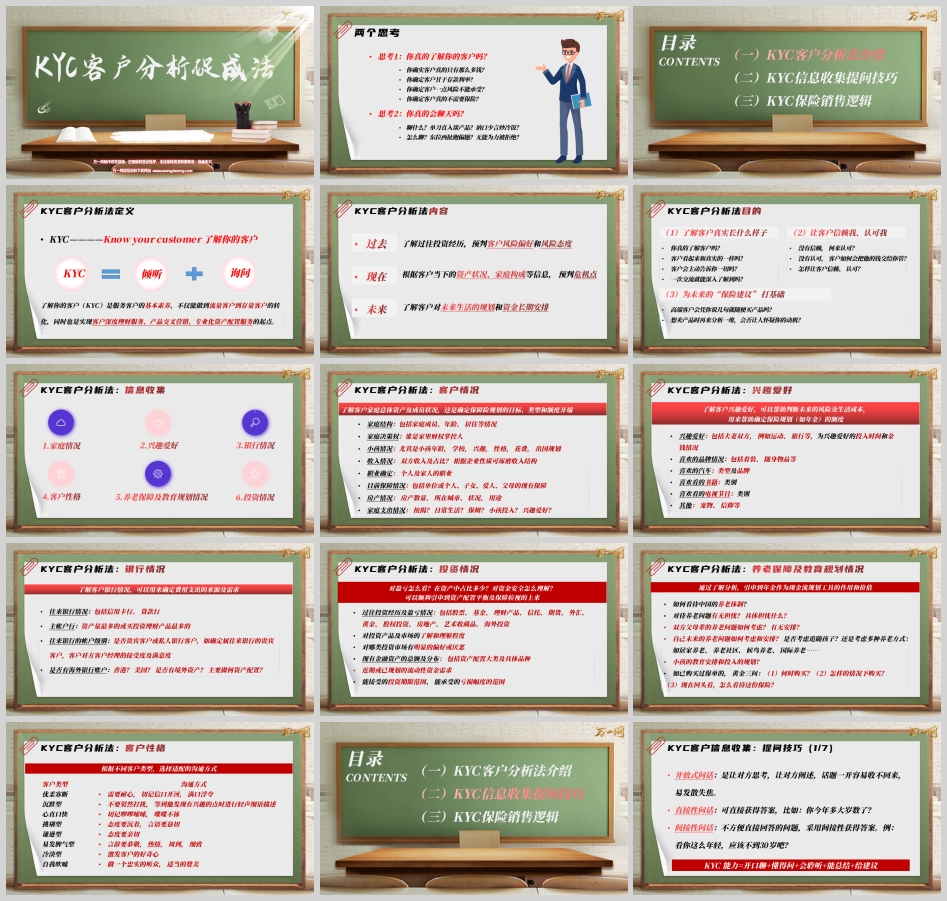
在正式讲方法之前,先问两个问题:
第一个问题:你真的了解你的客户吗?
你确定客户真的只有那么多钱?你确定客户甘于存款利率?你确定客户一点风险都不能承受?你确定客户真的不需要保险?
这四个反问,戳的是同一个毛病——用自己脑补的客户,替代真实的客户。代理人常见的错觉是:这个客户我认识三年了,他家几口人、做什么生意、大概有多少钱,我门儿清。可事实上,你看到的往往是客户愿意让你看到的部分:他的资产可能分散在五个账户里,他去年在股市亏掉的钱你不知道,他父母的身体状况他从没主动提过,他给孩子准备出国留学的钱你更是闻所未闻。
第二个问题:你真的会聊天吗?
聊什么?单刀直入谈产品?还是讷口少言炒冷饭?怎么聊?东拉西扯跑偏题?还是无能为力被拒绝?
大多数失败的拜访,不是败在产品,是败在对话结构。一上来就讲产品,客户本能地竖起防线;聊得太散,客户觉得你浪费他时间;聊不到痛处,客户觉得"这事跟我没关系"。
KYC(Know Your Customer,了解你的客户)就是来解决这两个问题的。它不是一套话术,而是一套把陌生客户变成存量客户、把流量变成信任、把信任变成委托的底层方法论。
KYC是服务客户的基本素养。它的价值链条非常清晰:了解客户 → 建立信赖 → 深度理财服务 → 产品交叉营销 → 专业化资产配置。
注意顺序——KYC是起点,不是中间环节。很多代理人的做法恰好相反:先有产品,再去找客户,然后临时拼凑一堆理由说服客户。这种"倒着走"的流程,客户一眼就能看穿动机。
KYC的动作只有两个:倾听和询问。先问出来,再听进去,然后才有资格谈方案。
KYC不是问一堆零散的问题,而是沿着过去—现在—未来三条时间线,把客户的画像立体地搭起来:
· 过去:了解过往投资经历,预判客户的风险偏好和风险态度。一个在2015年股灾中亏掉一半的人,和一个靠定投基金赚了钱的人,对"稳健"二字的理解完全不同。
· 现在:根据客户当下的资产状况、家庭构成等信息,预判危机点。收入结构是否单一?负债是否过重?保障是否有缺口?
· 未来:了解客户对未来生活的规划和资金长期安排。想什么时候退休?孩子要不要出国?父母要不要接到身边?
只问现在,不问过去和未来,是KYC最典型的失败。 因为客户的"现在"是结果,"过去"是原因,"未来"才是需求。你只有把这三段连起来,才知道他真正缺什么。
(1)了解客户真实长什么样子。 客户看起来和真实的一样吗?客户会主动告诉你一切吗?一次交流就能深入了解到吗?三个反问的答案都是"不"。所以KYC必须是一个持续过程,不是一次问卷。
(2)让客户信赖我、认可我。 没有信赖,何来认可?没有认可,客户如何会把他的钱交给你管?信赖不是靠送礼、靠请客建立的,是靠你问他答的过程中,他发现"这个人真的在替我想"而建立的。
(3)为未来的"保险建议"打基础。 高端客户会凭你说几句就随便买产品吗?想卖产品时再来分析一堆,会否让人怀疑你的动机?KYC必须前置——在没有产品诉求的时候就把功课做足,等你拿出方案时,客户才会觉得"这是为我量身做的",而不是"这是他想卖给我的"。
KYC的信息收集覆盖六大板块,每一块都有明确的用途。
这是最重要的一块,包含:
· 家庭结构:家庭成员、年龄、居住情况;
· 家庭决策权:谁是家里财权掌控人(这条决定你跟谁谈);
· 小孩情况:年龄、学校、兴趣、性格、花费、出国规划;
· 收入情况:双方收入及占比,根据企业性质可琢磨收入结构(例如公务员与企业主的风险敞口天差地别);
· 职业确定:个人及家人的职业;
· 目前保障情况:单位或个人、子女、爱人、父母的现有保障;
· 房产情况:数量、所在城市、状况、用途;
· 家庭支出情况:按揭、日常生活、保姆、小孩投入、兴趣爱好。
用途:了解客户家庭总体资产及成员状况,这是确定保障险规划的目标、类型和额度的开端。
包括夫妻双方的兴趣爱好(运动、旅行等)及其时间与金钱投入;喜欢的品牌(着装、随身物品);喜欢的汽车类型及品牌;喜欢看的书籍类别;喜欢看的电视节目类别;其他如宠物、信仰等。
用途:可以帮助判断未来的风险及生活成本,用来确定保险规划(如年金)的额度。一个每年出国旅行两次、开着百万级SUV的客户,和一个生活极简的客户,退休后的现金流需求完全不在一个量级。
往来银行情况(信用卡行、贷款行)、主账户行、账户级别(是否贵宾或私行客户、对客户经理的满意度)、是否有海外银行账户及境外资产配置。
用途:确定费用支出的来源及需求。私行客户和普通客户的沟通语境完全不同,前者更在意税务、传承、跨境安排,后者更在意收益率与流动性。
这是技术含量最高的一块:
· 过往投资经历及盈亏情况:股票、基金、理财、信托、期货、外汇、黄金、股权投资、房地产、艺术收藏品、海外投资;
· 对投资产品及市场的了解和理解程度;
· 对哪类投资市场有明显的偏好或厌恶;
· 现有金融资产的总额及分布;
· 近期或已规划的流动性资金需求;
· 能接受的投资期限范围、能承受的亏损幅度范围;
· 对盈亏怎么看?在资产中占比多少?对资金安全怎么理解?
用途:可以顺利引申到资产配置平衡及保障检视上来。注意最后三问——"对资金安全怎么理解",这句话是通往保险的最佳桥梁。
· 如何看待中国的养老体制?
· 对待养老问题有无担忧?具体担忧什么?
· 双方父母辈的养老问题如何考虑?
· 自己未来的养老如何安排?是否追随孩子?还是居家养老、养老社区、候鸟养老、国际养老?
· 小孩的教育安排和投入规划?
已购买过保单的客户,必问"黄金三问":(1)何时购买?(2)怎样的情况下购买?(3)现在回头看,怎么看待这份保险?
这三问的价值在于——它会让客户自己说出保险的好处,比你讲十遍都管用。同时也能暴露原有保单的缺口,为加保或换方案找到理由。
不同性格的客户,沟通方式必须切换:
客户类型 | 沟通方式 |
优柔寡断型 | 需要耐心,切记信口开河、满口浮夸 |
沉默型 | 不要贸然打扰,等他发现有兴趣的点时轻声细语描述 |
心直口快型 | 切记啰啰嗦嗦、喋喋不休 |
挑剔型 | 态度要沉着,言语要恳切 |
谦逊型 | 态度要亲切 |
易发脾气型 | 言辞要恭敬、热情、周到、细致 |
冷淡型 | 激发客户的好奇心 |
自我吹嘘型 | 做一个忠实的听众,适当赞美 |
这张表的本质是一句话:不是用你擅长的方式沟通,而是用客户舒服的方式沟通。
KYC能力公式:开口聊 + 懂得问 + 会聆听 + 能总结 + 给建议。
· 开放式问话:让对方思考、让对方阐述。优点是信息量大,缺点是话题一开容易收不回来,易发散失焦。
· 直接性问话:直接获得答案,如"你今年多大岁数了?"
· 间接性问话:不方便直接回答的问题,采用间接方式获得答案。例:"看你这么年轻,应该不到30岁吧?"——这一句既问了年龄,又顺带送了一顶高帽。
例如退休规划场景:
"辛苦工作了一辈子,肯定希望退休生活能轻松一点吧?"
"您希望拥有独立自主的退休生活吗?"
"您想解决这些问题吗?"
"孩子未来需要赡养您,您觉得容易吗?"
"最近物价涨得凶,您觉得会对您的退休生活有影响吗?"
小结:封闭式问话的作用有四——限制思考、获取答案、引导思路、总结议题。它适合在客户思维发散时把话题收回来,或在需要客户明确表态时使用。
"请问您打算几岁退休?"
"退休之后想过什么样的生活?"
"您如何准备退休生活费用呢?"
"公司退休金提拨是如何安排的呢?"
"退休后最担心的是什么?"
开放式问话的价值在于拿到客户自己说出来的需求,而不是你替他想的需求。
这是KYC最核心的提问结构,以退休规划为例,完整链条是这样的:
①"如果咱们有能力,您是否希望早一点退休?"(封闭,先取得认同)
②"为什么您觉得早一点规划退休很重要?"(开放,让客户自己讲理由)
③"您是否已经为退休做了什么准备呢?"(开放,摸底现状)
④"以目前状况而言,您有绝对的把握能完成这事吗?"(封闭,制造不确定感)
⑤"您觉得,发生什么问题可能会影响您的退休计划?"(开放,引出风险)
⑥"您有没有相关的具体应变措施呢?"(开放,暴露缺口)
⑦"如果因为届时咱们的能力出问题,而无法顺利退休,您觉得会对您造成什么影响呢?"(开放,放大担忧)
⑧"如果有方法可能可以解决这些问题,您要不要听听看?"(封闭,切入方案)
这八句话的逻辑极其精妙:认同→理由→现状→质疑→风险→缺口→后果→方案。它不是在推销,而是在引导客户自己走完从"我想要"到"我还没准备好"的心理路径。
子女教育场景完全可以套用同一套结构:
"如果孩子有能力,您是否希望他能好好多念点书?"
"为什么您觉得孩子念大学或出国很重要?"
"您是否已经为他做了什么准备呢?"
"以目前状况而言,您有绝对的把握能完成这事吗?"
"您觉得,发生什么问题可能会影响您的计划?"
"您有没有相关的具体应变措施呢?"
"如果因为届时咱们的能力出问题,无法供应孩子念书,您觉得会对他造成什么影响呢?"
"如果有方法可能解决这些问题,您要不要听听看?"
· 疑问句:目的是问出你想知道的信息。例:"你是如何准备退休规划的?"
· 设问句:说出你想说的观念与想法,用于沟通、引导、过渡、衔接到下一个主题。例:"我是如何帮客户做客户规划的呢?"
· 停顿问句:停下来看看客户是否跟上你的节奏,适当做小结。例:"提早做好退休规划总是好事,您说对吧?"
我们常关注客户现在的资产及状态,却忘了关心客户的过去和未来的梦。
要多问两句:
· 过去:资产是如何积累的?过去如何打理?做了什么决定?(人生经历和产品配置)
· 未来:目标和梦想是什么?未来打算如何规划资产?
只谈现在,你卖的是产品;谈了过去和未来,你卖的才是规划。
信息收集完成后,如何把它转化成一张保单?三步。
画法技巧:
1. 边问边画——以客户为中心补齐四层关系,标注家庭成员的年龄。边问边画的好处是,客户会自然地补充和纠正,参与度极高;
2. 横线代表婚姻——同一层之间有横线为婚姻关系,无横线为兄弟姐妹关系,两根横线代表两段婚姻关系;
3. 竖线代表传承(代际)关系。
一张图,把一家三代人的年龄结构、婚姻关系、代际传承全部可视化。当客户看着这张图,他自己就会发现问题——而你要做的,只是把问题指出来。
操作方法:
1. 找到家庭成员之间的年龄差;
2. 以年龄最小的家庭成员为中心,找到其人生第一次支出增长的时间点;
3. 从下向上,找到父母赡养、自身养老、子女教育在未来某一个时间点同时发生的刚需冲突;并量化这个刚需,放大客户的担忧。
举例:
5年后,小女儿7岁上小学,同时儿子18岁大学教育费用增加;而与此同时您父亲69岁、母亲66岁,父母的赡养费增加与孩子教育费用对冲。
15年后,女儿17岁上大学,儿子28岁毕业后面临结婚,您61岁,您妻子55岁,父亲87岁、母亲76岁——那么女儿教育、儿子就业婚恋、夫妻双方养老、父母赡养费用增加,四方对冲。
问题(隐患):准备时间只有15年,而5—15年后家庭人员同时需要用钱,且为大额持续支出,所以必须从现在开始做好准备。
第一段:点破中年危机
"王先生,您正处于中年,也就是常说的中年危机。这个阶段我们上有老、下有小,自己夹在中间不能倒——明明在中间自身难保,却还要操心一家老小。
上有老:目前我们父母身体都还很好,但很多年以后随着年龄增长,老人的身体会变得越来越不好,甚至失能失智,需要我们的赡养和照顾。
下有小:十几年以后,孩子读大学,甚至出国留学,就会需要一大笔的教育支出。"
第二段:量化刚需,制造紧迫感
"15年以后,您的孩子29岁,将面临婚嫁的问题;而您61岁了,面临夫妻双方养老的问题;您和太太的父母则面临赡养的问题——三辈人的刚需将同时出现。这时您的家庭将面临大笔的支出,粗略估算一下:孩子婚嫁20万、养老至少50万、4个老人的赡养至少也得50万,加起来起码得120万。
也就是说,为了应对15年后三代人的刚需支出,您必须在15年内至少准备好120万!"
第三段:给出缺口公式,切入方案
"我们的缺口 =(子女婚嫁金 + 自己的养老金 + 父母赡养费)- 已准备的钱。
罗马不是一天建成的,所以必须从现在开始做准备,趁自己有能力的时候,把未来一定要发生的费用,现在以契约的方式确定下来,让自己有足够的、稳定的现金流——无论发生何种外部风险,我们都可以按时领取一笔安全、稳定的现金,让未来生活更有品质。
正好我们公司推出一个新的财富管理产品,一套方案一并解决未来养老、教育、传承等问题。您的钱并没有被花掉,而是变成了保险资产,留给家庭未来使用。具体给您讲解一下这个产品的特点——"
最后一句就是产品切入。注意切入的时机:必须在缺口被量化、担忧被放大、客户已被引导至"我该怎么办"之后,产品才登场。这时候的产品不是推销,是答案。
回到开头那两个问题。"你真的了解你的客户吗"——KYC的六大板块和三维时间轴,解决的正是"了解"的问题;"你真的会聊天吗"——三种问法、封闭+开放的组合拳、中性问句,解决的正是"会聊"的问题;而三步促成法,解决的是"如何把了解和聊天变成委托"的问题。
这套逻辑真正厉害的地方在于:它让客户觉得是自己发现了需求,而不是被推销。 全程你没有说一句"我们的产品收益高",你说的都是"您打算几岁退休""您有绝对把握吗""发生什么问题会影响计划"——是客户自己在回答中承认了缺口,然后主动问你有没有办法。
专业从哪里来?材料最后那句话说得很实在:专业从背诵开始。复制、发散、创新。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号