

标题
- 标题
- 内容

走进年金险市场,实现非线性成长——年金险销售意义、养老保险市场沟通要点与常见异议处理深度解读
引言:为什么年金险值得被认真讲清楚
在保险销售的诸多品类中,年金险常常处于一个微妙的位置:它不像重疾险那样有紧迫的"风险叙事",也不像增额终身寿那样有直观的"数字增长",它的价值需要放在一个更长的时间尺度——人的整个生命周期——里才能被看清。正因如此,年金险的销售难点往往不在产品本身,而在认知:销售人员自己对养老刚性的认知是否足够坚定,客户对"确定的未来"的认知是否被真正唤醒。这份训练材料开篇即点题——"走进年金险市场,实现非线性成长",并把"我们为什么要销售年金险"放在第一章,恰恰说明:年金险销售的第一课不是话术,而是意义。
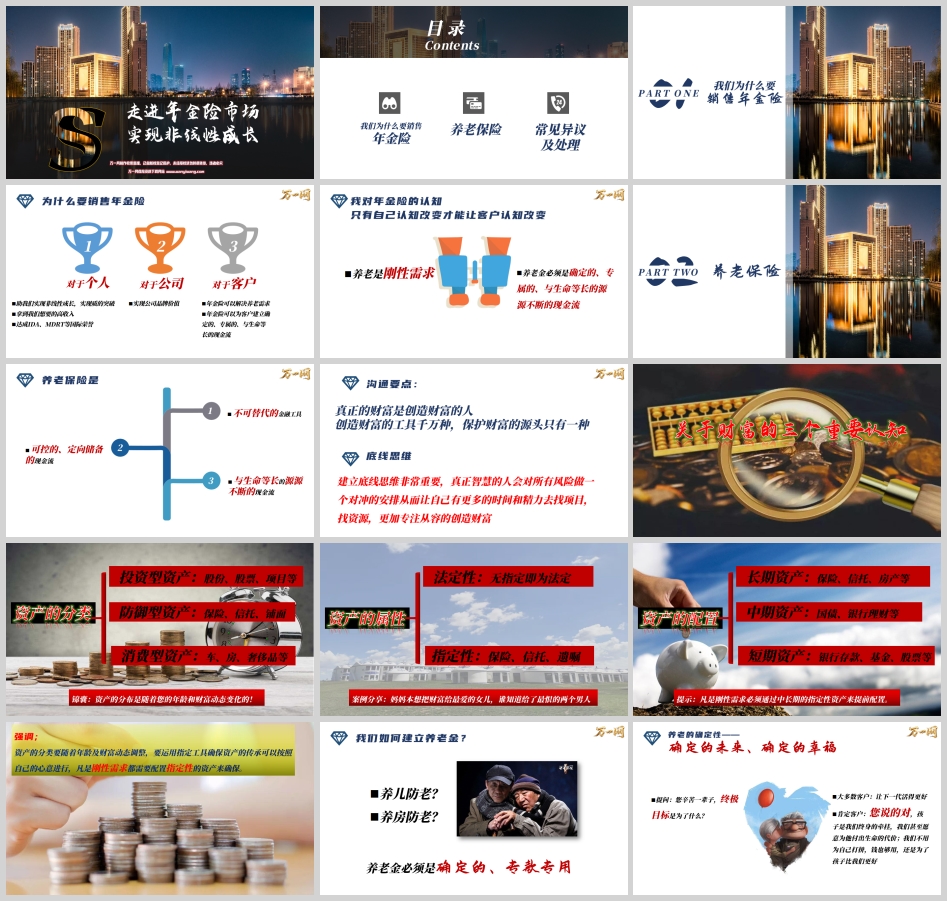
一、我们为什么要销售年金险:个人、公司、客户的三重意义
材料把销售年金险的意义拆成三个维度,这一拆法本身就值得玩味——它没有一上来讲客户,而是先讲"我们"。
对于个人,年金险销售被定义为"助我们实现非线性成长,实现质的突破",进而"拿到我们想要的高收入""达成IDA、MDRT等国际荣誉"。所谓"非线性成长",是与"卖一单算一单"的线性收入相对的概念:年金险件均高、复购与转介绍潜力大、与客户生命周期深度绑定,一单年金险往往意味着一段长期服务关系的开始。销售人员若只做保障型产品,收入曲线随出单量波动;而年金险带来的期交保费与客户信任沉淀,可能让收入曲线出现"台阶式"跃升。这正是"质的突破"的含义。
对于公司,年金险承载"实现公司品牌价值"的功能。年金险期限长、资金属性强,是保险公司长期经营能力的试金石,也是"保险+养老"生态的入口。
对于客户,材料给出两句核心判断:"年金险可以解决养老需求""年金险可以为客户建立确定的、专属的、与生命等长的现金流"。这两句话是整份材料的地基——后面所有的沟通要点、异议处理,都围绕"确定、专属、与生命等长"这九个字展开。
材料紧接着抛出"我对年金险的认知":只有自己认知改变才能让客户认知改变;养老是刚性需求;养老金必须是确定的、专属的、与生命等长的源源不断的现金流。 这三句话是销售人员的"内功"。年金险销售中最常见的失败,不是话术不熟,而是销售人员自己并不真正相信"养老是刚性需求"——一旦自己将信将疑,面对客户"我有社保""我有房""我孩子会管我"的质疑时,就会节节退让。认知先于技巧,这是材料第一章最想传递的信息。
二、养老保险:从"底线思维"到"选择权"的沟通链条
第二部分"养老保险"是整份材料的沟通主体,其逻辑可以梳理为一条递进的链条:底线思维→财富认知(资产分类、属性、配置)→养老金的确定性→选择权。
(一)底线思维:保护财富的源头
材料提出"底线思维":真正智慧的人会对所有风险做一个对冲安排,从而让自己有更多时间和精力去找项目、找资源,更加专注从容地创造财富。其金句是——"真正的财富是创造财富的人,创造财富的工具千万种,保护财富的源头只有一种。"这句话的沟通价值在于,它把保险从"消费"重新定位为"保护创造财富的能力"。对企业主客户而言,厂房、设备、股权都是创造财富的工具,但一旦"人"出问题,工具再好也失去意义;年金险保护的正是"人"的持续现金流能力。
(二)财富的三个重要认知:分类、属性、配置
材料用"资产的分类—资产的属性—资产的配置"三层框架展开。
分类上,资产分为投资型(股份、股票、项目)、防御型(保险、信托、铺面)、消费型(车、房、奢侈品)。材料提示"资产的分布是随着您的年龄和财富动态变化的"——年轻时投资型占比高,年长后防御型应逐步加重。
属性上,资产分为法定性(无指定即为法定)与指定性(保险、信托、遗嘱)。材料用了一个极具冲击力的案例:"妈妈本想把财富给最爱的女儿,谁知道给了最恨的两个男人"——因未做指定安排,财富按法定继承流向女婿等非意愿对象。这个案例的沟通要点不是恐吓,而是说明:指定性工具的价值在于"按自己的心意传承"。
配置上,资产分为长期(保险、信托、房产)、中期(国债、银行理财)、短期(银行存款、基金、股票)。材料的结论是:"凡是刚性需求必须通过中长期的指定性资产来提前配置。"这句话把"养老"与"年金险"直接连了起来——养老是刚性需求,所以必须用中长期、指定性的资产来提前安排,而年金险恰好同时具备"中长期"与"指定性"两个属性。
(三)养老的确定性:从"养儿防老""养房防老"到专款专用
材料连续抛出"养儿防老?养房防老?",然后给出判断:"养老金必须是确定的、专款专用。"这里的沟通技巧是先肯定再引导:客户说"我辛苦一辈子是为了让下一代活得更好",销售人员先肯定"孩子是我们终身的牵挂",再引导——"您要确定您的未来更好,才是真正为孩子好。比如身体不好、养老不确定,孩子还要挣钱照顾我们,所以我们要做好规划,让所有刚性需求都有确定的数字和未来。"这一"肯定—引导"的结构,避免了与客户的正面对抗,把"为自己规划"包装成"为孩子减负",更易被中国家庭接受。
材料给出的面谈提问清单值得注意:"您准备多久退休?您希望未来的养老是什么样子?您企业或者家庭的资产哪一笔指定了是未来专款专用来养老的?您用什么保证未来想要的样子?"四个问题层层递进,从时间到图景、从图景到现状、从现状到缺口,最后自然引出解决方案。材料还提到"自己别墅案例分享",说明销售人员的亲身规划是最有说服力的素材。
(四)选择权:穿越生命周期的现金流账户
材料把养老规划上升到"人生选择权"的高度:"我们一辈子不管为了名还是利,不管是为自己还是为孩子,无非希望自己在生活中多增加一些选择权。真正的幸福是在生命任何阶段都拥有选择权。"并借疫情举例:"能延续我们企业生命和家庭生命的一定是充沛的现金流,而不是购买房子、票子和仓库里的货品。拥有能够穿越任何生命周期的现金流账户就是我们生命的选择权。"材料特别提示:高端客户更在意选择权、话语权、掌控权。这一层沟通把年金险从"收益工具"提升为"人生掌控工具",是针对高净值客户的关键话术。
三、常见异议及处理:肯定—转折—促成的三段式
第三部分"常见异议及处理"是材料的实操落点,其处理结构高度一致:先肯定客户,再转折讲理,最后促成或解压。
异议一:"我已经做好足够的准备了,企业越来越好,就是为了未来越来越好啊。" 处理话术:先肯定"我也相信您未来会越来越好",再转折"但是相信不代表确定!十年前做什么事情都好赚钱,但现在呢?以后呢?谁敢保证?"继而收束:"您是想要还是一定要呢?如果一定要,就必须拿出一部分作为刚性需求的定向投入……何况只是拿出一小部分资产剥离出来作为专款专用的账户。"这段话术的核心是区分"相信"与"确定",并把投入框定为"一小部分",降低客户的心理门槛。
异议二:"这些钱几十年后都不值钱了。" 处理话术:先肯定"您的说法我不反对,到目前为止全世界还没有找到一个有效规避通胀的好方法",再转折"我们现在不是解决通胀的问题,是解决未来有尊严的生存",并补一句"就是因为钱会贬值,所以现在更要多一些储备"。这一处理不回避通胀事实,而是把议题从"保值增值"切换到"生存底线",避免陷入收益率争论。
材料还给出三类促成与收尾动作。促成:"养老是您的事情,不是我的事情,我只是负责提供专业的建议""现在一秒钟的决定,决定了未来一生的幸福""您说的问题不是钱的问题,而是您认为养老重要不重要的问题"。解压:"您身边可能也会有其他代理人……哪怕您不在我这里做,同样祝福您有一个确定的未来。"签单后强化:"恭喜您,十年后您一定会感谢我,我们互为贵人。"签单后必问:"为何在您我手上买保险?"客户常见回答是"买的啥不知道,但我知道养老不用担心啦""你脚踏实地为我考虑,你这么专业,在你手上买很放心"——材料提示,无论哪种回答都要总结以备日后所用。
材料最后给出"面谈注意事项":围绕客户感兴趣的话题而非我们感兴趣的话题;用客户听得懂的语言沟通;给予足够尊重,多请教、多倾听;客户很在意话语权,我们只给建议不做决定;关注细节、拓宽知识面。这五条看似朴素,实则是年金险销售中最容易失守的环节——年金险面谈往往时间长、话题散,销售人员一旦急于"讲产品",就会失去客户的倾听。
结语:保险是通过契约规划人生
材料结尾写道:"保险是通过契约的形式规划人生!通过法律的方式确定未来的安全与稳定!它是最有灵魂和温度的金融产品!"这三句话是对全文的收束:年金险卖的从来不是一张收益率表格,而是把"未来想要的样子"用契约固定下来的能力。对销售人员而言,"非线性成长"的前提是认知升级——真正相信养老是刚性需求,才能真正把"确定、专属、与生命等长"讲进客户心里;对客户而言,一份年金险的意义,或许正如材料所言,是在生命的任何阶段都拥有选择权。而这一切的前提,是销售人员在讲清利益的同时讲清边界:年金险早期退保可能有损失,领取规则以条款为准,任何演示都不替代合同。专业,是把确定的东西讲确定,把不确定的东西讲清楚。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

