

标题
- 标题
- 内容

海港港盈1号终身寿险(互联网)产品解读:形态、优势、服务与利益演示
一、产品定位与基本信息
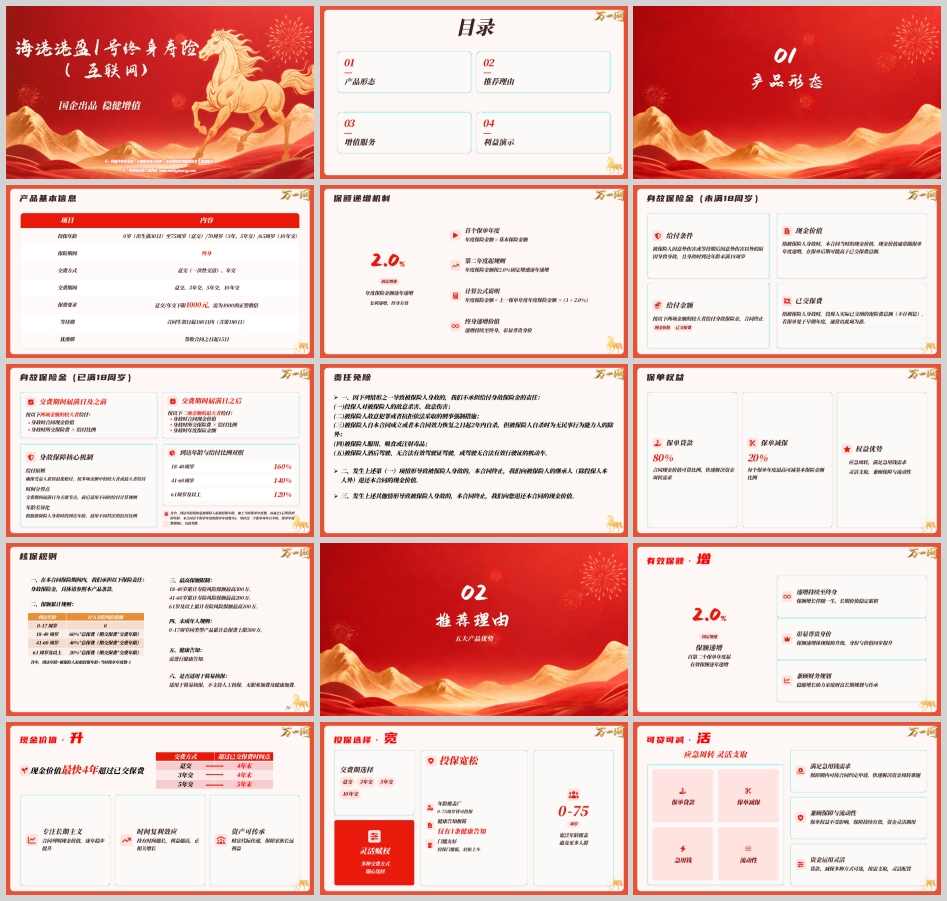
海港港盈1号终身寿险(互联网)是一款面向互联网渠道销售的终身寿险产品,主打“国企出品、稳健增值”。从产品基本信息看,投保年龄覆盖0岁(出生满30日)至75周岁,其中趸交最高可至75周岁,3年交和5年交最高至70周岁,10年交最高至65周岁;保险期间为终身;交费方式包括趸交(一次性交清)和年交,交费期间可选趸交、3年交、5年交、10年交;保费要求为趸交或年交下限1000元,且需为1000的正整数倍;等待期为合同生效日起180日内(含第180日);犹豫期为签收合同之日起15日。这些基础规则决定了产品的适用人群和投保节奏:年龄覆盖宽、交费期选择多、保费门槛低,适合不同年龄和资金安排需求的客户进行长期规划。
产品最突出的形态特征是保额递增机制:首个保单年度年度保险金额等于基本保险金额,第二年度起年度保险金额按2.0%固定增速逐年递增,计算公式为“年度保险金额=上一保单年度年度保险金额×(1+2.0%)”,递增持续至终身。也就是说,保额增长是写进合同规则的固定增速,采用复利递增方式,终身有效。对于终身寿险而言,年度保险金额的逐年递增意味着身故保障水平随时间提升,同时在保单后期,年度保险金额也会参与到身故保险金的比较计算中,从而影响身故利益的最终给付金额。需要区分的是,“年度保险金额”是合同约定的保额指标,不等同于现金价值,也不等同于已交保费;客户在理解产品时,应把年度保险金额、现金价值、身故保险金三者分开看待。
二、身故保险金:按年龄与交费期分段的给付机制
身故保险金是本产品的核心保险责任。根据资料,身故保险金的给付规则按被保险人身故时的到达年龄是否满18周岁分为两类。到达年龄的计算方式为:被保险人原始投保年龄加上当时保单年度数,再减去1。首个保单年度的保单年度数为1,每经过一个保单周年日零时,保单年度数增加1,以此类推。
未满18周岁身故的,按以下两项金额的较大者给付身故保险金,合同终止:一是被保险人身故时合同当时的现金价值,二是已交保费。已交保费指投保人实际已交纳的保险费总额,不计利息。由于保单早期现金价值通常低于已交保费,这一规则在早期年度往往以已交保费为给付基准,随着保单年度增加,现金价值逐步上升,可能在后期超过已交保费。
已满18周岁身故的,给付规则以“交费期间届满日”为分界点。交费期间届满日及之前,按以下两项金额的较大者给付:身故时合同现金价值,以及身故时所交保险费×给付比例。交费期间届满日之后,按以下三项金额的最大者给付:身故时合同现金价值、身故时所交保险费×给付比例、身故时年度保险金额。给付比例按到达年龄分档:18至40周岁为160%,41至60周岁为140%,61周岁及以上为120%。这一设计的核心机制是“确保受益人获得最优赔付”,按多项金额中的较大者或最大者给付;时间分界点是交费期间届满日,前后适用不同的计算规则;年龄差异化则体现在不同到达年龄对应不同给付比例。对于客户而言,理解这一机制有助于明白身故保险金并非简单等于基本保额,而是现金价值、已交保费×给付比例、年度保险金额等多项指标比较后的结果,在不同保单年度、不同年龄身故,给付金额可能不同。
责任免除方面,因投保人对被保险人的故意杀害、故意伤害,被保险人故意犯罪或抗拒依法采取的刑事强制措施,被保险人自合同成立或效力恢复之日起2年内自杀(自杀时为无民事行为能力人的除外),被保险人服用、吸食或注射毒品,被保险人酒后驾驶、无合法有效驾驶证驾驶或驾驶无合法有效行驶证的机动车等情形导致身故的,公司不承担给付身故保险金的责任。其中,因投保人故意杀害、故意伤害导致身故的,合同终止,公司向被保险人的继承人(除投保人本人外)退还合同现金价值;因其他免责情形导致身故的,合同终止,公司向投保人退还合同现金价值。这些免责条款属于寿险产品的常规安排,客户在投保时应予以了解。
三、保单权益:保单贷款与减保的流动性安排
产品提供两项主要的保单权益:保单贷款和保单减保。保单贷款方面,合同现金价值可贷比例为80%,可用于快速解决资金周转需求;保单减保方面,每个保单年度最高可减基本保险金额比例为20%,实现灵活支取,兼顾保障与流动性。两项权益的共同优势是应急周转、满足急用钱需求,同时在保障期内可按合同约定申请,兼顾保障与流动性,保单权益不受影响,保障持续有效,资金灵活调用。对于长期持有终身寿险的客户而言,现金价值随时间增长,保单贷款和减保提供了在不完全退出保单的情况下获取流动性的方式,但贷款需要承担相应利息成本,减保会减少基本保险金额并可能影响后续现金价值和身故利益,客户应根据自身资金安排谨慎使用。
四、核保规则与风险保额
核保规则方面,本产品承担身故保险金责任,保额累计规则按到达年龄计入寿险风险保额:0至17周岁计入0,18至40周岁计入60%×总保费(期交保费×交费年限),41至60周岁计入40%×总保费,61周岁及以上计入20%×总保费。最高保额限制为:18至40岁累计寿险风险保额最高300万,41至60岁最高200万,61岁及以上最高100万。未成年人规则方面,0至17周岁同类型产品累计总保费上限500万。健康告知方面,需进行健康告知;产品适用于简易核保,不支持人工核保,无职业加费及健康加费。这些规则意味着产品在投保端相对简便,但仍有风险保额累计和最高保额限制,客户在投保多张保单或同类产品时需注意累计规则。
五、推荐理由:五大产品优势
从推荐理由看,产品被概括为五大优势。第一是“有效保额·增”:2.0%固定增速,保额递增,自第二个保单年度起有效保额逐年递增,递增持续至终身;保额增长伴随一生,长期价值稳定累积;保额递增体现保障升级,身份与价值同步提升;兼顾财务规划,稳健增长助力家庭财富长期规划与传承。第二是“现金价值·升”:现金价值最快4年超过已交保费,专注长期主义;合同列明现金价值,逐年稳步提升;时间复利效应下,持有时间越长,利益越高,呈正相关增长;资产可传承,财富代际传递,保障家族长远利益。资料还列示了不同交费方式下现金价值超过已交保费的时间点:趸交为4年末,3年交为4年末,5年交为5年末。第三是“投保选择·宽”:交费期可选趸交、3年交、5年交、10年交,多种交费方式随心选择;年龄覆盖0至75周岁,健康告知极简,仅有1条健康告知,投保门槛低,轻松上车。第四是“可贷可减·活”:保单贷款和保单减保满足急用钱需求,保障期内可按合同约定申请,快速解决资金周转难题,兼顾保障与流动性,资金运用灵活。第五是“国资出品·强”:海港人寿保险股份有限公司是经国家金融监督管理总局批准成立的全国性国有保险公司,注册资本150亿元,注册地为深圳市前海深港合作区,股东背景包括深圳市鹏联投资有限公司、中国保险保障基金有限责任公司、太平人寿保险有限公司、广东粤财投资控股有限公司、重庆市渝新投资有限公司。国资背景和资本实力是产品在渠道沟通中常被强调的信任基础,但客户仍需以合同条款和实际利益演示为准,不宜将股东背景简单等同于收益保证。
六、增值服务:海港家园VIP权益体系与养老服务体系
增值服务方面,资料介绍了“海港家园2026VIP权益体系”。该体系按会员层级划分权益:会员认证对应0万至2万,包含运动健康、积分商城、视频医生、心理咨询、线上法税、专属规则、贵宾通道、电话专线等;V1探索者对应2万至5万,共8项;V2起航者对应5万至10万,共11项;V3远航者对应10万至20万,共13项;V4掌舵者对应20万至50万,共15项;V5探险家对应50万至100万,共17项,并含“1+1权益加倍”,权益包括海外绿通、深港两地通、法律面询、就医绿通、香港绿通、异地租车、门诊绿通、博鳌医疗、港药协助、视频医生、心理咨询、线上法税、专属规则、贵宾通道、电话专线、运动健康、积分商城等;V6航海家对应100万至200万,共19项,含“1+1权益加倍”,增加机场要客通、税务面询等;V7领航家对应200万以上,共19项,含“1+1权益加倍”,其中海外绿通、香港绿通、就医绿通、门诊绿通为不限次,机场要客通5次、深港两地通5次、异地租车5次、法律面询2次、税务面询2次。资料同时提示,满足条件可获取上述权益,公司可能对增值服务内容进行调整或终止,具体以官方最新公告为准。因此,增值服务应作为产品之外的附加权益来理解,不应将其视为合同保证利益。
养老服务体系方面,资料介绍“乐养港湾”,截至2026年4月,海港人寿康养联盟养老社区共15家,其中“乐养康园”拥有10家养老社区,“乐养旅居”拥有5家养老社区,服务网络覆盖9省11市。“乐养康园”为原有康养资源加股东自建康养资源,“乐养旅居”为第三方合作加特色康养权益,“乐养宜家”包括海港智评、海港医养、海贝集市,并提供居家养老权益。资料提示,服务内容权益规则、适用产品清单及后续调整信息以公司官方发布为准。对于有养老社区需求的客户,这些服务可以作为长期养老规划的关注点,但同样需要注意其非合同保证性质。
七、利益演示:40岁男性趸交10万元案例
利益演示部分以李先生为例:40岁,为自己购买海港港盈1号终身寿险(互联网),保险期间终身,交费期间趸交,趸交保险费100,000元,基本保险金额97,800元。演示表列示了各保单年度的年龄、年度保险费、累计保险费、年度保险金额、身故保险金和现金价值。第1保单年度年龄41岁,年度保险费100,000元,累计保险费100,000元,年度保险金额97,800元,身故保险金160,000元,现金价值68,988元;第2保单年度年龄42岁,年度保险金额99,756元,身故保险金140,000元,现金价值82,603元;第3保单年度年龄43岁,年度保险金额101,751元,身故保险金140,000元,现金价值96,386元;第4保单年度年龄44岁,年度保险金额103,786元,身故保险金140,000元,现金价值105,207元;第5保单年度年龄45岁,年度保险金额105,862元,身故保险金140,000元,现金价值107,277元;第6保单年度年龄46岁,年度保险金额107,979元,身故保险金140,000元,现金价值109,387元;第7保单年度年龄47岁,年度保险金额110,139元,身故保险金140,000元,现金价值111,540元;第8保单年度年龄48岁,年度保险金额112,341元,身故保险金140,000元,现金价值113,735元;第9保单年度年龄49岁,年度保险金额114,588元,身故保险金140,000元,现金价值115,974元;第10保单年度年龄50岁,年度保险金额116,880元,身故保险金140,000元,现金价值118,259元。第20保单年度年龄60岁,年度保险金额142,476元,身故保险金143,927元,现金价值143,927元;第30保单年度年龄70岁,年度保险金额173,678元,身故保险金175,446元,现金价值175,446元;第40保单年度年龄80岁,年度保险金额211,712元,身故保险金213,865元,现金价值213,865元;第50保单年度年龄90岁,年度保险金额258,076元,身故保险金260,692元,现金价值260,692元;第60保单年度年龄100岁,年度保险金额314,593元,身故保险金317,751元,现金价值317,751元;第65保单年度年龄105岁,年度保险金额347,336元,身故保险金350,792元,现金价值350,792元。演示表注明,除年度保险费、累计保险费和年度保险金额外,其他均为保单年度末数值;年度保险金额显示四舍五入到整数位,与实际数值会略有差异。
从这一演示案例可以提炼出几个关键观察。第一,现金价值持续增长:第1年末68,988元,第4年末105,207元,已超过趸交保费100,000元,与“趸交4年末现金价值超过已交保费”的表述一致;第10年末118,259元,第20年末143,927元,第30年末175,446元,第40年末213,865元,第50年末260,692元,第60年末317,751元,第65年末350,792元。第二,身故保险金稳步提升:第1年末160,000元,第2至第10年末为140,000元,第20年末143,927元,第30年末175,446元,第40年末213,865元,第50年末260,692元,第60年末317,751元,第65年末350,792元。第1年身故保险金160,000元,对应40岁男性到达年龄41岁适用140%给付比例,100,000元×140%=140,000元,而第1年身故保险金显示160,000元,高于140,000元,说明第1年身故保险金可能按其他项目比较后取较大值;第2年起身故保险金140,000元,与已交保费×140%一致,此后随着年度保险金额和现金价值增长,身故保险金逐步提升。第三,第30保单年度现金价值175,446元,超过已交保费100,000元的1.75倍,与资料中“第30年度现金价值超保费1.75倍”的提炼一致。第四,年度保险金额按2.0%复利递增,第1年97,800元,第10年116,880元,第20年142,476元,第30年173,678元,第40年211,712元,第50年258,076元,第60年314,593元,第65年347,336元,体现了固定增速、终身递增的形态特征。
八、使用演示资料时的注意事项
在使用本产品资料进行客户沟通时,应重点把握以下几点。第一,年度保险金额不等同于现金价值,也不等同于身故保险金;身故保险金按合同约定的多项金额比较后给付,演示表列示的是保单年度末数值,实际给付以合同条款约定为准。第二,现金价值超过已交保费的时间点因交费方式不同而不同,趸交和3年交为4年末,5年交为5年末;这是演示口径下的时间点,实际以合同列明的现金价值为准。第三,保额递增为2.0%固定增速,属于合同约定的年度保险金额增长规则,但年度保险金额的增长不等于投资收益,客户不应将其简单理解为收益率。第四,保单贷款可贷比例为现金价值的80%,减保每个保单年度最高可减基本保险金额的20%,两项权益均需按合同约定申请,贷款有利息成本,减保可能影响后续利益。第五,增值服务和养老社区权益以公司官方最新公告为准,公司可能对增值服务内容进行调整或终止,不应将其视为合同保证利益。第六,核保规则中的风险保额累计、最高保额限制、健康告知和简易核保规则,需在实际投保时以公司系统核保结果为准。第七,演示表注明年度保险金额四舍五入到整数位,与实际数值可能略有差异,客户不应以演示表整数位作为精确计算依据。
九、结语
海港港盈1号终身寿险(互联网)以2.0%固定增速的年度保险金额递增、终身有效的保额增长、合同列明的现金价值、多种交费期间、较宽的投保年龄、简易核保、保单贷款和减保权益,以及国资背景和增值服务体系,构成了一个面向长期保障与财富规划的产品组合。以40岁男性趸交100,000元、基本保险金额97,800元的演示案例来看,现金价值在第4年末超过已交保费,第30年末达到175,446元,超过已交保费1.75倍,身故保险金随年度保险金额和现金价值增长而稳步提升。但客户应当明确,演示表中的利益为保单年度末数值,年度保险金额、现金价值、身故保险金是三个不同概念,保额递增不等同于投资收益,增值服务非合同保证利益,实际投保和利益给付以保险合同约定及公司官方公告为准。对于有长期保障、资产传承和流动性安排需求的客户,本产品提供了一个可结合自身年龄、交费能力和资金规划进行选择的方案;对于追求短期收益或频繁退保的客户,则需谨慎评估现金价值前期低于已交保费、退保可能产生损失等情形。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

