

标题
- 标题
- 内容



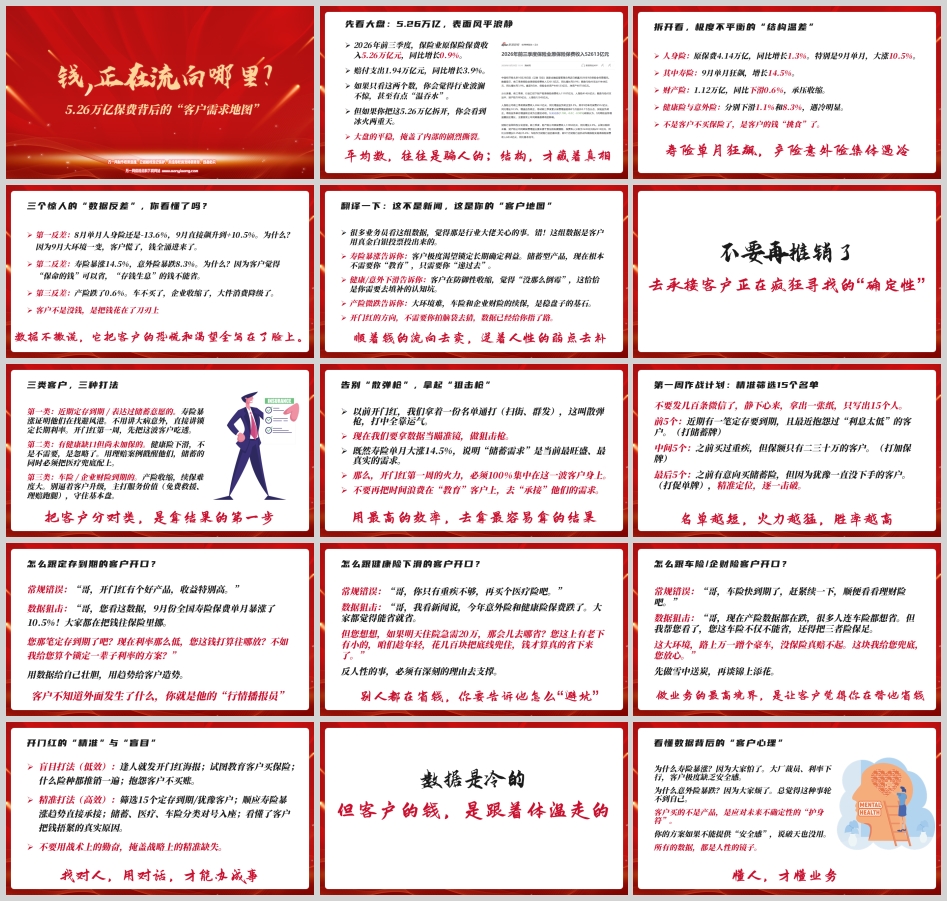
钱,正在流向哪里?——5.26万亿保费背后的“客户需求地图”早会训练解读
一、先看大盘:5.26万亿,表面风平浪静
2026年前三季度,保险业原保险保费收入5.26万亿元,同比增长0.9%;赔付支出1.94万亿元,同比增长3.9%。如果只看这两个数,很容易得出“行业波澜不惊、甚至有点温吞水”的结论。但把这5.26万亿拆开,看到的却是冰火两重天:大盘的平稳,掩盖了内部的剧烈撕裂。平均数往往是骗人的,结构才藏着真相。对于一线业务伙伴而言,这组数据不是行业大佬才关心的宏观新闻,而是客户用真金白银投票投出来的“客户地图”。看懂结构,才能看懂钱正在流向哪里,也才能知道开门红第一周的火力应该往哪里集中。
拆开来看,结构温差极其明显。人身险原保费4.14万亿元,同比增长1.3%,其中9月单月大涨10.5%;寿险9月单月狂飙,增长14.5%。与之形成鲜明对比的是,财产险1.12万亿元,同比下滑0.6%,承压收缩;健康险与意外险分别下滑1.1%和8.3%,遇冷明显。这组数据说明的不是“客户不买保险了”,而是“客户的钱挑食了”。客户不是没有钱,而是把钱花在了刀刃上;数据不撒谎,它把客户的恐慌和渴望全写在了脸上。
二、三个惊人的“数据反差”,你看懂了吗?
第一个反差:8月单月人身险还是-13.6%,9月直接飙升到+10.5%。为什么?因为9月大环境一变,客户慌了,钱全涌进来了。这说明客户对确定性的需求可以在极短时间内被激发,关键是有没有人在对的时点把对的方案递过去。
第二个反差:寿险暴涨14.5%,意外险暴跌8.3%。为什么?因为客户觉得“保命的钱”可以省,“存钱生息”的钱不能省。这恰恰是一线需要去填补的认知坑:客户在防御性收缩,觉得“没那么倒霉”,但风险不会因为客户觉得不会发生就不发生。
第三个反差:产险跌了0.6%。车不买了,企业收缩了,大件消费降级了。这不是保险本身的问题,而是大环境传导到客户钱包的结果。对一线而言,这意味着车险和企业财险的续保难度加大,稳盘子的方式不能只靠“升级”,而要回到服务价值本身。
翻译一下:这不是新闻,这是你的“客户地图”。寿险暴涨告诉你,客户极度渴望锁定长期确定利益,储蓄型产品现在根本不需要你“教育”,只需要你“递过去”;健康险和意外险下滑告诉你,客户在防御性收缩,觉得“没那么倒霉”,这恰恰是你需要去填补的认知坑;产险微跌告诉你,大环境难,车险和企业财险的续保,是稳盘子的基石。开门红的方向,不需要拍脑袋去猜,数据已经指了路:顺着钱的流向去卖,逆着人性的弱点去补。
三、不要再推销了,去承接客户正在疯狂寻找的“确定性”
很多伙伴习惯把开门红理解为“推销”,但数据给出的信号恰恰相反:客户已经在找避风港,你要做的是承接,而不是教育。顺着这个逻辑,三类客户对应三种打法。
第一类:近期定存到期或表达过储蓄意愿的客户。寿险暴涨证明他们在找避风港。不用讲大病意外,直接讲锁定长期利率。开门红第一周,先把这波客户吃透。
第二类:有健康缺口但尚未加保的客户。健康险下滑,不是不需要,是忽略了。用理赔案例戳醒他们,储蓄的同时必须把医疗兜底配上。
第三类:车险或企业财险到期的客户。产险收缩,续保难度大。别逼着客户升级,主打服务价值,比如免费救援、理赔跑腿,守住基本盘。
把客户分对类,是拿结果的第一步。告别“散弹枪”,拿起“狙击枪”。以前开门红,我们拿着一份名单通打,扫街、群发,这叫散弹枪,打中全靠运气。现在要拿数据当瞄准镜,做狙击枪。既然寿险单月大涨14.5%,说明“储蓄需求”是当前最旺盛、最真实的需求,那么开门红第一周的火力,必须100%集中在这一波客户身上。不要再把时间浪费在“教育”客户上,去“承接”他们的需求,用最高的效率,去拿最容易拿的结果。
四、第一周作战计划:精准筛选15个名单
不要发几百条微信了,静下心来,拿出一张纸,只写出15个人。前5个:近期有一笔定存要到期,且最近抱怨过“利息太低”的客户,打储蓄牌。中间5个:之前买过重疾,但保额只有二三十万的客户,打加保牌。最后5个:之前有意向买储蓄险,但因为犹豫一直没下手的客户,打促单牌。精准定位,逐一击破。名单越短,火力越猛,胜率越高。
怎么跟定存到期的客户开口?常规错误是:“哥,开门红有个好产品,收益特别高。”数据狙击的说法是:“哥,您看这数据,9月份全国寿险保费单月暴涨了10.5%!大家都在把钱往保险里挪。您那笔定存到期了吧?现在利率那么低,您这钱打算往哪放?不如我给您算个锁定一辈子利率的方案?”用数据给自己壮胆,用趋势给客户造势。客户不知道外面发生了什么,你就是他的“行情播报员”。
怎么跟健康险下滑的客户开口?常规错误是:“哥,你只有重疾不够,再买个医疗险吧。”数据狙击的说法是:“哥,我看新闻说,今年意外险和健康险保费跌了。大家都觉得能省就省。但您想想,如果明天住院急需20万,那会儿去哪省?您这上有老下有小的,咱们趁年轻,花几百块把底线兜住,钱才算真的省下来了。”反人性的事,必须有深刻的理由去支撑。别人都在省钱,你要告诉他怎么“避坑”。
怎么跟车险、企财险客户开口?常规错误是:“哥,车险快到期了,赶紧续一下,顺便看看理财险吧。”数据狙击的说法是:“哥,现在产险数据都在跌,很多人连车险都想省。但我帮您看了,您这车险不仅不能省,还得把三者险保足。这大环境,路上万一蹭个豪车,没保险真赔不起。这块我给您兜底,您放心。”先做雪中送炭,再谈锦上添花。做业务的最高境界,是让客户觉得你在替他省钱。
五、开门红的“精准”与“盲目”
盲目打法是低效的:逢人就发开门红海报,试图教育客户买保险,什么险种都推销一遍,抱怨客户不买账。精准打法才是高效的:筛选15个定存到期或犹豫客户,顺应寿险暴涨趋势直接承接,储蓄、医疗、车险分类对号入座,看懂了客户把钱捂紧的真实原因。不要用战术上的勤奋,掩盖战略上的精准缺失。找对人,用对话,才能办成事。
数据是冷的,但客户的钱是跟着体温走的。为什么寿险暴涨?因为大家怕了。大厂裁员、利率下行,客户极度缺乏安全感。为什么意外险暴跌?因为大家烦了,总觉得这种事轮不到自己。客户买的不是产品,是应对未来不确定性的“护身符”。你的方案如果不能提供“安全感”,说破天也没用。所有的数据,都是人性的镜子。懂人,才懂业务。
六、主管的战术板:按图索骥
主管不要天天只盯着业绩,要把重点放在“名单的精准度”上。早会检查:这15个名单,是不是真的是定存到期?是不是真的买过重疾?陪访抽查:业务员开口第一句,有没有带上“趋势”和“数据”?把队伍从“盲目扫街”拉回到“精准点射”上来。主管的脑子越清楚,队伍的动作越不跑偏。少开无用的二早,多磨精准的名单。
七、本周行动指南
动作一:今晚画一张表格,列出5个定存到期客户,5个重疾老客户,5个车险到期客户。动作二:把三段“数据狙击话术”抄在纸上,念熟,让家里人当客户模拟。动作三:第一天,只打那5个定存到期的客户,不求多,只求准。开门红的第一周,决定了你全年的基调。好钢用在刀刃上,好力气用在精准的客户上。
业绩是算出来的,不是等出来的。很多伙伴在等,等公司出激励方案,等别人签了单,自己再去凑热闹。但数据已经告诉你,水已经流向了哪里。你只要在入海口放一张网,就能捞到大鱼。5.26万亿的盘子,属于你的只有你名单上的那15个人。看准了方向,就别犹豫,干就完了。行动力,就是你跟别人拉开差距的唯一武器。
八、顺着趋势走,让客户的每一分钱都花得心甘情愿
回到早会的主题:钱,正在流向哪里?答案已经写在数据里。寿险单月14.5%的增长,说明客户在疯狂寻找锁定长期确定利益的工具;健康险和意外险的下滑,说明客户在防御性收缩,需要有人用理赔案例和底线思维去填补认知坑;产险的微跌,说明大环境压力下续保是稳盘子的基石。三类客户、三种打法、15个名单、三段数据狙击话术,构成了开门红第一周的作战地图。拿好这张“客户地图”,精准狙击开门红。顺着趋势走,让客户的每一分钱,都花得心甘情愿。数据是冷的,但客户的钱跟着体温走;看懂数据背后的客户心理,用方案提供安全感,才是开门红真正的胜负手。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号