

标题
- 标题
- 内容

——面向渠道端的读表、测算与客户沟通指引
渠道拿到一份年金险利益演示表,最容易犯三个错:把"红利利益演示"当成写进合同的承诺,把"现金价值"当成账户余额,把"每年领 5,250 元"直接说成"年息 1.75%"。这三个错,轻则让客户预期错位,重则埋下销售误导的隐患。
大家鸿享长盈年金保险(分红型)这份覆盖 55 个保单年度的渠道利益演示表为样本,按"年交 10 万、交 3 年、累计保费 30 万"这一演示口径,逐列拆开、逐年复核,回答四个问题:保证能拿到什么、演示红利是怎么算出来的、真实收益水平大致几何、以及这张表该怎么讲给客户听。文中所有数字均来自表内数据或由其直接推算,涉及收益率的测算均标注了简化假设,不构成产品收益承诺,具体以保险合同条款为准。
这张表共分四组信息。
第一组是缴费:保单年度、年度保险费、累计保险费。第 1—3 年各交 100,000 元,第 3 年末累计 300,000 元;第 4 年起年度保险费为"-",累计保费固定为 30 万,此后不再有现金流出。
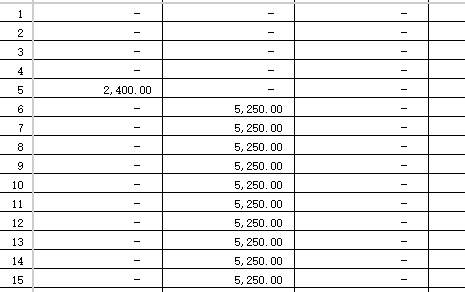
第二组是给付:乐享金给付、生存年金给付、满期给付。乐享金只在第 5 个保单年度出现一次,2,400 元;生存年金从第 6 个保单年度起每年 5,250 元,一直延续到演示期末第 55 年;满期给付整列为空,意味着演示区间内没有列示满期金。这里要留一个口径说明:表只演示到第 55 个保单年度,年金的持续期间、保险期间究竟是终身还是固定年限,表内未给出,须回到条款确认,渠道不应凭演示行数自行推断。
第三组是保障与退保:身故给付、现金价值(退保金)。这两列是理解产品"本金"逻辑的关键,后文单独展开。
第四组是红利,也是最容易读错的部分。表头把"保证利益演示"和"红利利益演示"并列,两组下面各挂"当年度红利""累积红利"两列。逐行看去,保证利益演示下的两列 55 年全部是"-"——含义是:保证口径下红利按零演示,合同不承诺任何分红;而红利利益演示下的 1,109 元、3,676 元、324,654.72 元,全部是在某一假设红利水平下算出的演示值,属于非保证利益。换句话说,前面那些年金、现价、身故金是保证值,后面那四列红利里,只有"红利利益演示"两列有数,且这数不是保证的。把这两栏混着讲,是渠道最常见的口径事故。
把给付和现价放在一起看,产品的骨架就清楚了。
前 3 年只缴费、不领取,现金价值从 54,874 元爬到 247,685 元,均低于同期累计保费;第 4 年现价 275,342 元,仍不足 30 万;第 5 年末现价 300,042 元,首次站上累计保费,同时领取 2,400 元乐享金,合计 302,442 元,名义上完成"回本"并略有盈余 2,442 元。第 6 年起,每年领 5,250 元生存年金,而现金价值几乎不再变动:第 6 年 300,043 元,第 36—40 年达到 300,066 元的平台高点,第 55 年回落到 300,022 元——整整 50 年,现价波动只有 44 元。
这说明它不是一款"账户复利增值"型产品,而是本金长期沉淀、每年吐出固定现金流的"存本取息"结构。30 万本金以保证现金价值的形式一直留在保单里,5,250 元/年的生存年金相当于 30 万的 1.75%;客户若中途退保,拿回的是接近 30 万的现价,而不是"本金 + 累计利息"。理解这一点,才能解释为什么这份表看起来"领了几十年,现价还是 30 万"。
先把分红彻底拿掉,只看合同保证的部分。
给付端:第 5 年一次性 2,400 元,第 6—55 年共 50 次 × 5,250 元 = 262,500 元,保证给付合计 264,900 元。
退保端:第 55 年末现金价值 300,022 元。
合计:若持有至演示期末、年金逐年领取、期末退保,保证口径总利益为 264,900 + 300,022 = 564,922 元,是累计保费 30 万的 1.883 倍。注意这是不考虑时间价值的名义加总,不是"赚了 26 万",因为其中 30 万是本金本身,且资金被占用了半个多世纪。
用内部收益率还原才更诚实。按"各保单年度末发生现金流"的简化口径(第 1—3 年末各流出 10 万,第 5 年末流入 2,400,第 6—54 年末各流入 5,250,第 55 年末流入 5,250 + 300,022 退保金),保证利益对应的 IRR 约为 1.63%。低于 1.75% 很合理:前 3 年分期缴费、第 4 年零现金流、第 5 年只领 2,400 元,这几段"资金已投入但尚未足额派息"的时间把整体回报拉低了。渠道若被问到"保底多少",1.63% 这个量级比"每年领 5,250"更接近真相。
再看身故给付,有个很规整的规律值得点出来:把 55 行逐年复核,身故给付 = max(累计已交保费, 现金价值) + 当年度已给付的乐享金/生存年金,55 年零误差。第 1—3 年现价低于累计保费,身故金即 10 万/20 万/30 万;第 4 年现价 275,342 元仍低于 30 万,身故金取 30 万;第 5 年现价 300,042 元反超,身故金 = 300,042 + 2,400 = 302,442 元;第 6 年起稳定在 305,29x 元附近,即 300,04x + 5,250。也就是说,身故保障基本是"保费与现价取大"的保本逻辑,几乎没有额外保障杠杆。这不是缺点,而是年金储蓄型产品的正常形态,但渠道不宜把它包装成"兼具高额身故保障"。
红利利益演示里藏着两个值得拆的细节。
当年度红利呈"前低后稳"。 第 1—5 年依次为 1,109、2,303、3,517、3,579、3,641 元,随缴费完成与现价抬升逐步爬坡;第 6 年起稳定在 3,676 元/年,直到第 52 年,第 53—55 年微降至 3,675 元。稳定期 3,676 元约为累计保费的 1.2253%。55 年当年度红利名义加总 197,946 元。
累积红利按 1.75% 年复利滚存。 这一点可以逐年验证:第 1 年末 1,109 元;第 2 年末 1,109×1.0175 + 2,303 = 3,431.41 元;第 3 年末 3,431.41×1.0175 + 3,517 = 7,008.46 元……一路推到第 55 年末 324,654.72 元,55 个年度全部在分位误差内吻合。它意味着这份演示假设客户不领取红利、把红利留在公司按约 1.75% 复利累积生息;若客户每年把红利取走,就没有这条曲线了。
这里有个容易混淆的巧合:生存年金 5,250 元正好是 30 万的 1.75%,累积红利的滚存利率也是 1.75%。两者数值相同、含义完全无关——前者是合同约定的保证给付比例,后者是演示中红利留存账户的计息假设,且后者本身也不代表公司的实际投资回报或分红实现率。渠道讲课时把这两个 1.75% 分开,能省掉很多后续纠纷。
还有个直观对比:累积红利要到第 55 年末达到 324,655 元,才第一次超过 30 万累计保费(1.08 倍)。也就是说,即便在演示假设下,分红部分也要滚存半个世纪才"再攒出一个本金"。这个事实,比任何一句"分红不确定"都更能让客户建立合理预期。
把保证部分与演示红利合起来,按红利处理方式分两种口径:
口径 | 期末累计流入 | 相对 30 万保费 | 简化 IRR |
仅保证利益(红利按 0) | 564,922 元 | 1.883 倍 | 1.63% |
含演示红利,红利留存累积至期末 | 889,577 元 | 2.965 倍 | 2.58% |
含演示红利,红利逐年领取 | 约 762,868 元 | 2.543 倍 | 2.86% |
"留存累积"口径的 889,577 元 = 已领年金 264,900 + 期末现价 300,022 + 累积红利 324,655;"逐年领取"口径则是把 55 年当年度红利合计 197,946 元并入各年现金流,故 IRR 略高、名义总额略低——差别来自货币时间价值,不是产品多给了钱。
分阶段看增长节奏(已领年金 + 现价 + 累积红利,演示口径):第 5 年末 316,981 元,第 10 年末 363,587 元,第 20 年末 462,499 元,第 30 年末 570,202 元,第 40 年末 688,357 元,第 55 年末 889,577 元。对应的保证部分同期仅从 302,442 元增至 564,922 元。越到后期,总利益里演示红利的占比越高——第 5 年红利占比不到 5%,第 55 年已超过 36%。换句话说,持有期越长,客户实际拿到手的结果就越依赖分红实现情况,而分红恰恰是表里唯一不保证的部分。
必须重申:上述 IRR 均为按保单年度末现金流做的简化测算,未考虑保费实际缴纳时点、年金给付时点、红利实际分配时点、税费及通胀,也不等于条款载明的预定利率或承诺收益率;红利利益演示基于假设,实际红利可能高于、低于演示值,也可能为零。
现金价值曲线给了渠道一个很实用的沟通坐标:
· 第 1—4 年现价显著低于累计保费(最低第 1 年仅 54,874 元,约为已交保费的 55%),这一阶段退保损失明确,必须做足提示;
· 第 5 年末是名义回本点(现价 300,042 元 + 乐享金 2,400 元 = 302,442 元 > 30 万),但只是名义口径,1.63% 的保证 IRR 说明资金的时间成本尚未被覆盖;
· 第 6 年起现价进入 30 万平台,此后 50 年几乎不变,客户任何时点退保拿回的本金大体相同,差别只在"已领了多少年年金"和"累积红利有多少"。
由此推导出适配客群:这是一笔用长期不动用的钱、换一条稳定终身(或长期)现金流的安排,适合做养老补充、现金流规划、资产隔离型配置;不适合短中期要用钱、追求账户增值弹性、或把"演示总利益"当成确定目标的客户。若客户在第 10 年就问"为什么退保只有 30 万零几百",答案不在销售话术里,而在第 6—55 年那条几乎水平的现价曲线里。
第一,分红不承诺。 保证利益演示栏 55 年全为"-",这是表自己写明的。表述上用"演示""假设""非保证",不用"预期收益""大概能拿""保证分红"。红利实现率、分配方式、是否累积生息,表内均未给出,须以条款及公司实际公告为准。
第二,不把名义加总说成收益。 "第 55 年拿 88.9 万"里含 30 万本金、26.49 万保证年金和 32.47 万演示红利。直接说"翻近三倍"会掩盖时间跨度与非保证部分。
第三,不把 5,250 元说成"利息 1.75%"。 它是合同约定的生存年金给付,本金以保证现价形式留存,与存款计息、理财净值增长不是一回事。
第四,不回避前几年的现价缺口。 第 1 年现价 54,874 元、第 4 年 275,342 元,都低于累计保费,犹豫期与早期退保提示要讲在前面。
反过来,这张表也有该讲透的优势:缴费期短(3 年)、保证现金流明确、第 5 年起即有给付、现价长期稳定、头部主体之外的分红弹性可作为长期持有的一项补充,且在利率下行环境下,"锁住一条长期固定给付"本身具有配置意义。把这些讲清楚,比放大演示红利更能促成合适的单子。
这份演示表描述的是一款结构清晰的"存本取息 + 非保证分红"年金:30 万本金以保证现金价值形式长期沉淀,第 5 年给 2,400 元、第 6 年起每年给 5,250 元,55 年保证给付 264,900 元、期末退保金约 30 万;保证口径名义总利益 564,922 元、简化 IRR 约 1.63%;叠加演示红利后名义总利益 889,577 元、简化 IRR 约 2.58%—2.86%,其中红利部分全部为非保证。
对渠道而言,真正的专业不在于把最后一列数字讲得多诱人,而在于能指着表告诉客户:哪几列是合同写死的,哪几列是假设画出来的,本金什么时候回来,中途退保会怎样,以及用五十年的时间换这条现金流,究竟值不值。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

