

标题
- 标题
- 内容



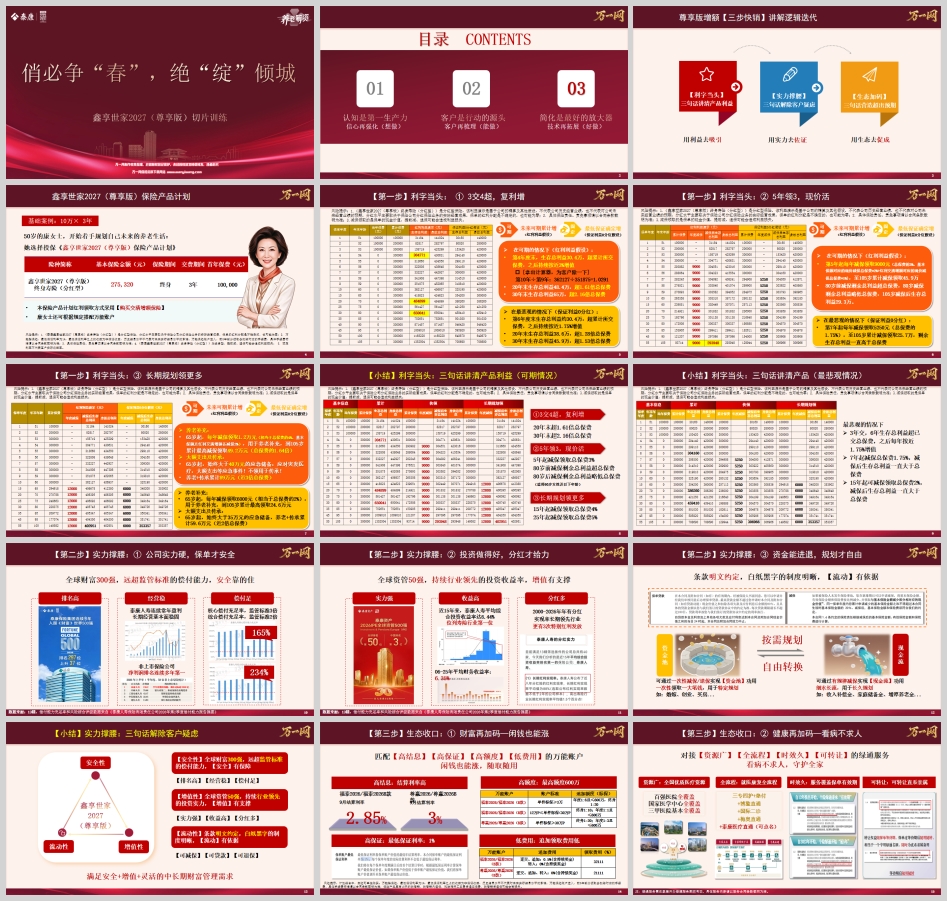
泰康鑫享世家2027(尊享版)"三步快销"讲解逻辑强化训练深度解读——从"利字当头"到"生态收口"的销售方法论
引言:为什么"讲解逻辑"比"产品本身"更值得训练
在保险销售领域,产品条款是静态的,而客户的认知与决策路径是动态的。同一款增额终身寿险,不同的讲解顺序、不同的利益呈现方式、不同的佐证材料组合,往往带来截然不同的沟通效果。泰康鑫享世家2027(尊享版)"三步快销"讲解逻辑训练,正是一套围绕"认知—信心—行动"设计的结构化销售方法论:第一步"利字当头"用三句话讲清产品利益,第二步"实力撑腰"用三句话解除客户疑虑,第三步"生态加码"用三句话营造超出预期。其目录开宗明义地提出"认知是第一生产力""客户是行动的源头""简化是最好的放大器",分别对应"想做""能做""好做"三个销售心理环节。
一、认知是第一生产力:三步快销的底层框架
训练材料将目录分为三块:认知是第一生产力——信心再强化(想做);客户是行动的源头——客户再梳理(能做);简化是最好的放大器——技术再拓展(好做)。这三句话点出了销售训练的核心:先解决"想不想卖"的信心问题,再解决"卖给谁"的客户匹配问题,最后解决"怎么讲"的技术问题。而"三步快销"讲解逻辑,正是"好做"层面的技术落地。
其结构可以概括为"3×3":三个步骤,每步三句话。第一步"利字当头"解决"客户为什么要听"——用利益吸引、用实力佐证;第二步"实力撑腰"解决"客户为什么敢买"——用公司实力、投资能力、流动性制度解除疑虑;第三步"生态加码"解决"客户为什么现在买、为什么买泰康"——用万能账户、绿通服务、长寿社区营造超出保单本身的预期。三步之间是递进关系:先讲清利益建立兴趣,再讲清实力建立信任,最后讲清生态建立差异化,形成"吸引—信任—促成"的闭环。
二、第一步"利字当头":三句话讲清产品利益
第一句:3交4超,复利增
50岁康女士,年交10万元、交费3年,累计保费30万元,基本保险金额275,320元。在红利利益假设下,第4保单年度末生存总利益304,771元,超过累计所交保费30万元;此后持续按近3%增值——训练材料给出计算器演示:第10年÷第9年=362,127÷351,875≈1.0291,即约2.91%。20年末生存总利益484,899元,超1.61倍总保费;30年末650,041元,超2.16倍总保费。
在保证利益(0分红)假设下,第6保单年度末生存总利益304,160元超过累计保费,此后按近1.75%增值;20年末386,260元,超1.28倍总保费;30年末459,410元,超1.53倍总保费。这一"可期"与"最悲观"双轨呈现,是分红型产品讲解的标准动作:既展示红利假设下的增值空间,也明确保证利益的底线,避免客户将演示利益误认为承诺。
第二句:5年领3,现价活
红利利益假设下,第5年起每年减保领取9,000元(总保费的3%,其中基本保额对应现价减保总保费×2%、红利交清增额对应现价减保总保费×1%),至105岁累计减保领取45.9万元;80岁前减保剩余总利益超总保费,80岁后减保剩余总利益略低总保费,105岁减保后生存总利益29.3万元。保证利益假设下,第7年起每年减保领取5,250元(总保费的1.75%),至105岁累计领取25.7万元,剩余生存总利益一直高于总保费。
这一句的核心是"现金价值可减保领取",把"账面上的钱"转化为"能用的现金流"。讲解时要强调减保领取的是保单现金价值,提前减保可能造成利益损失,且减保规则以条款为准。
第三句:长期规划领更多
训练材料给出两档长期规划:其一,65岁起每年减保领取1.2万元(总保费4%),至105岁累计最高减保领取49.2万元(总保费的1.64倍),同时65岁起始终大于40万元的应急储备,不领用于传承,养老+传承累计89万元(近3倍总保费);其二,65岁起每年领取6,000元(总保费2%),至105岁累计最高领取24.6万元,65岁起始终大于35万元应急储备,养老+传承累计59.6万元(近2倍总保费)。
小结三句话即:①3交4超,复利增(保证利益下为3交6超);②5年领3,现价活(保证利益下为7年领1.75);③长期规划领更多(15年起可领4%、25年起可领5%,适用60岁女性及以下年龄)。讲解时"可期"与"最悲观"两套话术并行,既讲空间也讲底线。
三、第二步"实力撑腰":三句话解除客户疑虑
利益讲完,客户的第一反应往往是"说得这么好,凭什么信"。第二步用三句话从安全性、增值性、流动性三个维度佐证。
第一句:公司实力硬,保单才安全。 话术要点为"全球财富300强,远超监管标准的偿付能力"——排名高、经营稳、偿付足。材料显示核心偿付充足率165%、综合偿付充足率234%,分别为监管标准的3倍、2倍;泰康人寿连续常年盈利,非上市保险公司净利润排名连续多年第一。数据来源标注为13精及《泰康人寿保险有限责任公司2026年第2季度偿付能力报告摘要》。
第二句:投资做得好,分红才给力。 话术要点为"全球资管50强,持续行业领先的投资收益率"——实力强、收益高、分红多。材料称近15年平均综合投资收益率6.44%、位列寿险行业第一;2000—2026年年有分红,实现率长期领先行业,更有3次特别红利发放;2006—2025年平均财务收益率6.35%。需注意,历史投资收益率与分红实现率不代表未来承诺,讲解时应同步提示分红不确定性。
第三句:资金能进退,规划才自由。 话术要点为"条款明文约定,白纸黑字的制度明晰"——可通过一次性减保/退保实现"资金池"功用(婚嫁、创业、买房等大额支出),也可通过有规律减保实现"现金流"功用(收入补偿金、家庭储备金、增厚养老金),按需规划、自由转换。这一句把流动性从"退保损失"的负面认知,转化为"资金池+现金流"双功能的正面表达,但必须同步说明减保领取的是现金价值、提前减保退保可能有损失。
小结即:安全性(排名高、经营稳、偿付足)、增值性(实力强、收益高、分红多)、流动性(可减保、可贷款、可退保),满足安全+增值+灵活的中长期财富管理需求。
四、第三步"生态加码":三句话营造超出预期
前两步解决"保单本身",第三步解决"保单之外"——这是泰康"保险+医养"战略在销售端的体现,也是差异化竞争的关键。
第一句:财富再加码——闲钱也能涨,随取随用。 匹配高结息、高保证、高额度、低费用的万能账户:福泰2026/福泰2026(B款)9月结算利率2.85%,尊赢2026/尊赢2026(B款)3%;最低保证利率1%;最高额度600万;追加费用低(福泰趸交、追加0.5%含持续奖金,转入0%含持续奖金;尊赢趸交、追加、转入0%含持续奖金),领取费用按年限递减。需提示:结算利率为非保证收益,历史结息不代表未来承诺,前5年部分领取扣手续费。
第二句:健康再加码——看病不求人,守护全家。 对接资源广(百强医院全覆盖、国家医学中心全覆盖、三甲医院基本全覆盖)、全流程(三专四护+垫付+博鳌直通+国际二诊+梅奥直通+泰康医疗直通可点名)、时效久(服务覆盖保单有效期)、可转让(可转让直系亲属)的绿通服务。需提示绿通服务需在泰康开办绿通服务期间有效,具体以服务合同条款为准。
第三句:长寿再加码——资源提前占,养老刚需。 锁定保安全(创新安全急救体系)、护健康(三层医疗体系)、享幸福(重拾社会价值感)、有尊严(社区专业照护)的全国连锁社区;材料称泰康为唯一一家实现37城(48个项目)布局联动的保险公司,其中27个地区35个社区开业运营。标保1:1计入长寿有约确认函,可"拼过去"(与过往保单累计)也可"拼未来"(参与未来拼单)。
小结三句话:闲钱也能涨,随取随用;看病不求人,守护全家;资源提前占,养老刚需。
五、提效总小结:三步之间的衔接与风险边界
训练材料的"三步快销总小结"将全部话术压缩为九句话:利字当头三句(3交4超复利增、5年领3现价活、长期规划领更多)、实力撑腰三句(安全有保障、增值有支撑、流动有依据)、生态加码三句(财富加码、健康加码、长寿加码)。其讲解节奏建议是:先用利益抓住注意力,再用实力消除疑虑,最后用生态制造"超出保单"的获得感并促成。
但从合规与专业角度,这套逻辑有三条必须守住的风险边界。其一,分红不确定性:所有"可期"数字均为红利利益假设,分红可能为零,讲解时必须与"最悲观"保证利益对照呈现,不能只讲可期不讲保证。其二,万能账户非保证收益:结算利率2.85%、3%均为历史或当期水平,最低保证利率仅1%,前5年部分领取扣手续费。其三,减保退保损失:减保领取的是现金价值,提前减保退保可能造成利益损失,绿通与社区服务以服务合同条款为准、有有效期限制。训练材料在各页均附有风险提示,讲解时不应省略。
结语
泰康鑫享世家2027(尊享版)"三步快销"讲解逻辑的价值,不在于它把产品说得多么动听,而在于它把复杂的增额终身寿险(分红型)拆解成客户能听懂、销售能复述、证据能支撑的三层结构:利益层回答"对我有什么好处",实力层回答"凭什么信你",生态层回答"为什么是泰康"。对销售队伍而言,这是一套可训练、可复制、可检核的话术框架;对客户而言,听懂这三步,也就听懂了这份保单的收益来源、风险边界与附加权益。真正专业的讲解,是在讲清利益的同时讲清不确定性,在营造预期的同时守住合规底线——这或许才是"认知是第一生产力"最应有的含义。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号