

标题
- 标题
- 内容



我们常说,人生最确定的两件事,是纳税和死亡。但从财务规划的角度看,还有第三件同样确定的事——养老。
只要你活着,就一定会老;只要会老,就一定要花钱。问题在于:你准备好了吗?准备的钱,够不够花到人生的最后一刻?
今天,我们把目光投向一个被很多人忽视、却恰恰最关键的时间窗口——自由养老期。
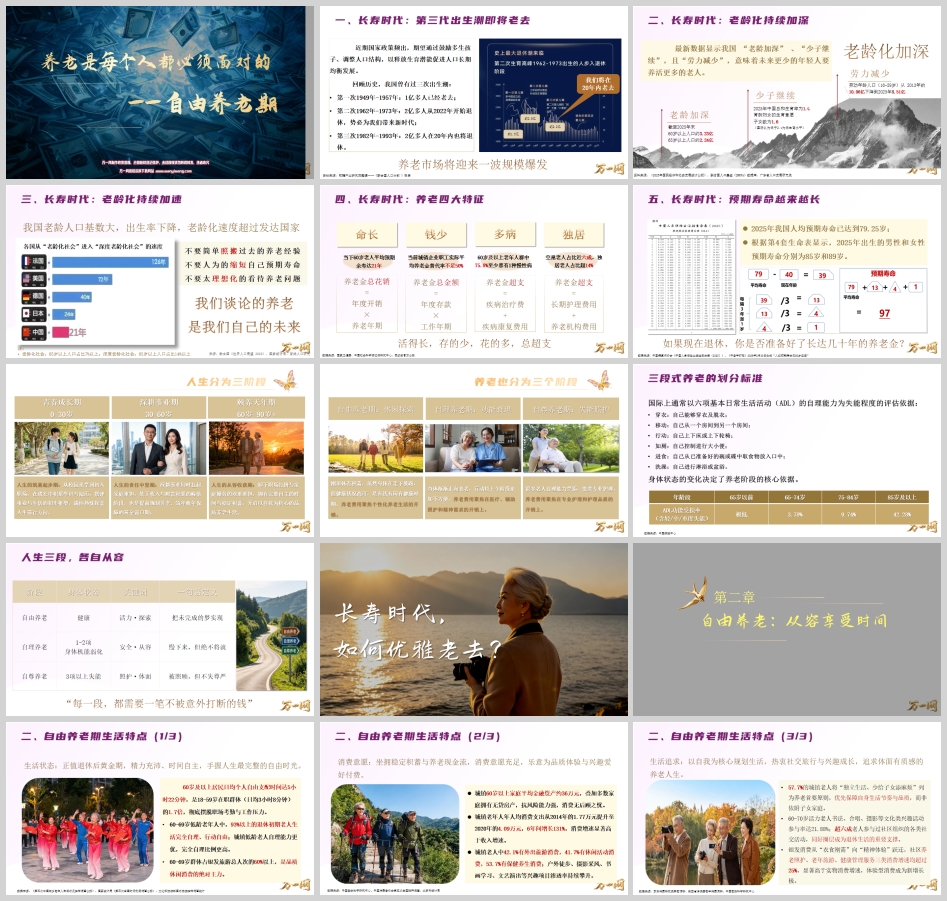
近期国家政策频出,期望通过鼓励生育、调整人口结构,释放生育潜能、促进人口长期均衡发展。但人口结构的变化有其固有惯性,不会因政策转向而立刻改道。
回顾历史,我国曾有过三次出生潮:
· 第一次:1949—1957年,约1亿多人,已经老去;
· 第二次:1962—1973年,约2亿多人,从2022年开始陆续退休,正在为我们带来一个全新的时代;
· 第三次:1982—1993年,约2亿多人,也将在20年内陆续退休。
这意味着,我们将在20年内老去。养老市场,将迎来一波规模空前的爆发。
最新数据勾勒出一幅清晰而紧迫的图景:
老龄加深。 截至2025年末,我国60岁以上人口约3.23亿,65岁以上人口约2.24亿。
少子继续。 2025年中国总和生育率降至1.02,育龄妇女的理想子女数为1.6。国际上通常认为总和生育率低于2.1即进入低生育水平,我们已远低于这一警戒线。
劳力减少。 劳动年龄人口(16—59岁)从2013年的10.06亿下降至2025年的8.51亿。
三个数字叠加,指向一个朴素而严峻的事实:未来,更少的年轻人要养活更多的老人。
我国老龄人口基数大、出生率下降快,老龄化的推进速度已超过多数发达国家——从"老龄化社会"(65岁以上占比7%)迈入"深度老龄化社会"(65岁以上占比14%),发达国家往往用了几十年甚至上百年,我们所用的时间要短得多。
正因如此,有三句话值得每一位听众记在心里:
不要简单照搬过去的养老经验——父辈的养老模式,未必适配我们这一代;
不要人为缩短自己的预期寿命——低估寿命,就等于低估养老总成本;
不要太理想化地看待养老问题——我们谈论的养老,不是别人的故事,而是我们自己的未来。
2025年,我国人均预期寿命已达到79.25岁;而根据《中国人身保险业经验生命表(2025)》显示,2025年出生的男性和女性预期寿命分别达到85岁和89岁。
换句话说,如果现在退休,你可能要面对长达几十年的养老金支出。请认真问自己一句:如果现在退休,你是否准备好了长达几十年的养老金?
· 命长:当下60岁老人平均预期余寿已达21年;
· 钱少:当前城镇企业职工实际平均养老金替代率不足50%;
· 多病:60岁及以上老年人群中,75.8%至少患有1种慢性病;
· 独居:空巢老人占比近六成,独居老人占比超14%。
用一个公式表达养老的财务本质:
养老金总花销 = 年度开销 × 养老年期
养老金总金额 = 年度存款 × 工作年期
而真正的风险在于那些"计划外支出":
养老金超支 = 疾病治疗费 + 疾病康复费用
养老金超支 = 长期护理费用 + 养老机构费用
活得长,存得少,花得多,总超支——这就是长寿时代家庭财富管理的核心矛盾。
· 青春成长期(0—30岁):从校园求学到初入职场,积累学识与阅历,搭建事业与生活的初步框架;
· 深耕事业期(30—60岁):收入与财富积累的峰值阶段,也是提前规划养老、筑牢晚年保障的黄金窗口期;
· 颐养天年期(60岁—90岁+):卸下职场与家庭的双重重担,拥有完整自主的时间,开启以自我为核心的品质养老生活。
阶段 | 关键词 | 一句话定义 |
自由养老期 | 活力·探索 | 把未完成的梦实现 |
自理养老期 | 安全·从容 | 慢下来,但绝不将就 |
自尊养老期 | 照护·体面 | 被照顾,但不失尊严 |
· 自由养老期(休闲探索):刚退休,有积蓄,身体虽在走下坡路,但健康状况尚可,是"有钱、有闲、有健康"的黄金时期,养老费用聚焦个性化养老生活的开销;
· 自理养老期(功能衰退):身体渐渐走向衰老,行动更不方便,养老费用聚焦在医疗、辅助照护和精神需求上;
· 自尊养老期(失能照护):自理能力受损,需要专业护理,养老费用聚焦在专业护理与护理品质上。
三段式养老的划分,有一个国际通用的客观标准——六项基本日常生活活动(ADL):穿衣、移动、行动、如厕、进食、洗澡。身体状态的变化,决定了养老阶段的核心依据。
中国疾控中心数据显示,ADL功能受损率(含轻、中、重度失能)随年龄显著攀升:
年龄段 | 65岁以前 | 65—74岁 | 75—84岁 | 85岁及以上 |
ADL功能受损率 | 极低 | 3.78% | 9.74% | 42.28% |
自由养老、自理养老、自尊养老,三段层层递进,而养老花费只会越来越多。每一段,都需要一笔不被意外打断的钱。
而其中,自由养老期恰恰是最容易被忽视、却最具规划价值的一段。
60岁及以上居民日均个人自由支配时间达5小时22分钟,是18—59岁在职群体(日均3小时8分钟)的1.7倍,彻底摆脱了职场考勤与工作压力。
60—69岁低龄老年人中,93%以上的退休初期老人生活完全自理、行动自由;城镇低龄老人自理能力更优。
同时,60—69岁群体占银发旅游总人次的60%以上,是品质休闲消费的绝对主力。
这正是"有钱、有闲、有健康"的最佳注脚。
城镇60岁以上家庭平均金融资产约36万元,叠加多数家庭拥有无贷房产,抗风险能力强,消费无后顾之忧。
城镇老年人年人均消费支出从2014年的1.77万元提升至2020年的4.09万元,6年间增长131%,消费增速显著高于收入增速。
消费结构同样在变:城镇老人中42.1%有外出旅游消费,41.7%有休闲活动消费,53.7%有保健养生消费;户外徒步、摄影采风、书画学习、文艺演出等兴趣项目渗透率持续攀升。
57.7%的城镇老人将"独立生活、少给子女添麻烦"列为养老首要原则,优先保障自身的生活节奏与品质,而非依附子女家庭。
60—70岁活力老人中,书法、合唱、摄影等文化类兴趣活动参与率达21.88%;超六成老人参与过社区组织的各类社交活动,同好圈层成为退休生活的重要支撑。
更值得关注的是,银发消费正从"衣食刚需"向"精神体验"跃迁:社区养老照护、老年旅游、健康管理服务三类消费增速均超过25%,显著高于实物消费增速,体验型消费成为新增长极。
为了让大家更直观地理解,我们引入一位虚拟人物——华老师。
华老师,55岁,二线城市高中语文教师,32年教龄刚退休,身体健康,爱好旅游、阅读和健身,独居但子女同城,性格独立且注重生活品质。
财务状况:每月退休金5000元,30年工作积蓄50万元,自有住房一套,无其他投资收益。
核心焦虑:50万元积蓄看似可观,但按30年退休生活计算,每月仅能补充约1400元,加上退休金合计6400元,难以支撑品质养老与医疗支出的双重压力。
规划契机:55岁正处于自由养老期的起点,身体尚佳、决策能力强,是配置商业养老保险的最后黄金窗口期。
华老师给自己算了一笔账:日常买菜做饭不能省,老姐妹的茶会不能断,孙辈的红包不能少,每年两次深度游更是雷打不动。她说:"前半生攒的钱,后半生要花在刀刃上。"
在她的账本里,养老不只是生存,更是充满烟火气与仪式感的生活艺术。
项目 | 月均费用 | 年度费用 | 15年总需求 |
基础生活(餐饮、物业、日常) | 3000元 | 3.6万元 | 54万元 |
旅居储备(5个月旅居平摊) | 8000元 | 4万元 | 60万元 |
学习成长(课程、材料、装备) | 800元 | 1万元 | 15万元 |
社交娱乐(文化、人情、短途) | 2000元 | 2.4万元 | 36万元 |
养生保健(医疗、补品、运动) | 800元 | 1万元 | 15万元 |
支出合计 | 14600元 | 12万元 | 180万元 |
我们来做一个简单的收支平衡:
· 15年养老总支出(中档):180万元
· 社保养老金(5000元/月 × 15年):90万元
· 现有积蓄储备资金:50万元
· 收支缺口(含积蓄):-40万元
缺口40万元。 而这还只是"自由养老期"15年的中档测算,尚未计入自理养老期的医疗与辅助照护支出,更未计入自尊养老期的长期护理与机构费用。
请记住这张图:自由养老 → 自理养老 → 自尊养老,养老三阶段的花费会越来越多。 40万的缺口,只是开始,不是全部。
人生的许多风险——意外、疾病——都无法预知时点。但养老期是唯一一个可以提前精算、提前规划的阶段。你知道它会来,也大致知道它会持续多久,唯一不确定的是:钱够不够。
正因如此,商业保险在养老规划中具备不可替代的价值。四类工具,各司其职,共同构成完整的养老财务架构:
提供与生命等长的稳定现金流,活多久领多久,稳稳覆盖养老日常开支。它解决的是"人还在,钱没了"的长寿风险——这也是所有养老风险中最难自愈的一种。
作为持续增值的财富蓄水池,现金价值稳步增长,扎实增厚养老储备家底。它解决的是资产底盘与传承安排的问题。
提供拉升品质的弹性补充金,分红收益灵活支配,轻松覆盖旅行、康养等进阶需求。对应华老师账本中的"旅居储备""学习成长""社交娱乐",分红险正是让"把日子过成诗"成为可能的那笔钱。
构建体面养老的尊严守护网,适配专业照护服务,牢牢守住晚年生活体面。它对应的是三段式养老中的"自尊养老期",解决3项以上ADL失能时的专业护理费用。
四类产品并非彼此替代,而是分层配置:年金险打底、终身寿险筑基、分红险增益、长护险兜底。这也印证了前文那句话——每一段,都需要一笔不被意外打断的钱。
回到开篇的问题:长寿时代,如何优雅老去?
答案不在别处,就在这三句话里:
第一,承认它会来。 不要人为缩短自己的预期寿命,也不要太理想化地看待养老问题。79.25岁的人均预期寿命、85岁与89岁的新生代预期寿命,都在提醒我们:养老期可能比我们想象的更长。
第二,算清楚这笔账。 华老师的账本告诉我们,180万的养老总支出、90万的社保养老金、50万的积蓄,中间还差40万。而这仅仅是自由养老期的中档测算。自由养老、自理养老、自尊养老,花费只会越来越多。
第三,趁窗口期动手。 55岁的华老师,身体尚佳、决策能力强,正处于配置商业养老保险的最后黄金窗口期。年轻十岁,成本更低;晚十年,选择更少。
养老不是老年人的话题,而是每一个中年人必须提前作答的问卷。"您陪着国寿长大,鑫超盈陪您变老"是一种承诺;而更根本的承诺,是我们在还能赚钱、还能决策、还能选择的年纪,为未来的自己,提前锁定一笔与生命等长、不被意外打断的现金流。
自由养老期的意义,在于"把未完成的梦实现"。而商业养老保险的意义,在于让这个梦,不因钱而中断。
活得长是福气,活得好是本事。 长寿时代,愿我们都能从容地、体面地、优雅地老去。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号