

标题
- 标题
- 内容



从“工具”到“引擎”:保单检视如何重构存量时代的客户经营逻辑
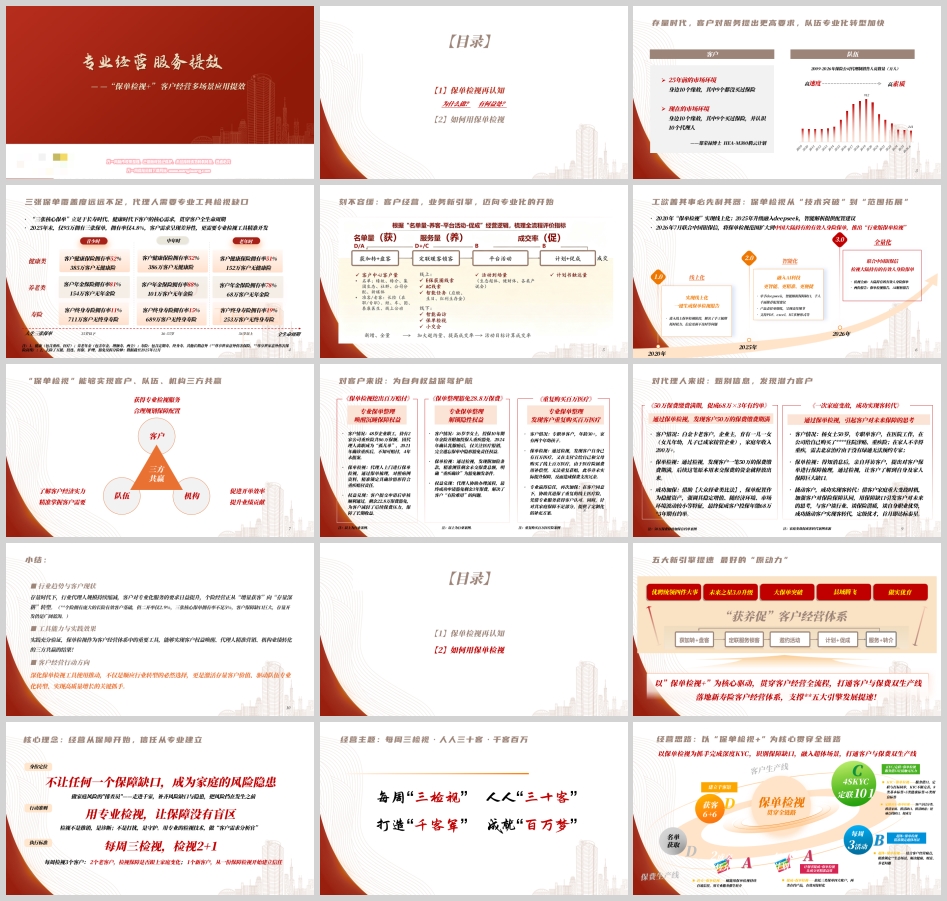
2026年的个险营销,正站在一个结构性转折点上。一边是代理人规模从高峰期的数百万人持续收缩,队伍专业化转型被反复提及却知易行难;另一边是客户结构发生根本性变化——二十五年前,身边十个缘故中九个没买过保险;今天,身边十个缘故中九个买过保险,并且认识十个以上的代理人。增量拓客的黄金时代已经落幕,存量深耕成为无法回避的命题。然而数据揭示的落差同样刺眼:个险拥有庞大的长险有效客户基础,二次开发率却仅有2.9%;“三张核心保单”的客户拥有率不足5%,截至2025年末仅93万客户拥有完整的三张保单,拥有率4.8%。这意味着绝大多数客户的家庭保障存在明显缺口,而代理人却缺乏一把能够精准打开缺口、又不引起客户抵触的钥匙。保单检视,正是在这一背景下从一项辅助工具被重新推到经营中枢的位置。问题不在于“要不要做保单检视”,而在于如何理解它、如何用它贯穿客户经营的全链路,以及如何让一次检视真正转化为信任、成交与转介的起点。
保单检视的第一层价值,常被低估为“整理保单”,实则是客户权益的唤醒机制。大量存量客户处于一种“买了却不知道买了什么”的状态:保单散落于不同公司,责任模糊,缴费期限遗忘,甚至因代理人离职而沦为“孤儿单”。行业案例中,一位48岁的企业职工持有两家公司合计86万元保额的重疾险,2021年确诊重疾后竟四年未报案,原因仅仅是不知道可以赔付。代理人上门做保单检视,对照病例资料逐项梳理,才精准锁定其确诊情形符合赔付责任,客户不仅获得赔付,剩余22.8万元保费得以豁免。另一个案例中,36岁的李女士投保年金险并附加投保人重疾豁免,2024年确诊乳腺癌后只关注医疗报销,完全遗忘保单中“重疾确诊即豁免后续保费”的隐形权益,经检视发现后才成功申请豁免剩余三年保费。还有客户在支付宝和线下渠道重复购买百万医疗险,因医疗险属费用补偿型无法重复获赔,白白支出冗余保费。这些案例的共同指向是:保单检视首先不是销售动作,而是服务动作,它解决的是客户“有险难用、有险不知、有险重复”的真实痛点。对客户而言,这是为自身权益保驾护航;对代理人而言,这恰恰是重建专业信任最自然的入口——你不是来推销的,你是来排查隐患的。
正因为检视的第一步是服务而非推销,它才具备成为客户经营“通用接口”的可能。传统银保或个险的客户接触,往往卡在“找不到理由开口”这一步。缴费提醒太功利,节日问候太泛化,产品推荐太直接。保单检视提供了一个几乎无压力的服务借口:以“家庭保障体检”为名,邀约客户授权生成报告,过程中完成KYC信息的补充与打标。行业版保单检视自2026年7月联合中国银保信推出后,检视范围扩大到客户在中国大陆持有的全部有效人身险保单,配合AI解析报告,代理人能够在一次授权中看到客户全行业的保单汇总、保险责任、缴费情况与保障缺口。这一能力的变化是质性的:过去代理人只能看到本公司保单,检视是“半盲”的;现在检视是全量的,缺口分析才真正可信。而信任背书的来源也随之改变——“这是银保信官方金事通行业版,国家金融监管的正规平台”这句话,解决的正是客户对隐私与安全的顾虑。工具的公信力,在相当程度上替代了代理人个人信用的透支,让接触变得轻盈。
从经营链路看,保单检视的价值不在于单点使用,而在于贯穿“客户生产线”与“保费生产线”的双线闭环。在客户生产线上,检视承担的是分层分类与摸清家底的功能:通过定联与检视同步推进,代理人可以逐步完善客户的八类基本标签、五类健康标签与六类财富标签,把“认识”变成“了解”,把“了解”变成“可经营”。在保费生产线上,检视则承担缺口识别与促成转化的功能:依托三类保单、四大账户的框架,把检视报告中的缺口对应到具体的产品配置与有约方案,让成交有依据而非靠话术。两条线并非割裂,而是以检视为轴心咬合:KYC越充分,检视报告解读越精准;检视越深入,KYC的标签越完整。超体场景的嵌入进一步放大了这一闭环的效力——检视识别出健康、养老或财富传承的具体缺口后,对应的生态场景不再是泛泛的参观体验,而是有针对性的解决方案呈现。检视负责“诊断”,超体负责“给药”,两者结合,客户感受到的是完整的问题解决过程,而非割裂的销售环节。
线上与线下两种检视场景,对应的是两类截然不同的客户状态与沟通节奏。线上检视适用于年轻客群或无法面见的客户,流程是推送链接、等待客户生成验证码授权、查看报告、解读缺口、促成加保。其沟通逻辑的关键在于把“授权”这件事讲清楚:客户需要在手机上生成验证码授权,代理人才能看到全家的保单汇总与保险责任。这一步处理不好,客户会因安全顾虑而中断;处理得好,后续的报告解读就顺理成章。线下检视则嵌入三类高频场景:生日会、产创说会或超体活动、三节回访。生日会的核心是把检视包装成一份“生日专属的家庭健康保障礼物”,以养客为主,情感经营锁定客户;产创超活动的核心是“会前筛选、会中检视、会后促成”,用检视报告精准锁定需求再邀约参会,会后借助报告深度面谈;三节回访的核心是把节日问候作为切入点,将检视作为回馈礼物广泛触达,再分层邀约高价值客户当面服务。三种场景的共同逻辑是:检视不是活动的主角,而是活动的“钩子”与“留痕”——它给了一次见面的理由,也给了下一次见面的借口。
要让检视从个别能人的技巧变成队伍普遍的习惯,管理动作必须标准化到可执行、可追踪、可复盘的程度。材料中提出的“三个一”落地管理颇具操作性:一个标准动作,即“盘客户—查权益—线上触达—面访—反馈记录”的闭环,依托客户中心系统按缴费、生日、绿通等标签圈选当日触达名单,触达前先查客户已有权益作为沟通切入点,面访检视后及时完善拜访记录;一个训练工具,即保险阶梯图,用于分层推进、差异化沟通;一套过程管理,即早会二十分钟训练加十分钟线上邀约,支公司经理站台,客户经营干系人讲解操作要点、话术与优秀案例,并每日反馈早会训练视频。这套管理的意义在于,它把“保单检视”从一个依赖个人悟性的软技能,拆解为可复制的动作序列。检视报告本身是标准化的,但报告解读是因人而异的;工具解决的是效率,训练解决的是转化率。没有后者,检视就会退化为“生成一份PDF然后没有下文”的形式主义。
更深一层看,保单检视的推广触及的是队伍身份定位的重塑。材料中有一句话值得反复咀嚼:“检视不是推销,是诊断;不是打扰,是守护。”这句话如果只停留在口号层面,检视就只是换了个名字的销售套路;但如果真正落到行动准则上,它要求的是一种角色转换——代理人从“产品推销者”变成“家庭风险的排查员”与“客户需求分析官”。每周检视三个客户,两个老客户看保障是否跟上家庭变化,一个新客户从一份保障检视开始建立信任;每周三检视,人人三十客,千客百万。这些量化目标背后是一种经营哲学的转向:不再追求一次性成交的最大化,而是追求客户关系存续期内价值的持续释放。一个客户今天不成交,但检视报告留在了他手里,缺口被标注出来了,下一次家庭结构变化——结婚、生子、购房、退休——就是自然的再接触时机。存量深耕的本质,正是把“一次性交易”变成“长期服务关系”,而检视是这一关系最具体的载体。
当然,工具再强也无法替代判断。保单检视报告呈现的是数据层面的缺口,但客户是否需要补足、以何种节奏补足、优先补足哪一类,取决于代理人对客户家庭阶段、现金流状况与风险偏好的综合理解。报告说“健康险保额不足”,但客户可能正面临企业周转压力;报告说“年金配置偏低”,但客户可能已有其他养老安排。检视的价值在于把隐性缺口显性化,把模糊需求具体化,但它不替代理人做决策,也不替客户做选择。真正专业的检视服务,是“点到即止”的——讲清保障范围和理赔条件,提示风险缺口,适时邀约活动,但不强推销。这份克制,恰恰是专业性的体现,也是检视能够反复使用而不透支客户信任的前提。
从2020年线上化一键生成报告,到2025年融入AI实现千人千面的配置建议,再到2026年联合银保信推出行业版全量检视,保单检视用六年时间完成了从“技术突破”到“范围拓展”的迭代。但工具进化的终点,不是更炫的算法或更全的数据,而是队伍经营行为的改变。当一次检视能够唤醒客户沉睡的权益、当一份报告能够成为一次无压力的见面理由、当一套闭环能够让缺口识别与成交转化自然衔接,保单检视就不再是众多客户经营工具中的一个选项,而是存量时代个险经营的基础设施。行业转型喊了多年“以客户为中心”,而检视大概是这句话最朴素、也最可操作的落地方式:先看清楚客户已经有什么、还缺什么,再谈给什么。这个顺序颠倒不得。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号