

标题
- 标题
- 内容



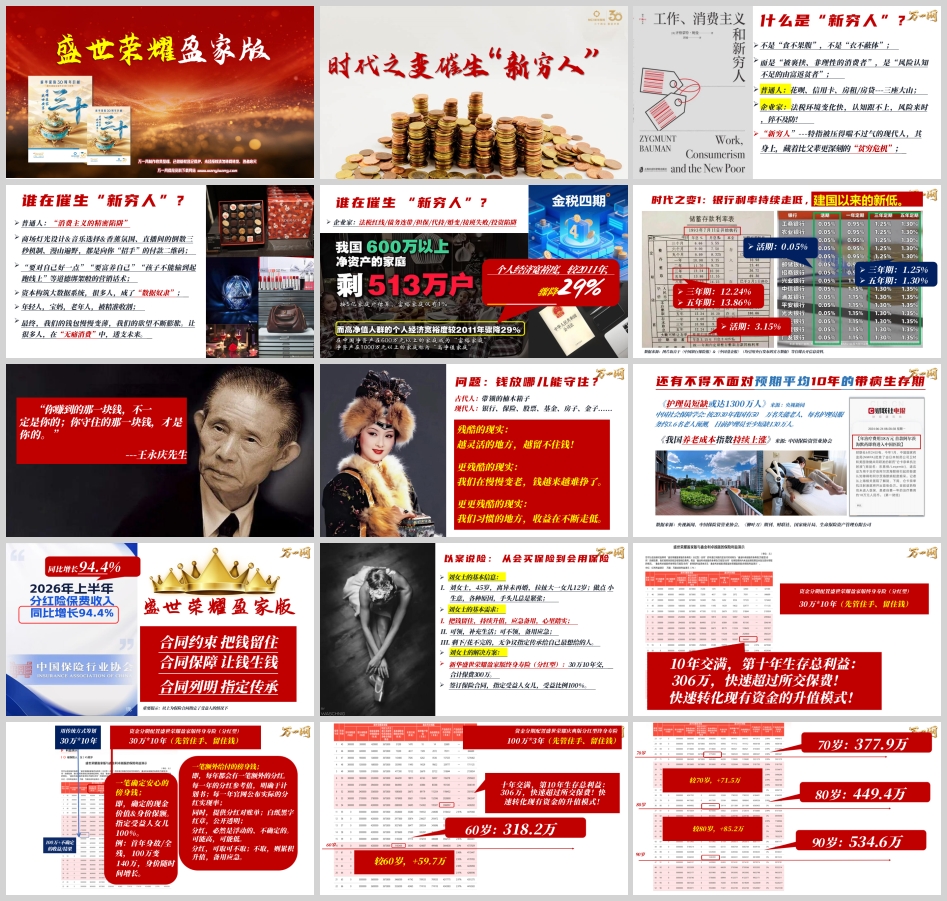
以案说险·七步成诗:新华盛世荣耀盈家版计划书解读与异议处理全攻略
引言:时代之变,催生"新穷人"
什么是"新穷人"?不是"食不果腹",不是"衣不蔽体",而是"被裹挟、非理性的消费者",是"风险认知不足的由富返贫者"。普通人身上压着花呗、信用卡、房租/房贷三座大山;企业家面对法税环境变化快、认知跟不上,风险来时猝不及防。个人经济宽裕度较2011年骤降29%,这正是"新穷人"群体的真实写照。
谁在催生"新穷人"?对普通人而言,是"消费主义的精密陷阱"——商场灯光设计、音乐选择、香薰氛围,直播间的倒数三秒机制,漫山遍野的付款二维码;"要对自己好一点""要富养自己""孩子不能输在起跑线上"等道德绑架般的营销话术;资本构筑大数据系统,很多人成了"数据奴隶",年轻人、宝妈、老年人被精准收割。最终,钱包慢慢变薄,欲望不断膨胀,很多人在"无痛消费"中透支未来。对企业家而言,则是法税红线、债务连带、担保、代持、婚变、接班失败、投资陷阱。
与此同时,时代之变正在发生:银行利率持续走低,三年期从12.24%降至1.25%,五年期从13.86%降至1.30%,活期从3.15%降至0.05%。王永庆先生说过:"你赚到的那一块钱,不一定是你的;你守住的那一块钱,才是你的。"残酷的现实是:越灵活的地方,越留不住钱;我们在慢慢变老,钱越来越难挣了;我们习惯的地方,收益在不断走低。再加上不得不面对的预期平均10年带病生存期、护理员短缺至少130万人、养老成本指数持续上涨——钱放哪儿能守住?
答案指向保险:合同约束把钱留住,合同保障让钱生钱,合同列明指定传承。这正是新华盛世荣耀盈家版终身寿险(分红型)的价值所在。
一、以案说险:从会买保险到会用保险
刘女士的基本信息:45岁,离异未再婚,拉扯大一女儿12岁;做点小生意,各种原因手头总是紧张。
刘女士的基本需求:把钱留住、持续升值、应急备用、心里踏实;可领,补充生活;可不领,备用应急;剩下/花不完的,无争议指定传承给自己最想给的人。
解决方案:新华盛世荣耀盈家版终身寿险(分红型),30万10年交,合计保费300万,签订保险合同,指定受益人女儿,受益比例100%。
方案效果:10年交满,第10年生存总利益306万,快速超过所交保费,快速转化现有资金的升值模式。这笔钱包含两笔"傍身钱":第一笔是确定安心的傍身钱——确定的现金价值与身价保额,指定受益人女儿100%,首年身故/全残,100万变140万,身价随时间增长;第二笔是额外给付的傍身钱——每年一笔额外分红,每一年分红参考值明确于计划书,每年官网公布实际分红实现率,同时提供分红对账单,白纸黑字红章,公开透明。分红必然浮动、不确定,可能高可能低;分红可取可不取,不取则累积升值、备用应急。
长期演示:60岁318.2万,70岁377.9万(较60岁+59.7万),80岁449.4万(较70岁+71.5万),90岁534.6万(较80岁+85.2万),百岁635.9万(较90岁+101.3万)。
"薅羊毛"计划一:63岁开始每年5.7万,活多久领多久;同时62岁时的329万可一直"剩着"作"压舱石"备用金;花不完的留给指定受益人。62岁计划书演示累积红利53.11万(基于每年分红实现率100%;分红不确定,可能高可能低可能零;即使只实现50%,日积月累也是一笔不错的应急钱)。
"薅羊毛"计划二:70岁开始每年6.5万,活多久领多久;同时69岁时的371万可一直"剩着"作备用金;花不完的留给指定受益人。69岁演示累积红利98.45万。
若一直未用可指定传承:88岁,假设分红实现率为0,516.4万;89岁525.4万,多扛一年多留9万。假设分红实现率100%,88岁830.9万,89岁855.8万,多扛一年多留24.9万。分红有总比没有好,分红不看短期看长期。
为什么选择新华:经营稳、股东强——中央汇金是新华保险第一大股东,持股31.34%,是资本市场"稳定器";综合偿付能力223%,赚得多、赔得起;利润同比增长54%;新华官网2025年分红实现率118%;万能账户日计息、月复利,一年计息12次,五年60次,10年120次。
保单结构&法理依据:投保人刘女士、被保险人刘女士、指定受益人宝贝女儿。《保险法》第18条规定受益人是指人身保险合同中由被保险人或投保人指定的享有保险金请求权的人;第42条规定没有指定受益人等情形下保险金作为遗产处理。依据《第八次全国法院民事商事审判工作会议(民事部分)纪要》,即便是婚后获得的身故理赔款,亦属于个人财产,只要不混同,婚变不分割。通过保单架构合理设计,可作退休养老规划、子女教育婚嫁创业备用金筹划,或定向传承,或搭配组合为保险金信托。
二、基本功:盛世荣耀的"庐山真面目"
明确保险多维功能,是找到激活客户需求的金钥匙。从保险保障规划视角看:生命价值保障——有效保额1.75%增长,额外给付分红,忘记呼吸时一笔被时间放大的定向传承金,指定受益人拿到的钱一定比交的保费高;现金流保障——20%减保领取/80%保单贷款/100%退保,一笔细水长流的生活费、一笔陪伴终身的现金流。
从资产配置规划视角看:契约合同强制机制——投保人必须执行合同按时缴纳保费,借"提前退保有损失"这个"违约条款"管住了手、留住了钱,现在自律未来自由;保护其它资产持续的"钱生钱"——终身寿险减保变现后剩余现金价值依然按原锁定模式升值,可先动用终身寿,避免不得已动用尚未到期的其他理财产品;贷款融资功能——保单贷款现金价值的80%,危急时刻多一个企业融资渠道、多一根救命稻草;规避外部环境波动风险——合同生效预定利率即被锁定,现金价值表生成,白纸黑字终身不变,资金安全收益确定。
从婚姻风险筹划视角看:保单架构设计合理、保费来源归属清晰,可规避特定条件下的婚变财富外流风险。情形1"投保人父母、被保人儿女、受益人父母":父母拥有现金价值,儿女离婚不分割此保单,且规避白发人送黑发人财富外流;情形2"父母自己给自己投保,受益人写孩子":无争议的个人财产,可避免婚变分产。注意:若父母提供保费、孩子自己给自己买,转账时务必标注该笔款项仅给儿女一人与其配偶无关,且转入账户为新开银行卡/专卡,不要和夫妻共同财产混同。
从传承风险筹划视角看:可在保险合同中列明一个或多个受益人并注明受益比例,合同生效即具备无争议的法律效力;身故金大于所交总保费,时间足够长甚至翻倍翻几倍;给到指定受益人相对私密;法律上无争议,个人财产,即使婚后获得;免交个人所得税,极大概率不计入未来可能开征的遗产税;继承手续简便快捷,无需继承权公证,继承成本极低;身故保险金出境也有其优势。
从家族信托筹划视角看:降低配置门槛,家族信托1000万起,保险金信托300万起还可分期交;终身寿险对接信托最安全、最便捷、归属最无争议;保险金信托1.0版可避免儿女托不住、被挥霍、人身安全风险陡增、特殊人士无人照顾等风险;2.0版是资产安全化利器,相对规避未来发生债务成为被执行人财产被执行等风险;还可满足更多生前愿望,惠及未出生的第三代第四代、更多亲属近亲属,设置婚姻延续奖励、生宝宝奖励、上大学奖励等。
三、计划书"七步成诗"解读法
第一步:提醒专注,聚焦客户的目光。 "刘总您好,这是根据上次见面确定您需求之后,用新华官方计划书系统为您量身定制的专属方案。这里面涉及百万保费,也涉及一生的现金流,还有您未来的养老传承计划,都是人生大事,所以里面每个字都非常重要。不妨我们把手机调成静音,一起看一下这里面的数字能不能解决我们未来的问题。"(一对一面谈由此一步,职场活动/酒会讲解时可不讲。)
第二步:讲"用传统方式进行筹划"。 两个不确定:收益不确定(长期持有情形)与结果不确定(遗嘱继承&法定继承均有隐患)。300万放股市可能变400万、500万,也可能变200万、100万;放银行存款,连续10年每年30万,要保证中间没人借、自己不乱花,而现实是越灵活的地方越留不住钱;且存款到期就得转存,在转存过程中收益大概率越来越低,时间越长本金产生的收益越低。更重要的是,股票、基金、理财、银行都无法指定身故受益人,遗嘱继承或法定继承都要走繁琐的继承权公证手续,涉及时间成本、费用成本、亲情破裂成本。必须声明:各种工具没有任何好坏之分,只有功能之别,钱只有放对了地方才能解决相应问题。
第三步:讲"资金分批配置盛世荣耀分红险"。 买保险的本质就是签合同,因个人原因不交保费属于合同违约,自然产生"违约金",俗称"提前退保有损失"。借保单制度帮我们管住手、留住钱,对抗善变不可测的人性——留得住的钱才谈收益。这个产品不一样:一笔钱放进去,两笔钱帮咱升值。一笔是确定安心的傍身钱,每一年托底的现金价值白纸黑字写到合同里,还有确定的身故保障条款,首年出现状况100万变140万,留给指定受益人;另一笔是每年额外给的分红,不确定、可取可不取,不取则累积生息。
第四步:讲"10年交10年超,快速转化升值模式"。 这是新华30周年司庆产品,10年交满第10年生存总利益就超过总保费,这个速度在市场上非常稀缺。时间越短,钱就可以更快地从越转存越低的单利模式,转换成终身锁定托底收益、同时又有分红的利滚利模式。
第五步:讲"分红险的升值模式"。 用合同里完全确定的现金价值表演示:60岁318万,70岁377万(10年涨59万),80岁449万(10年涨71万),90岁534.6万(10年涨85万),100岁635.9万(10年涨101万)。为什么相同10年时间越往后涨幅越快?这就是终身寿险升值模式——像雪山顶放雪球往下滚,交保费是制作雪球,松手后刚开始滚得慢,但只要山坡一直在,越往后滚动越快,天然和生命线契合,越长寿财富雪球越大。合同把日期写到100岁、104岁,保障绝大多数投保人未来离开地球的那一年能够包含其中,越长寿越有钱,不怕活得久,这就叫安全感。问:钱放保险公司,是放的时间长一点儿好还是短一点儿好?答案已经有了。
第六步:讲"资金使用的四种方式"。 第一种"薅羊毛":63岁动用,62岁329.2万、63岁334.9万,涨了5.7万,减保取走小雪球,62岁大雪球剩在里面继续滚动,年年取5.7万,329万一直剩着应急傍身,花不完留给指定受益人;62岁累计分红参考值53.11万(100%实现率演示,50%也有26万)。晚点取用:69岁371.4万、70岁377.9万,每年取6.5万,69岁累计分红98.45万(50%也有49万多)。第二种减保变现不超过20%,剩下80%继续升值;第三种保单贷款贷走当年度现金价值80%,一键操作快速到账,还不上不影响征信,最坏结果是保单失效;第四种择机退保,退得越晚赚头越多。问:钱是动的早一点好还是晚一点好?分红不看短期看长期。
第七步:讲"传承&指定受益的好处,同时铺垫分红险选择的核心关键"。 假设一毛钱分红也没有:88岁516.4万,89岁525.4万,多扛一年多留9万。带上分红100%实现率:88岁830.9万,89岁855.8万,多扛一年多留25万。这笔指定100%受益的身故理赔款,即便孩子婚后获得也属于无可争议的个人财产,可规避婚变分产财富外流。带不带分红时间长了差别巨大,分红险有很强的投资属性,必须选对公司——这就是为什么选择新华:中央汇金第一大股东持股31.34%、偿付能力223%、利润同比增长54%、2025年分红实现率118%。
四、异议处理:有理有据,最忌空口白牙
方法:理念沟通+证据展示。
"保险收益太低了":"您这么说我特别理解,以您现在的挣钱能力,眼下绝大多数理财产品的收益都比不上您。但我们总有老了、不能赚钱的那一天。当下消费主义盛行、法律风险渐增,先别说收益,能把本金原封不动守住留到以后急用都相当不易。资产工具很多,能帮你守住钱的却极少,保险是少有的可以借合同约束帮我守住钱留到以后的工具。您看这份45岁女士30万10年交的计划书,前10年借合同约束留住老本的同时现金价值一年比一年高,等她60岁、70岁、80岁不能挣钱的时候,收益低不低?短期给得少,目的是长期给得多,让您越老越有钱!"
"回本太慢,前几年没收益"(一):"您现在来了解保险,肯定有一笔短期不用的钱需要打理对吧?如果考虑长期傍身,就不用太在意什么时候回本,只需考虑最急需用钱的那几个关键年份——65岁、70岁、75岁、80岁的收益您是不是满意、是不是足够傍身。如果有短期要用的钱,可以把钱分成两部分:未来才花的钱放主险,短期貌似回本慢,恰恰也因此约束帮您把钱守住了,一旦现金价值超过总保费,越往后收益越高;短期要用的那部分放进搭配的万能账户,1.0%保底,目前实际结算3.1%,立刻见到收益还能灵活应急。账户不能单独销售,主险总保费达到XX万就可以这么安排,资金越早进入收益越高,要弄抓紧。"
"回本太慢"(二):"是我们身体健康、能挣钱的时候钱重要,还是身体出现问题、不能挣钱的时候钱重要?都重要,后者更关乎尊严和体面。回本慢恰恰可以约束我们把钱留到以后不能挣钱的时候。越灵活的地方越留不住钱,能保证你的钱铁定留个十年八年甚至更长的地儿就是好地儿。先借助保单制度帮你管住手、留住钱,留不住的钱谈不上收益。您看这份计划书,固定收益有,现金价值表写得明明白白;浮动分红也有,时间越久积累越多。您是要一个越转存越低的单利收益,还是要一个交完保费之后越来越高的利滚利收益?用一段时间咬着牙交完保费留住老本,之后锁定一辈子的'1.75+分红'升值模式,也是一种财富管理智慧。"
"分红看着也不高":"别纠结分红,这年头留住本金才是重中之重,收益部分固收才是大头。分红有总比没有好,等着每年的分红对账单就好。当然也不能小看分红,保险本身就是长期傍身的钱,分红要看长期。固定部分的现金价值越高,分红参考值就越高。往后看,65岁、75岁不取走的情况下分别积累了多少分红,也很多了吧。这是100%演示值,就算50%实现也不是小数字。去年我们分红实现率就达到了XXX%。未来中国肯定越来越好,经济长期震荡上行,每年分红一定不确定、有高有低,但恰恰这样也给我们保留了未来获得更高收益的可能性。"
"分红不透明"(甚至自己没信心卖分红):"您有这样的疑虑我特别理解,以前我也是这么认为的。但随着深入学习,发现现在的分红型保险早已今非昔比。一是监管级别和力度不一样了,从自己管自己到保监会、银保监会,再到最高级别的金管局,产品设计好了我们自己没有权力直接上市销售,每一个条款、每一笔现价、每一次分红都有严格的审批和制度约束。二是产品设计理念不同了,要求收益表现形式公开透明、必须容易看懂。您看官方计划书,白纸黑字写好了每一年分红参考值,相当透明,越往后参考值越高;这个参考值乘以每年新华官网公布的分红实现率,就是每一年实际拿到的分红,保险公司每年到期还会给你盖红章的分红对账单——白纸、黑字、红章,非常透明。何况现在是金融强监管时代、自媒体透明时代,没人敢胡折腾。分红险早已不是过去的分红险了,托底+分红,就算没有分红只有托底收益,都比别的地方高,放心弄。"
"我没钱/理财没到期"(客户不是没钱,大概率是仍有其它问题不好意思明说):盯着他的眼睛笑眯眯地问"钱,你能没有?难道你只有这一笔钱可以用?"眼神破防后接着问"你是不是又有了什么顾虑,不妨说出来,说出来就不是问题了"——又真诚又直接地破冰。"说出来我可以帮你,我可以让你未来一定有钱。来,大钱不放先放点小钱,每月放1500/2500/4000,一年凑整放2万/3万/5万,10年后保证你这20万/30万/50万守得住,踏踏实实跟着你。话说回来,放其它地方,一、能不能坚持年年放钱进去,有没有足够自律?二、能不能保证这笔钱留到10年后,期间没有人借没有人惦记?这年头越灵活的地儿越留不住钱,稀里糊涂钱就花没了。放我这儿,用'提前退保有损失'约束一下咱的手,未来你一定有钱!"
"还是选择放在银行吧":"降息时代,千万别捡了芝麻丢了西瓜。一直使用传统方式,貌似拿到了一个短期高息单利/高收益,却丧失了一个可以锁定终身复利的机会。你想让你的钱放到一个收益持续下行的地方,还是放到一个持续滚动升值又有分红的地方?说吧,未来你想吃老本儿,还是想吃利息?"
"等生意赚到钱/以后有钱了再来买":"盛世荣耀这类能收益托底、还额外给分红的利滚利型产品,未来肯定会面临不断更新换代。银行利率持续走低,保险也不得不下调,换代之后新产品能锁定的收益只会越来越低。怕就怕未来挣到钱了,银行利率低得不像样子,保险收益也低了,未来挣到的钱真的就生不了钱了。不妨先用一笔小钱签订3年/5年/10年甚至20年期,给未来挣到的新钱提前占个位置,锁定这个'1.75托底+浮动分红'终身不变的升值模式。您看,您准备打理未来多少年的新钱?"
结语:所有的才华横溢,都是基本功扎实的外在体现
七步成诗解读法的目的,是引导保单"留钱"功能、兼顾"短交速超"与中长期收益优势;用数据说明分红险"固收+"托底、分红长期可期;敢于使用大保费计划书解读出产品魅力;借计划书解答各种隐性与显性异议;铺垫分红险的投资属性,指出其关键即选对公司;铺垫分红型终身寿险独特的不可替代的法律避险功能。
不确定的时代,保险能稳稳地对冲风险、守护财富——先留住钱,再钱生钱,再用好传好钱。而这一切的落地,靠的不是天花乱坠的话术,而是扎实的基本功:读懂产品、读懂计划书、读懂客户、读懂异议。所有的才华横溢,都是基本功扎实的外在体现。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号