

标题
- 标题
- 内容



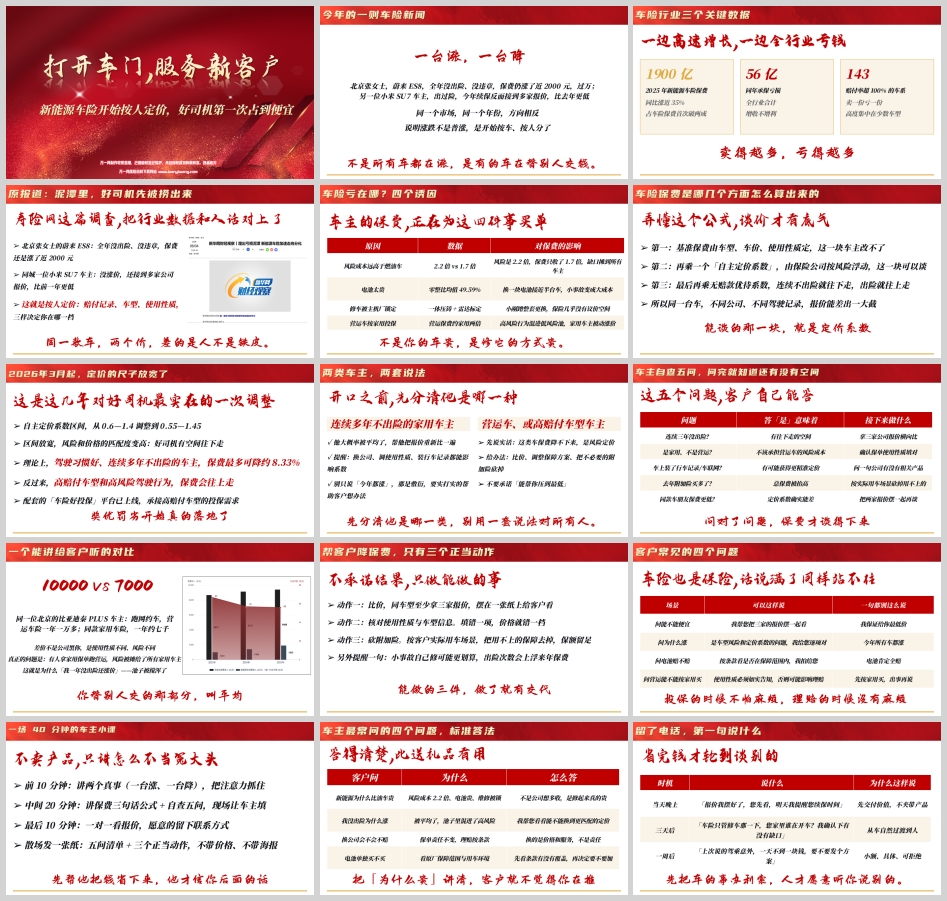
车险开始"按人定价":好司机第一次占到便宜——2026年车险行业深度解读
一、引子:同一个市场,两台车,方向相反
2026年,车险市场出现了一个耐人寻味的现象。
北京张女士,开一台蔚来ES8,全年没出险、没违章,续保时保费却涨了近2000元,过万。同城另一位小米SU7车主,去年出过险,今年续保反而接到多家公司报价,比去年更低。同一个市场、同一个年份,方向却完全相反。
这说明涨跌不是普涨,而是开始按车、按人分了。用一句更直白的话说:不是所有车都在涨,是有的车在替别人交钱。好司机第一次开始占到便宜,而高赔付车型和高风险驾驶行为,正在被重新定价。
二、三个关键数据:一边高速增长,一边全行业亏钱
理解车险变局,先看三个数字。
第一,1900亿元。 2025年新能源车险保费规模约1900亿元,同比涨近35%,占车险保费首次突破两成。新能源车险是车险行业增长最快的板块,没有之一。
第二,56亿元。 同年新能源车险承保亏损,全行业合计56亿元。增收不增利,卖得越多、亏得越多,是当前新能源车险的真实写照。
第三,143个。 赔付率超过100%的车系数量。也就是说,有143个车系每卖一份保单就亏一份,且高度集中在少数车型上。
三个数字放在一起,结论很清楚:行业在高速增长,但全行业在亏钱。 亏的钱不会凭空消失,它最终会通过定价系数、车型定价、使用性质核验等方式,分摊到每一位车主身上。这就是为什么"我一年没出险还涨价"——你替别人交的那部分,叫平均。
三、车险亏在哪:四个诱因,车主正在为它们买单
诱因一:风险成本远高于燃油车。 新能源车风险成本约为燃油车的2.2倍,而保费只收了1.7倍,缺口只能摊到所有车主身上。风险是2.2倍、保费只收1.7倍,这个缺口就是涨价的根源。
诱因二:电池太贵。 新能源车零整比均值达49.59%,换一块电池接近半台车,小事故很容易变成大成本。不是你的车贵,是修它的方式贵。
诱因三:修车被主机厂锁定。 一体压铸加雷达标定,小剐蹭往往整套更换,保险几乎没有议价空间。维修渠道、配件价格、标定工艺都掌握在主机厂手里,保险公司只能被动接受。
诱因四:营运车按家用投保。 营运车保费约是家用的两倍,但高风险行为混进低风险池,家用车主就被动涨价。一个能讲给客户听的对比:同一位北京的比亚迪秦PLUS车主,跑网约车,营运车险一年一万多;同款家用车险,一年约七千。差价不是公司黑你,是使用性质不同、风险不同。真正的问题是:有人拿家用保单跑营运,风险被摊给了所有家用车主——这就是"池子被搅浑了"。
四、保费怎么算:三句话公式,弄懂才有底气
车险保费的计算,可以拆成三步:
第一步,基准保费,由车型、车价、使用性质决定,这一块车主改不了。
第二步,乘自主定价系数,由保险公司按风险浮动,这一块可以谈。
第三步,乘无赔款优待系数,连续不出险就往下走,出险就往上走。
所以同一台车,不同公司、不同驾驶记录,报价能差出一大截。能谈的那一块,就是定价系数。
2026年3月起,定价的尺子放宽了:自主定价系数区间从0.6—1.4调整为0.55—1.45。区间放宽,风险和价格的匹配度变高,好司机有了往下走的空间。理论上,驾驶习惯好、连续多年不出险的车主,保费最多可降约8.33%;反过来,高赔付车型和高风险驾驶行为,保费会往上走。配套的"车险好投保"平台已上线,承接高赔付车型的投保需求。奖优罚劣,开始真的落地了。
五、两类车主,两套说法:开口之前先分清
第一类:连续多年不出险的家用车主。 他大概率被平均了,帮他把报价重新比一遍。提醒他:换公司、调使用性质、装行车记录都能影响系数。别只说"今年都涨",那是敷衍,要实打实帮客户想办法。
第二类:营运车或高赔付车型车主。 先说实话:这类车保费降不下来,是风险定价。再给办法:比价、调整保障方案、把不必要的附加险砍掉。但不要承诺"能帮你压到最低"。
先分清他是哪一类,别用一套说法对所有人。
六、自查五问:问完就知道还有没有空间
这五个问题,客户自己能答:
一问:连续三年没出险? 答"是"意味着有往下走的空间,接下来拿三家公司报价横向比。
二问:是家用、不是营运? 答"是"意味着不该承担营运车的风险成本,接下来确认保单使用性质填对。
三问:车上装了行车记录/车联网? 答"是"意味着有可能获得更精准定价,问一句公司有没有相关产品。
四问:去年附加险买多了? 答"是"意味着总保费被抬高,按实际用车场景砍掉用不上的。
五问:同款车朋友保费更低? 答"是"意味着定价系数确实能差,把两家报价摆一起再谈。
问对了问题,保费才谈得下来。
七、三个正当动作:不承诺结果,只做能做的事
帮客户降保费,只有三个正当动作:
动作一,比价。 同车型至少拿三家报价,摆在一张纸上给客户看。
动作二,核对使用性质与车型信息。 填错一项,价格就错一档。
动作三,砍附加险。 按客户实际用车场景,把用不上的保障去掉,保额留足。
另外提醒一句:小事故自己修可能更划算,出险次数会上浮来年保费。能做的三件,做了就有交代。
八、客户常见的四个问题:话说满了同样站不住
问能不能便宜? 可以这样说:"我帮您把三家的报价摆一起看。"一句都别这么说:"我保证给你最低价。"
问为什么涨? 可以这样说:"是车型风险和定价系数的问题,我给您逐项对。"别这么说:"今年所有车都涨。"
问电池赔不赔? 可以这样说:"按条款看是否在保障范围内,我拍给您。"别这么说:"电池肯定全赔。"
问营运能不能按家用买? 可以这样说:"使用性质必须如实告知,否则可能影响理赔。"别这么说:"先按家用买,出事再说。"
投保的时候不怕麻烦,理赔的时候没有麻烦。
九、一场40分钟的车主小课:不卖产品,只讲怎么不当冤大头
前10分钟:讲两个真事(一台涨、一台降),把注意力抓住。
中间20分钟:讲保费三句话公式加自查五问,现场让车主填。
最后10分钟:一对一看报价,愿意的留下联系方式。
散场发一张纸:五问清单加三个正当动作,不带价格、不带海报。
先帮他把钱省下来,他才信你后面的话。
十、从车到人:车主服务日怎么把人变成客户
车险是打开车门的钥匙,但真正的机会在门后。
车主服务日是财险出客户、寿险陪客户的联合活动。财险负责按他们的活动规则把车主请来,签到、邀约、场地都是他们的活;寿险出两个人、一张表、二十分钟。散场时那张填满的表,是他自己填的,带得走——别人请来的人,不算你的人;表是他自己填的,才带得走。
守不住四条,会就变成推销:不发产品(传单、计划书、宣传页一张都不许带进场)、不收钱(现场不刷卡、不收现金、不扫付款码)、不签单(投保单、意向书、会员登记表都不签)、不多说(今天只帮您把家里的保障捋清楚)。手别痒,嘴别快。
分工上,财险三个人:签到台发号牌引座、主持只讲救援和报案不评产品、交接带到检视台就走开退三米。寿险三个人:主填问四项填表读表、补位递笔翻保单接话头、收口加微信约下次送出门。两个交接点,一处都不能掉。
客户会问什么?"你怎么知道我电话"——邀约电话是财险按他们的活动规则打的,我只有今天到场登记的信息;"我们资料共享吗"——两家公司,今天联合办活动,之前的客户资料我没有也不该有;"现场登记算什么"——用于本次检视,及您同意的后续联系;"客户要退出"——当场撕表、删微信,并注销登记。说真话,最省事。
十一、车有价,人有缺口:四个格子,缺口自己说话
二十万以上的车只说明他有可保的东西,不说明他已经保好了。车险一年八千上下,买得毫不犹豫——撞了有人赔;问他寿险多少,多数人答不上来,或者干脆没有;车险到期有人追着续,人的保障没人提醒一句。缺口不是吓出来的,是四笔钱减一减算出来的。
检视表只有四格(以下数字为演示示例,现场按客户口述填大概数):
收入中断:家庭年收入30万,主要挣钱的人38岁,要准备150万(×5年),最要紧。
房贷:余额120万,还剩18年,月供7000,要准备120万,刚性。
子女:一个孩子6岁,离大学毕业16年,要准备64万(4万/年),可分期。
父母:双方四位,两位没退休金,每年贴补3万,要准备30万(3万×10年),靠医疗类。
填完这四个数,他自己会开口。
开口就三句,念完就停:"今天这场是财险给车主办的车友会,我是寿险的,姓×";"我今天来只做一件事:帮您把家里现有的保障捋清楚";"今天不卖东西,表填完您带走,办不办您自己定。"讲完就递表,把笔给他。三句就够,第四句开始就是推销。你越少说话,他填得越实。
现场最值钱的是那几秒安静。他圈出那一格的时候,你别说话;他会停一下,抬头看你一眼——那一眼不是拒绝,是他自己在算这笔账。你一开口,账就变成了你的话。他自己看见的,才带得走。
十二、结语:先帮他把钱省下来,他才信你后面的话
2026年的车险,正在从"按车定价"走向"按车、按人定价"。三个关键数据——1900亿保费、56亿亏损、143个高赔付车系——说明行业在高速增长中承压;四个诱因——风险成本、电池价格、维修锁定、营运混保——说明车主的保费正在为结构性问题买单;定价系数区间放宽到0.55—1.45,则给了好司机第一次实实在在的降价空间。
对从业者而言,逻辑链条很清楚:先把车的事办利索,人才愿意听你说别的。 用三个正当动作帮客户比价、核对信息、砍附加险;用自查五问和四个常见问题的标准答法建立专业信任;用一场40分钟的车主小课把人聚起来;用车主服务日把"车"的门打开,再自然过渡到"人"的缺口。
当天晚上发一句"报价我摆好了,您先看,明天我提醒您续保时间";三天后问"车险只管修车那一下,您家里谁在开车?我确认下有没有缺口";一周后说"上次说的驾乘意外,一天不到一块钱,要不要发个方案"。先把车的事办利索,人才愿意听你说别的。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号