

标题
- 标题
- 内容



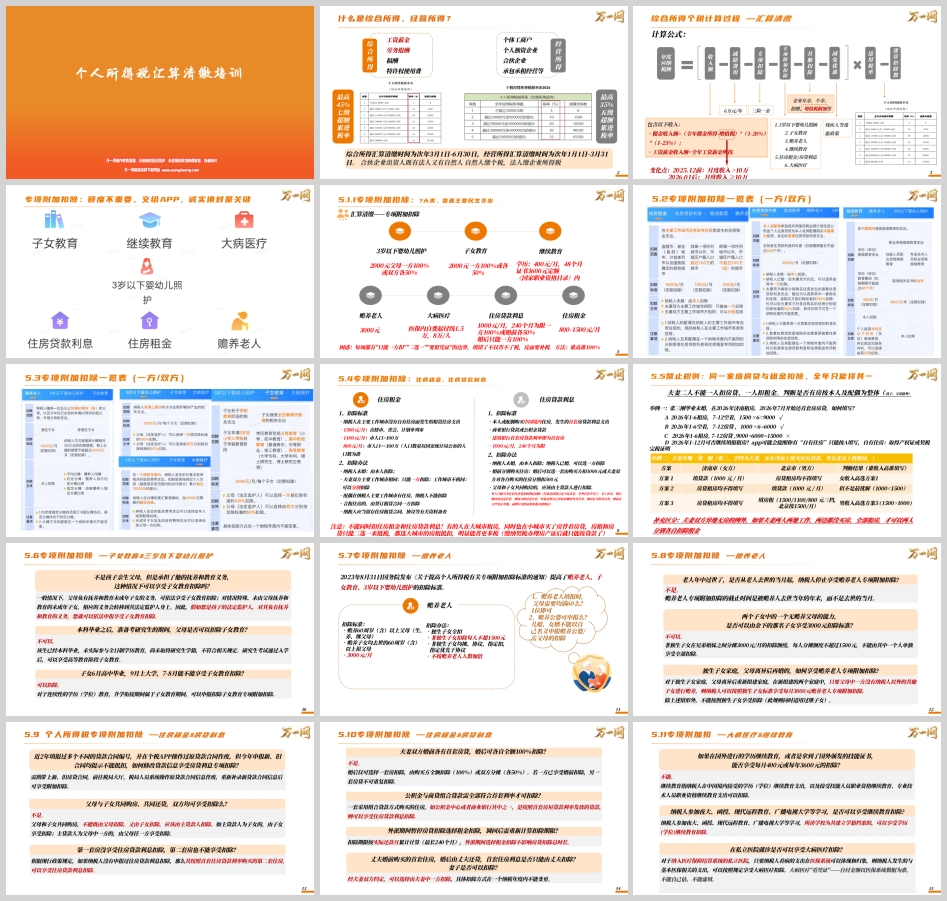
个人所得税汇算清缴培训:综合所得计算、专项附加扣除与操作细则
引言
个人所得税汇算清缴,是每个纳税年度结束后的一场"必修课"。对于保险行业从业者而言,既要理解自身工资薪金、佣金收入的计税逻辑,也要掌握专项附加扣除的填报边界,更要能在一线展业中为客户提供合规、专业的税务科普。
一、综合所得与经营所得:两类所得的区分
个人所得税将应税所得分为多种类型,其中与大多数从业者密切相关的,是综合所得与经营所得。
综合所得包括四项:工资薪金、劳务报酬、稿酬、特许权使用费。保险营销员的佣金收入即属于劳务报酬性质,其收入额的计算有专门口径:佣金收入额=(全年佣金所得-增值税)×(1-20%)×(1-25%);而工资薪金收入额即为全年工资薪金所得。综合所得适用最高45%的七级超额累进税率,汇算清缴时间为次年3月1日至6月30日。
经营所得则包括个体工商户、个人独资企业、合伙企业、承包承租经营等取得的所得,适用最高35%的五级超额累进税率,汇算清缴时间为次年1月1日至3月31日。需要特别说明的是,合伙企业出资人既有法人又有自然人时,自然人缴纳个人所得税,法人缴纳企业所得税,二者税种不同、申报渠道不同,不能混淆。
二、综合所得个税计算过程与汇算清缴
综合所得年度应纳税额的计算公式为:
年度应纳税额=(收入额-减除费用-专项扣除-专项附加扣除-其他扣除-减免优惠)×适用税率-速算扣除数
其中,减除费用为6万元/年;专项扣除为"三险一金";专项附加扣除包括3岁以下婴幼儿照护、子女教育、赡养老人、继续教育、住房租金或房贷利息、大病医疗共七大类;其他扣除包括企业年金、个人养老金、公益性捐赠、增值税附加等;减免优惠则涵盖残疾人等优惠政策。
需要关注一个变化点:2025年12月前,劳务报酬月度收入"大于10万元"才触发相关规则;2026年1月起,调整为月度收入"大于等于10万元"。这一看似微小的口径变化,在实际预扣预缴与汇算衔接中可能影响申报判断,需引起注意。
三、专项附加扣除:七大类覆盖主要民生支出
专项附加扣除是汇算清缴中最容易出错、也最贴近民生的部分。总体原则可以概括为一句话:额度不重要,交给APP,诚实填对是关键。 每项扣除都有"只能一方扣""二选一""要留凭证"的边界,填错了不仅省不了税,反而可能要补税。基本方法是谁收入高、谁适用税率高,就由谁按100%扣除,家庭整体税负最优。
3岁以下婴幼儿照护与子女教育。 每子女每月2000元定额扣除,可由父母一方100%扣除或双方各50%扣除。子女教育覆盖学前教育(年满3岁当月至小学入学前,上不上幼儿园不影响享受)、义务教育、高中教育、高等教育(大专、本科、硕士、博士)。对于特殊情形:不是孩子亲生父母但承担抚养教育义务的法定监护人,可以依法享受子女教育扣除;本科毕业准备考研究生的期间,因未实际参与全日制学历教育、尚未取得研究生学籍,父母不可以扣除,待研究生入学后方可享受;子女6月高中毕业、9月上大学,7—8月升学衔接期间属于连续学历教育期间,可以申报扣除。
赡养老人。 扣除标准为3000元/月,适用于赡养60周岁(含)以上父母(生、养、继父母),以及子女均已去世的60周岁以上祖父母。独生子女全额扣除;非独生子女分摊,每人不超过1500元,可均摊、协议分摊或指定分摊,指定优先于协议,且不按赡养老人人数加倍。父母只需一位满60岁即可申报;儿媳、女婿不能以自己名义申报赡养公婆或岳父母的扣除。老人年中过世的,扣除截止时间为被赡养人去世当年的年末,而非去世当月。两个子女中一个无赡养能力的,不能由另一人单独享受3000元全额,仍须遵守每人不超过1500元的限制。独生子女家庭父母离异后再婚的,若新组建的两个家庭中父母一方没有纳税人以外的其他子女赡养,纳税人可按独生子女标准享受3000元/月扣除,此规则同样适用于过继子女。
继续教育。 学历(学位)继续教育为400元/月,最长48个月;职业资格证书为3600元定额扣除,须属于《国家职业资格目录》内。在国外进行的学历继续教育或取得的国外技能证书,不能享受扣除;参加夜大、函授、现代远程教育、广播电视大学等学习,所读学校为其建立学籍档案的,可以享受学历(学位)继续教育扣除。
大病医疗。 医保内自费起付线1.5万元,最高8万元/人。大病医疗"看凭证"——自付金额以医保系统数据为准,不能自己估、不能虚填。在纳入医疗保障结算系统的私立医院就诊,只要支出在医保系统可以体现和归集,也可按规定享受扣除。
住房租金与住房贷款利息。 住房租金按城市分档:直辖市、省会、计划单列市1500元/月;市人口大于100万为1100元/月;市人口不超过100万为800元/月。未婚由本人扣除;夫妻主要工作城市相同只能一方扣除,不同城市可以分别扣除;配偶在纳税人主要工作城市有住房的,纳税人不能扣除;合租的由签订租赁合同一方扣除,需留存租赁合同备查。住房贷款利息为1000元/月、最长240个月,适用于本人或配偶购买中国境内住房的首套房贷款利息,商业银行贷款或公积金贷款均可,适用银行首套房贷款利率即认定为首套房。未婚由本人扣除,已婚可选一方扣除;婚前分别购房的,婚后可选一套由购买方扣1000元,或双方对各自住房分别扣500元;父母与子女共同购房的,应由主贷款人扣除。每人只能享受一次首套住房贷款利息扣除;若首套已享受、卖出后再买且银行回复仍属首套,需自行评估以哪套作为首套,如以后买的为首套,则需在APP更正申报,前期已享受的可能需补税及滞纳金。
禁止规则:同一家庭房贷与租金全年只能择其一。 不能同时扣住房租金和住房贷款利息,夫妻二人也不能一人扣房贷、一人扣租金;判断是否有房以本人及配偶为整体(孩子、父母除外)。举例一:张三刚毕业未婚,2026年在济南租房,7月开始还首套房房贷——正确填法是1—6月租房(1500×6=9000)或7—12月房贷(1000×6=6000),二者择一,不能1—6月租房、7—12月房贷叠加填报;自有住房的认定以取得产权证或契税完税证明为准。举例二:夫妻异地一贷一租,女方在济南上班买房有贷款,男方在北京上班租房——方案1女方填贷款1000元/月、男方房贷租房均不得填写;方案2男方填贷款1000元/月,不是最优;方案3男方填房租(北京按1500元/月),若男方收入高则选方案3更优(1500>1000)。补充区分:夫妻双方异地无房、两地工作且全部租房的例外情形下,才可以两人分别各自扣除租金。
跨阶段升学必须新增信息。 阶段内变动(如小学升初中)直接修改原有记录即可;跨阶段升学(婴儿变学前、学前升小学、初中升高中、高中升大学)必须新增信息,不可直接修改原记录。常见误区是直接修改跨阶段信息导致历史数据被覆盖,造成对应期间无法享受扣除。例如孩子今年幼儿园升小学,若直接将1—8月的"幼儿园"改为"小学",会导致1—8月数据被覆盖,正确做法是新增一条小学教育信息(自9月起)。
共同填报人合计不得超过100%。 填报人与共同填报人(夫妻、兄弟姐妹之间)填报比例合计超过100%的,属于违法行为,不更正错误将面临补缴个税、缴纳滞纳金、暂停享受专项附加扣除等后果。同时提醒:大病医疗漏填等情况可在个税APP中选择以往年度(2022、2023、2024年)更正申报补填,税法规定只能追溯3年,2019—2021年不能更正;"400元以下免补税"并非绝对,只有月度预缴正确方可享受,预缴时故意错填、想借汇算退税是不行的。
税优商业健康保险。 核心凭证是保单上的税优识别码,年度扣除限额2400元/年。实务中真正符合条件的税优健康险基本没有,本公司没有人销售此类产品;养老在售产品为《i保长期特定疾病医疗保险(费率可调)》,原万能型A款、B款已停售,业务团队需准确区分在售与停售产品,避免误导销售。
四、违法风险与征管趋势
汇算清缴的合规底线不容触碰。内蒙古税务2024年4月通报,蔡某未据实办理2019—2021年度汇算清缴,通过虚假填报大病医疗、赡养老人等专项附加扣除少缴个税,经多次提醒督促拒不更正,被立案检查,追缴税款、加收滞纳金并处罚款共计19.63万元。云南税务2024年5月通报,陈某未在法定限期办理2021年度汇算清缴少缴个税,经提醒督促拒不申报,被追缴税款、滞纳金并处罚款共计13.35万元。四川税务2024年2月通报,某公司高管姚某未办理2021年度补税,多次提醒督促仍拒不申报,并有拒不签收甚至撕毁法律文书等行为,案件被移交法院强制执行,冻结其全部银行、微信、支付宝账号并发出限制消费令,最终缴清税款、滞纳金、罚款和加处罚款共计35万元。
税局措施包括对汇算清缴办理情况开展事后抽查、舆情线索核查、税收大数据分析、群众举报等。对纳税人的要求可概括为三层:自觉性——检查以前年度是否存在应办未办、申报不规范、取得应税收入未申报等情形并抓紧补正;提示性——税局发现涉税问题会提示提醒、督促整改、约谈警示并发送税务文书;惩罚性——拒不整改的将依法立案检查甚至移交法院,并纳入税收监管重点名单,对其以后3个年度申报情况加强审核。
五、热点事项:捐赠、年终奖、个人养老金与企业年金
公益性捐赠。 个人公益性捐赠按抵扣限额与实际捐赠孰低原则处理。举例而言,实际成本10万元、可抵扣4.5万元,实际成本为5.5万元,可作为企业老板的获客手段;简单方法看年度税负率,如本例45%,则5.5万元对应10万元捐赠证明。
年终奖计税方式选择。 年终奖单独计税政策还可再享受3年,截止到2027年底,即2028年6月30日前汇算时均可两种计税方式都试一下,哪种交税少就选哪种。判断口诀:年终奖税率(3%起步)不高于工资税率(0%起步)时选单独计税;年终奖税率高于工资税率时选并入综合所得。单独计税说明收入较高。
个人养老金。 现行主流制度下,个人养老金领取时单独按照3%税率计算缴纳个人所得税,税款计入"工资薪金所得"项目,由开立资金账户所在市的商业银行机构代扣代缴。其"递延纳税"规则是:存钱时能抵税,不管账户内投资赚亏,领取时本金和投资收益一并按3%计税。是否划算关键看存钱时税率与领取时3%税率的差距:低税率或零税率人群(税率3%或未达起征点)别跟风,纯折腾;中间人群(税率3%)看需求,相当于没赚没亏;高税率人群(税率10%及以上)可积极配置,省税可观,风险承受能力低的可选商业养老保险等稳健产品。相比原税延养老7.5%的实际税负,3%显著降低了领取环节成本。原税延养老试点(仅上海、福建)已于2023年9月1日与个人养老金制度衔接并入,原有保单变更为"个人养老金个税递延型养老保险保单",独立试点阶段实质结束,后续新增业务统一纳入个养体系管理。
企业年金领取筹划。 企业年金不并入综合所得,全额单独计算应纳税款:按月领取适用月度税率表;按季领取平均分摊计入各月,按每月领取额适用月度税率表;按年领取适用综合所得税率表。个人因出境定居而一次性领取,或死亡后受益人或法定继承人一次性领取的,适用综合所得税率表;除上述特殊原因外一次性领取的,适用月度税率表。从领取方式看,年金余额0—18万元适合5年按月领取,18—36万元适合10年,36—54万元适合15年,54—72万元适合20年,随余额增加领取年限相应拉长。讲企业年金的意义在于:客户往往有企业年金,可作为获客手段和谈资。
育儿补贴。 济南户口除国家育儿补贴300元/月外,还有济南独有的600元/月/孩,一直领取3年,均免税。区别在于:国家300元/月对老大、老二、老三均可;济南600元/月仅指二孩、三孩。由县卫生局为大家申报免税收入,届时个税APP会显示收入。
个体工商户税优。 2023年1月1日至2027年12月31日,个体工商户享受"六税两费"减半,对年应纳税所得额不超过200万元的部分减半征收个人所得税;脱贫人口、登记失业半年以上人员、毕业年度内高校毕业生、退役士兵创业登记个体工商户的,自登记当月起3年(36个月)内按每户每年20000元为限额依次扣减相关税费,限额标准最高可上浮20%,山东为24000元/年、36个月;企业招聘退役士兵,山东企业享受9000元/年、36个月。
税与保险的关系。 近期浙江、北京个别港险投保人士收到境外收入缴费通知,港险收益纳入征收范围引发关注。税务总局明确,对境外保险收益征税并非新政策,市场无需过度解读。境内现状是:保险赔款免征个税;保单红利是否按20%缴纳个税无具体规定,实务中暂不纳个税;生存保险金/年金、保单账户/现金价值属于保单投资收益,同样无具体规定,实务中暂不纳个税。结论是:全球所得纳税义务正在履行,境外收入核查逐步延伸至保险产品,个税征管重心正从工薪阶层向有股权、有资产、有境外收入的高净值人群转移,境内保险分红仍暂不征个税。一线展业中不得歪曲解读政策,需合规赋能。
结语
综合所得汇算清缴看似是年度例行操作,实则考验每一位纳税人对收入口径、扣除边界与合规底线的理解。对保险从业者而言,掌握佣金收入额的计算、七大类专项附加扣除的适用规则、房贷与租金的择一限制、跨阶段升学的新增要求以及共同填报不超100%的红线,既是对自身权益的保护,也是为客户提供专业服务的基础。诚实填报、依法申报、及时更正,才是汇算清缴中最稳妥的"省税之道"。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号