

标题
- 标题
- 内容



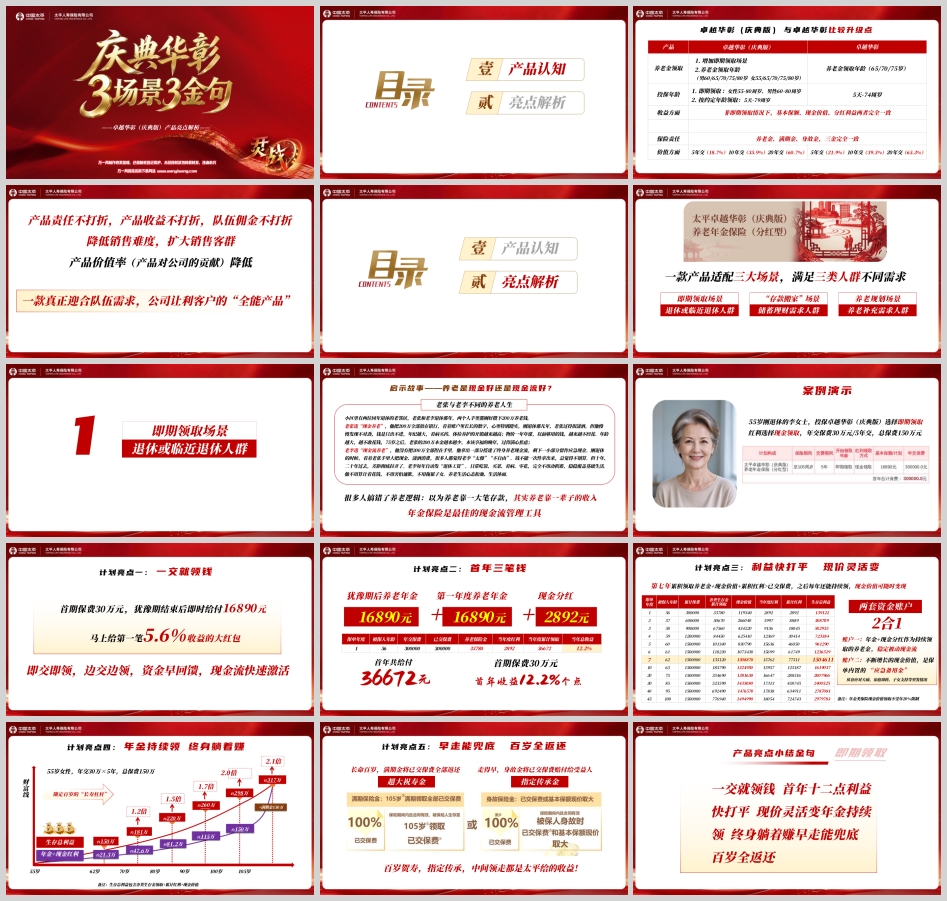
一款产品三种解法:太平卓越华彰(庆典版)全景解析
在低利率时代与老龄化社会双重叠加的今天,"钱放在哪里"成了每个中国家庭绕不开的难题。存款利率一路下行,理财净值波动常态化,股市更是让普通投资者伤痕累累。与此同时,长寿风险正在悄然逼近——活得越久,需要的钱越多。正是在这样的背景下,太平人寿推出卓越华彰(庆典版),以"一款产品适配三大场景"的产品逻辑,试图为不同人群提供一套完整的现金流解决方案。
一、产品认知:升级不加价,让利客户
要理解卓越华彰(庆典版)的价值,首先要看清它与标准版卓越华彰的差异。这是一次"做加法"而非"做减法"的升级。
领取场景更丰富。 标准版仅支持约定年龄领取,养老金领取年龄为65/70/75岁三档;庆典版新增"即期领取"场景,领取年龄大幅拓宽——男性可选60/65/70/75/80岁,女性可选55/65/70/75/80岁,覆盖更精细的退休节奏。
投保年龄更宽。 标准版为5天至74周岁;庆典版约定年龄领取放宽至5天至79周岁,即期领取则为女性55-80周岁、男性60-80周岁,把刚退休甚至已退休的人群也纳入了服务半径。
收益与责任不打折扣。 在非即期领取情况下,两款产品的基本保额、现金价值、分红利益完全一致;保险责任方面,养老金、满期金、身故金"三金"完全一致。
真正的差异在于价值率:庆典版5年交价值率为18.7%、10年交35.9%、20年交60.7%,而标准版分别为21.9%、39.3%、65.3%。价值率下降意味着公司主动让利——产品责任不打折、产品收益不打折、队伍佣金不打折,降低销售难度、扩大销售客群,是一款真正迎合队伍需求、公司让利客户的"全能产品"。
二、三大场景,三类人群
这款产品的核心设计哲学,是用一套产品架构回应三类真实需求:
即期领取场景 → 退休或临近退休人群
"存款搬家"场景 → 储蓄理财需求人群
养老规划场景 → 养老补充需求人群
下面逐一拆解。
三、即期领取:把现金变成现金流
养老的底层逻辑:现金还是现金流?
小区里有两位同年退休的老邻居。老张和老李退休那年,手里都刚好攒下200万养老钱。
老张选"现金养老",把200万全放在银行。刚退休那几年过得很潇洒,但他慢慢发现不对劲:钱只出不进,年纪越大,看病买药、体检养护的开销越高;物价一年年涨,以前够用的钱越来越不经花。75岁之后,200万本金越来越少,本该享福的晚年过得满心焦虑。
老李选"现金流养老"。他拿出一部分搭建终身养老现金流,留一小部分应急。刚退休时,看着老张手里大把现金潇洒消费,很多人觉得老李"太傻""不自由"。但十年、二十年过去,差距彻底拉开:老李每年自动发"退休工资",日常吃饭买菜看病零花完全不用动积蓄,不用算计着花钱,不用害怕通胀,不用拖累子女,心态松弛、生活体面。
很多人搞错了养老逻辑:以为养老靠一大笔存款,其实养老靠一辈子的收入。 年金保险正是最佳的现金流管理工具。
案例演示:55岁李女士,即期领取
55岁刚退休的李女士,投保卓越华彰(庆典版)选择即期领取,红利选择现金领取,年交30万元、5年交,总保费150万元。
亮点一:一交就领钱。 首期保费30万元,犹豫期结束后即时给付16890元——相当于马上给了一个5.6%收益的大红包。即交即领、边交边领,资金早回馈,现金流快速激活。
亮点二:首年三笔钱。 犹豫期后养老年金16890元 + 第一年度养老年金16890元 + 现金分红2892元 = 首年共给付36672元,首年收益达12.2%。对一笔刚交进去的30万保费而言,这是极为罕见的资金回速。
亮点三:利益快打平,现价灵活变。 从利益演示看,第7年累积领取养老金+现金价值+累积红利已超过已交保费150万元,之后每年还能持续领。更关键的是,年金类保险现金价值领取不受年20%限制,可随时变现。这形成两套资金账户:账户一是年金+现金分红,作为持续领取的稳定被动现金流;账户二是不断增长的现金价值,成为保单内置的"应急备用金",从容应对大病、家庭周转、子女支持等突发情况。
亮点四:年金持续领,终身躺着赚。 到62岁生存总利益约181万(1.2倍),70岁约220万(1.5倍),80岁约260万(1.7倍),90岁约298万,100岁约317万(2.1倍),105岁更有满期金150万加持。这条"财富线"锁定了百岁的"长寿杠杆"。
亮点五:早走能兜底,百岁全返还。 长命百岁,满期金将已交保费全部返还;走得早,身故金将已交保费赔付给受益人。百岁贺寿、指定传承——中间领走的都是保险公司给的收益。
金句小结:一交就领钱、首年十二点、利益快打平、现价灵活变、年金持续领、终身躺着赚、早走能兜底、百岁全返还。
四、存款搬家:优质资产荒下的新解法
市场环境:钱正在无处可去
定期存款:低风险、低回报。存款已全面进入低利率时代,1年期定存约0.95%、3年期约1.25%、5年期约1.30%;5年期大额存单(20万起存)年化约1.55%~1.60%。保本保息,但长期利率持续走低,未来仍有下调预期。
股市基金:高风险、负回报。A股2026年上半年数据显示,散户平均收益率-23.6%,人均浮亏约2.1万,收益中位数-25%,半数投资者亏损超25%;资金体量越小亏损概率越高,10万以内小资金散户亏损率接近99%。
银行理财:中风险、低回报。资管新规后不再保本,净值波动常态化。2026上半年全市场银行理财平均年化收益仅2.05%,大量现金管理类产品七日年化跌破1%,不少R2中低风险产品也出现阶段性净值回撤。
于是问题来了:如果有一个安全、灵活、长期锁定、且收益更高的产品,你愿不愿意了解一下?
案例演示:40岁张女士,70岁领取
40岁张女士投保卓越华彰,选择70岁领取,红利选择累积生息,年交6万元、10年交,总保费60万元。
亮点一:首年见利息,缴费期收益不"跑空"。 第一笔钱存进来就开始有分红,每年约大于1个点的"利息"。如第1年分红622元(1.04%),第5年3338元(1.11%),第10年7009元(1.17%)。暂不领取可按太平现行2.05%的利率累积生息,第10年累积红利已达39407元。
亮点二:存完变"活期"。 第10年后保单里的现金随时可以支取且不限额度,实现"进可攻、退可守"——进可随时变现投入好项目,退可不取继续复利增值。
亮点三:收益"2+1"。 缴费期结束至养老金领取前,现金价值按1.75%/年确定增长(约2%),叠加每年现金分红大于1%,每年盖率达3%~4%。从第11年的2.94%一路攀升至第29年的3.37%,复利效应清晰可见。
亮点四:养老再"加息"。 70岁起年年发放养老金,养老年金利率2.98%,叠加现金分红1%+,每年收益率达4.2%~4.6%。更重要的是,现金价值(本金)始终大于60万——本金安全垫始终存在。
亮点五:双金可兜底。 存钱最怕两件事:一是活太久钱花完,二是发生变故投入的钱全部损失。活到老,则持续领年金、源源不断;满期,则拿回全部投入;极端风险,则家人拿到已交保费。保证前期投入不会归零,守住付出和家庭责任。
亮点六:挪储真无敌。 与"五年期大额存单×2"对比:看安全,50万内本金安全 vs 本金安全;看收益,1.55%单利 vs 保证1.75%+分红1%+,综合3%-4%+复利;看流动,满五年取5个1.3% vs 10年交10年后年年可取3%+;看长期,1.55%只能锁5年 vs 锁定至105岁;看服务,无 vs 万能账户、投连、居家养老、高客等各类增值权益。
金句小结:首年见利息、存完变活期、收益二加一、养老再加息、双金可兜底、挪储真无敌。
五、养老规划:与生命等长的现金流
黄金四问
在销售面谈中,四个问题往往能迅速唤醒客户的养老意识:
你希望退休后只领一阵子还是一辈子?
你想领固定不变的还是越来越多的?
你想用本金养老还是利息养老?
你希望是能灵活支取的还是不能随意动用的?
案例演示:40岁王女士,65岁领取
40岁王女士投保卓越华彰(庆典版),选择65岁领取,红利选择交清增额,年交6万元、10年交,总保费60万元。庆典版可选领取年龄男60/65/70/75/80岁、女55/65/70/75/80岁,领至105岁,现金流与生命等长,活多久领多久。
亮点一:年金领得久。 直面"人死了钱没花完"和"人活着钱没了"哪个更悲惨的拷问,用终身领取给出答案。
亮点二:越领钱越多。 以基本保额14952元为基数,选择交清增额后,分红自动转化为保额,养老金逐年抬高:65岁当年领22076元(每月1840元,较基本保额涨幅148%),70岁24152元(每月2012元,162%),75岁26504元(每月2209元,177%),80岁29203元(每月2434元,195%),90岁36172元(每月3014元,242%),100岁48120元(每月4010元,322%)——100岁时累计领取达1154904元。
这条向上倾斜的曲线,恰好与人生阶段需求同频:退休活力养老、慢病调养保健、失能半失能护理,越老用钱越多,养老金也越多。不用多交费,越领钱越多,这是养老抗通胀的"摇钱树"。
亮点三:现价增长快。 养老金领取之前,现金价值以复利3%增长(第10年623067元,第25年967036元,逐年增幅3.0%),既具备长期资产积累功能,又兼顾家庭应急备用金使用;现价领取没有额度限制,保单贷款亦可短期周转。
亮点四:保费领得回。 105岁满期金返还全部已交保费;身故赔付取"已交保费与现金价值"的较大者。本金永远是你的,中间领的都是保险公司给的利息,本金安全、传承有道。
金句小结:年金领得久,与生命等长;越领钱越多,养老底气足;现价增长快,应急无忧愁;保费领得回,安全又保障。
六、三种分红方式:适配三种需求
产品的灵活性还体现在红利领取方式上,三种选择对应三种诉求:
现金分红:随即期领取合并给付,现金流功能凸显,适合追求当期现金回报的人群。
累积生息:把现金分红放大储蓄收益,叠加2.05%累积生息利率实现利益最大化,且支取灵活,适合中长期储蓄理财人群。
交清增额:具备更强的养老储备性,强制性与专属性更强,把分红放大为年年增长的养老金,适合纯养老规划人群。
七、总结:一套产品,三重解法
卓越华彰(庆典版)的价值,在于用同一套产品架构,精准回应了三类客户的真实痛点:
退休/临近退休人群,希望晚年有稳定现金流、花钱不用算计,同时保留部分应急资金并考虑身后传承——即期领取场景让华彰成为把现金转换为现金流的最佳工具,马上领、边交边领、持续领、有兜底。
储蓄理财需求人群,想获取更长期稳健收益、抗拒资产亏损、追求进可攻退可守——存款搬家场景适配低利率市场环境,分红快速、资金灵活、组合收益可观。
养老补充需求人群,要解决"人活着钱没了"、晚年年纪越大用钱越多的痛点——养老规划场景实现养老金终身领取、越领越多、现金价值复利增长,兼顾养老与财富传承。
一款产品,三种场景,三条金句,三种分红方式。在低利率与长寿风险并存的时代,卓越华彰(庆典版)给出的答案朴素而有力:把不确定的未来,换成确定一辈子领的钱。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号