

标题
- 标题
- 内容



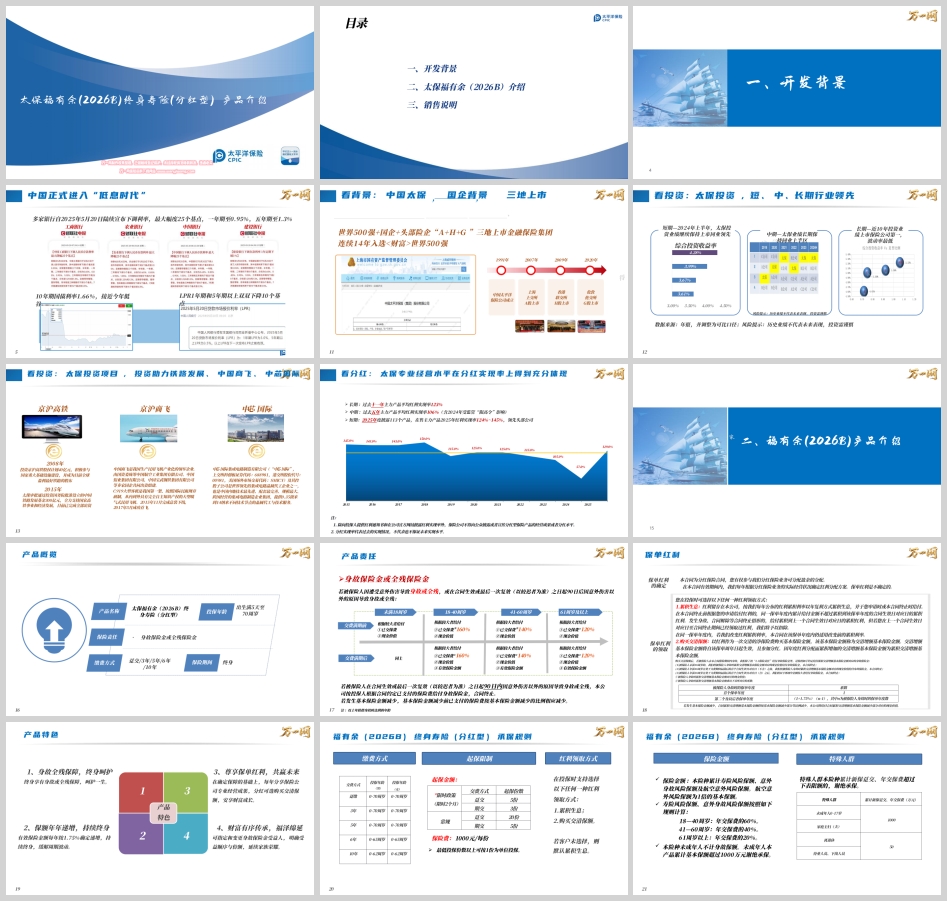
2025年5月20日起,多家银行陆续宣布下调存款利率,最大降幅达25个基点,一年期定存利率降至0.95%,五年期降至1.3%;与此同时,1年期与5年期以上LPR双双下降10个基点,10年期国债收益率下探至1.66%,接近年内低谷。
这组数字释放的信号十分清晰:中国已正式步入"低息时代"。
对普通家庭而言,这意味着过去"把钱存进银行、靠利息覆盖开支"的朴素逻辑正在失效。利率下行具有长期性与不可逆性,越是依赖短期存款、越是频繁辗转于各类理财产品,越容易被"再投资风险"反复侵蚀收益。在这样的环境下,家庭资产配置真正稀缺的,不再是"高一点的收益率",而是一笔能够穿越周期、锁定长期、兼顾保障与传承的确定性安排。
太保福有余(2026B)终身寿险(分红型)正是在这一背景下推出的产品。它的核心价值可以概括为一句话:以保证利益打底、以保单红利增强、以身故保障托底、以终身复利穿越利率周期。
一款分红险的长期价值,最终取决于三个问题:公司靠不靠谱、投资能力强不强、分红兑现得好不好。太保福有余(2026B)在这三个维度上都有清晰可查的答案。
中国太平洋保险成立于1991年,经过三十余年发展,已成为一家"A+H+G"三地上市的金融保险集团——2007年于上海证券交易所挂牌A股,2009年于香港联交所挂牌H股,2020年于伦敦证券交易所挂牌G股。公司连续14年入选《财富》世界500强,是名副其实的头部险企。
对一份跨越终身的保单而言,"活得久、赔得起、兑得现"是选择保险公司的第一原则。国企背景与三地上市的双重属性,意味着更规范的治理结构、更严格的外部监管与信息披露要求,也为长期履约提供了制度性保障。
分红险的红利来自保险公司分红业务的可分配盈余,本质是"保险公司投资能力的分红"。因此,投资能力就是分红能力的源头。
太保的投资表现呈现出难得的"三段均衡"特征:短期看,2024年上半年,太保综合投资收益率继续保持上市同业领先水平;中期看,太保投资业绩长期保持在同业上半区;长期看,近10年投资业绩在上市保险公司中位居第一,且波动率最低。
这里尤其值得关注的是"波动率最低"这一项。分红险追求的是几十年的稳健复利,而非某一年冲高、下一年回撤的高波动收益。低波动意味着红利来源更可持续,也意味着客户拿到的演示利益更有可能贴近实际。
在资产投向方面,太保长期深耕国家重大战略领域:2008年投资京沪高铁股权计划40亿元,成为目前全球盈利最好铁路的股东之一;2015年获国务院批准,投资中国铁路发展基金300亿元并已完成全部出资,全力支持国家高铁事业;同时参与投资中国商飞(C919大型客机研制主体)与中芯国际等代表中国制造升级方向的头部企业。这类资产期限长、现金流稳定,与寿险负债的长期属性天然匹配,是分红账户实现"资产负债匹配"的重要基础。
红利实现率,即实际派发红利与演示红利之比,是衡量一家公司分红兑现诚意的核心指标。太保的历史数据颇具说服力:长期维度,过去十一年主力产品平均红利实现率达123%;中期维度,过去五年主力产品平均红利实现率为106%(该数据已包含2024年受监管"限高令"影响的因素);短期维度,2025年度披露113个产品,在售主力产品2025年红利实现率为124%~145%,处于头部公司领先水平。
需要说明的是,红利实现率代表过去的实现情况,不代表也不保证未来的实现水平。但长达十一年、跨越不同利率周期与市场环境的稳定兑现记录,至少说明了一件事:这家公司在分红业务上具备一套成熟、克制、可持续的经营机制,而非依赖短期行情炒作。
项目 | 内容 |
产品名称 | 太保福有余(2026B)终身寿险(分红型) |
保险期间 | 终身 |
投保年龄 | 出生满5天至70周岁 |
交费方式 | 趸交 / 3年 / 5年 / 6年 / 10年 |
保险责任 | 身故保险金或全残保险金 |
这款产品的定位非常清晰:它不是短期理财的替代品,而是家庭资产配置中期限最长、确定性最强、兼具保障与传承功能的底层资产。
合同生效或最后一次复效之日起90日内,若因意外伤害以外的原因导致身故或全残,按投保人已支付的保险费给付身故保险金,合同终止。
因遭受意外伤害导致身故或全残,或在90日后因意外伤害以外的原因导致身故或全残的,按以下规则给付:
· 未满18周岁:取"已交保费"与"现金价值"的较大者;
· 18—40周岁:交费期满前,取"已交保费×160%"与"现金价值"的较大者;交费期满后,取"已交保费×160%"、"现金价值"与"有效保险金额"三者中的较大者;
· 41—60周岁:对应比例为140%,取法同上;
· 61周岁及以上:对应比例为120%,取法同上。
这一设计体现了一个重要原则:家庭责任最重的青壮年阶段,保障杠杆最高。35岁投保,一旦发生极端风险,赔付至少为已交保费的1.6倍,为家庭留下一笔足额的经济缓冲。
作为分红型保险,投保人有权参与公司分红保险业务可分配盈余的分配。红利每年根据分红业务实际经营状况确定,红利分配是不确定的。投保时可选择以下任一领取方式:
1. 累积生息:红利留存于公司,按每年公布的红利累积利率以年复利方式累积生息,在投保人申请时或合同终止时给付。同一保单年度内若公司调整累积利率,该保单年度仍适用调整前的利率。若投保人未作选择,则默认采用累积生息方式。
2. 购买交清保额:以红利作为一次交清的净保险费购买基本保险金额,形成"交清增额基本保险金额",自该保单周年日起生效并继续参加分红。选择购买交清保额后,若被保险人身故,公司除按原保险责任给付身故保险金外,还将给付累积交清增额基本保险金额对应的身故保险金:未满18周岁的,按对应现金价值给付;年满18周岁但处于交费期间届满后的首个合同生效日对应日之前的,按对应现金价值给付;处于该日之后的,按"对应现金价值"与"累积交清增额基本保险金额×对应系数"两者中的较大者给付——首个保单年度系数为1,第二个及以后各保单年度系数为(1+1.75%)的(n-1)次方。
简单理解:累积生息偏向"现金增值",购买交清保额偏向"保障扩容并在长期实现复利放大"。对于看重长期财富成长与传承的客户,购买交清保额通常是更具复利效应的选择。
特色一:身故全残保障,终身呵护。 一张保单覆盖终身,无论何时发生极端风险,都能为家人留下一笔确定的经济补偿,这是其他金融工具难以替代的功能。
特色二:保额年年递增,持续终身。 有效保险金额每年按1.75%确定递增,持续终身。这是写进合同的保证增长,不随市场波动而改变,能够有效对冲利率下行与通货膨胀对购买力的侵蚀。
特色三:尊享保单红利,共赢未来。 在保证利益打底的基础上,每年分享保险公司专业经营成果;红利还可选择购买交清保额,让保额与现金价值同步实现"二次增长"。
特色四:财富有序传承,福泽绵延。 可指定和变更身故保险金受益人,明确受益顺序与份额,把财富按自己的意愿定向传递,延续家族荣耀。相比其他传承工具,保险金给付具有定向、高效、私密的特点。
基本规则:本产品保险费为1000元/份,最低投保份数以上可按1份为单位投保。
起保限制:限时政策(限时2个月)下,趸交起保5份、期交起保3份;常规政策下,趸交起保20份、期交起保5份。较低的起保门槛,让更多家庭能够以较小的资金压力建立长期保障。
交费方式与投保年龄对应:趸交、3年交、5年交为0—70周岁;6年交为0—65周岁;10年交为0—62周岁。客户可根据自身现金流状况灵活选择交费期限。
风险保额计算:本险种累计寿险风险保额、意外身故风险保额及航空意外风险保额,其中航空意外风险保额为1倍基本保额;寿险与意外身故风险保额按年交保费的一定比例计算——18—40周岁为60%,41—60周岁为40%,61周岁以上为20%。未成年人不计身故保额,且未成年人本产品累计基本保额超过1000万元的谢绝承保。
特殊人群限额:特殊人群累计新保趸交、年交保费超过下表限额的谢绝承保——未成年人(0—17岁)1000万元,家庭主妇(夫)1000万元,离退休人员50万元,待业人员、下岗人员50万元。
这套规则的核心逻辑是让保障回归保障:既通过灵活门槛扩大覆盖面,又通过保额与保费限额防止道德风险与过度投保,保护全体保单持有人的公平利益。
以产品说明书中的示例为例(注:周先生,35周岁,男性,为自己投保太保福有余(2026B)终身寿险(分红型),选择5年交、年交保费10万元,累计保费50万元,并选择红利分配方式为购买交清保额)。
保证利益维度(不含红利,写在合同里的确定部分):
· 第5个保单年度末(40岁),现金价值为497,800元,身故保险金为800,000元;
· 第6个保单年度末(41岁),现金价值升至506,300元,正式超过累计已交保费50万元,意味着保单进入"回本并持续增长"阶段;
· 第20个保单年度末(55岁),现金价值641,900元;
· 第50个保单年度末(85岁),现金价值达1,079,300元,约为累计保费的2倍;
· 至105岁,现金价值与身故保险金均为1,526,600元。
红利演示维度(保证利益+红利演示,非保证):
· 第5个保单年度末,合计现金价值即达515,771元,已超过累计保费;
· 第30个保单年度末(65岁),合计现金价值达1,067,073元,约为累计保费的2倍;
· 第50个保单年度末(85岁),合计现金价值1,917,862元;
· 至105岁,合计现金价值与合计身故保险金均为3,446,318元,约为累计保费的6.9倍。
这组数据的三点启示:
其一,回本速度明确。保证利益下第6年现金价值即超过已交保费,红利演示下第5年即已超越,流动性风险相对可控。
其二,长期复利效应显著。同样是50万元投入,65岁时红利演示下的生存总利益达到2倍,85岁达到近4倍,105岁接近7倍——时间的价值在这张保单上体现得淋漓尽致。
其三,保障与储蓄双重放大。身故保险金在保证利益下始终不低于70万元(交费期满后),在红利演示下随交清增额累积持续增长,65岁时已达1,067,073元,105岁达3,446,318元。
需要再次强调:红利演示不作为未来红利分配的保证,实际红利水平可能高于或低于表中所列数字,某些年度红利可能为零;保单持有前期退保,客户可能需要承担相应的退保损失。
根据产品资料,福有余(2026B)的核心客户群体主要为40—55周岁、具有较强经济实力的人群,典型身份为企业主、企业高管、全职太太与中产家庭。他们通常具备以下特征与需求:
需求层面:一是品质养老需求,需要刚需的品质养老金与高端养老资源,或因子女异地、长辈需要照顾而产生长期现金流安排需求,同时希望对接国内外优质医疗健康资源;二是传承需求,希望给后代一笔终身的现金流、做好子女婚前财产规划,或为孙辈成长准备一份"大红包";三是高品质生活保障需求,应对企业经营可能带来的家庭现金流波动、防范家庭经济支柱失去挣钱能力的风险,并在多元化资产配置中构筑一块稳固的底层资产。
行为特征层面:这类客户偏好长期,拥有可用于长期投资的闲置资金,但缺少足够的精力与专业技能,倾向于借助专业人士实现中长期资产配置目标;投资风格既稳健又想高回报——想要更高的回报,却又不愿、也无法承担相应风险;同时客户粘合度较高,保险销售能否最终成交,往往取决于客户关系深度,而这类客户本身对保险并不排斥。
一句话概括:他们是"有钱、有需求、但没时间也没把握自己管钱"的一群人,正好需要一份把长期主义交给专业机构的工具。
公司为履行合同项下的保险责任,依照国家政策和相关法律法规设立分红保险专用账户进行资金运用,与其他账户隔离管理、独立核算。
账户资产配置以资产负债匹配管理为原则。具体而言,公司会根据投资账户的负债特性和投资目标,综合考虑利率风险、信用风险、市场风险、流动性风险等主要投资风险,合理配置大类资产,并通过一定的风格化资产组合,最大限度提高投资账户资产与负债在收益成本、期限结构以及现金流上的匹配度,追求投资收益的长期、稳定增长,在风险可控的前提下努力提高投资收益。
这段表述看似专业,实则回答了客户最关心的问题:我的保单红利,不是拿去炒短线搏一把,而是放在一个以"长期匹配、稳健增值"为纪律的专户里,由专业团队进行大类资产配置。 这也解释了为什么前文提到的京沪高铁、中国铁路发展基金、中国商飞、中芯国际等长久期、国家战略性资产会成为重要投向。
利率下行不是一场短暂的阵痛,而是我们这一代人必须长期面对的环境。在这样的时代里,最贵的不是收益率,而是确定性与时间。
太保福有余(2026B)终身寿险(分红型)提供的,正是这样一种组合:以1.75%的确定递增保额对抗利率下行,以太保三地上市的国企平台与领先的投资能力争取红利增强,以身故全残保障守住家庭底线,以受益人指定实现财富有序传承。它不会让你一夜暴富,但可以在二三十年、甚至更长的岁月里,把一笔今天确定的投入,变成一份明天确定的守护。
对于40—55周岁、手握闲置资金、既想要稳健又期待更好回报的企业主、高管与中产家庭而言,这可能是当下资产配置清单中最值得认真考虑的一块"压舱石"。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号