

标题
- 标题
- 内容

老有所护,病有所依——人保健康"长相依互联网终身护理保险"深度解读
引言
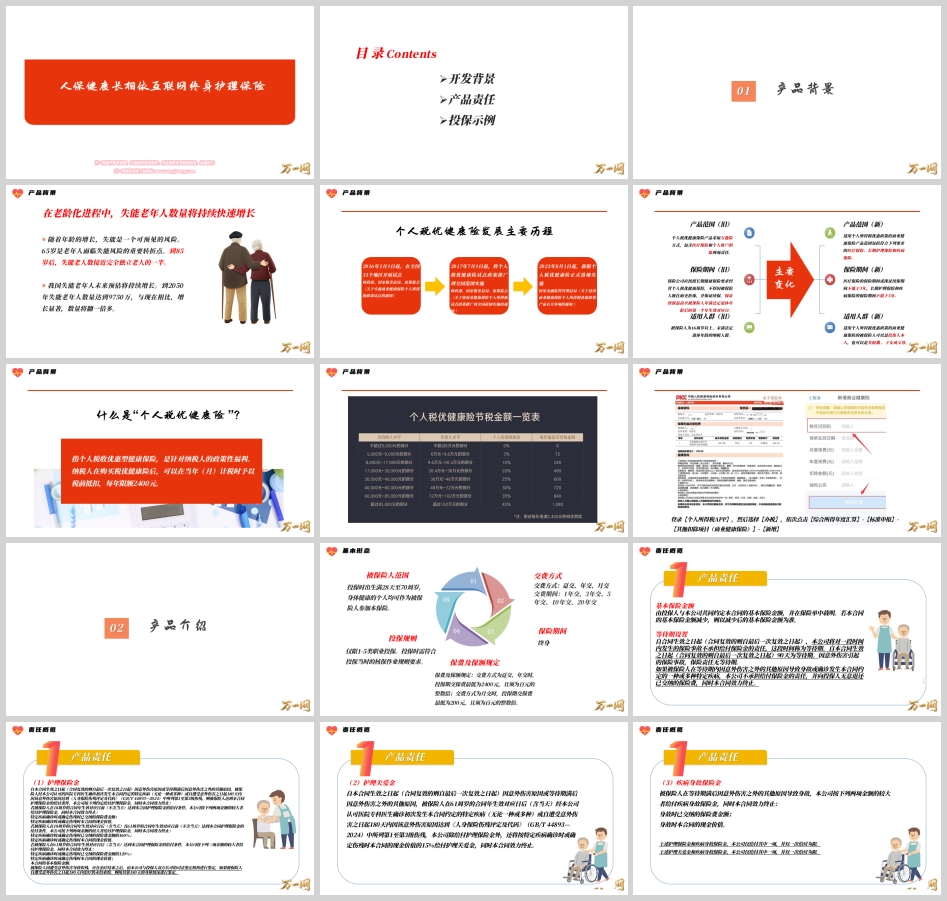
当"银发浪潮"扑面而来,失能风险正成为每个家庭无法回避的现实课题。数据显示,65岁是老年人面临失能风险的重要转折点,而到85岁之后,失能老人数接近完全独立老人的一半。预计到2050年,我国失能老年人数量将达到9750万,与现在相比翻了一倍多。在这样的时代背景下,人保健康推出的"长相依互联网终身护理保险",以个人税收优惠型健康保险的身份登场,为千万家庭提供了一份穿越周期的守护方案。
一、开发背景:老龄化浪潮与税优政策的双重驱动
(一)失能风险:老龄化进程中不可忽视的"灰犀牛"
随着年龄的增长,失能是一个可预见的风险。65岁是老年人面临失能风险的重要转折点,85岁后失能老人数接近完全独立老人的一半。我国失能老年人未来预估将持续增长,到2050年失能老年人数量将达到9750万,与现在相比增长显著,数量将翻一倍多。在老龄化进程中,失能老年人数量将持续快速增长,这意味着长期护理需求将从"个别家庭的难题"演变为"全社会的共同挑战"。护理费用的刚性支出、家庭成员照护的时间成本、医疗资源的挤兑压力,都呼唤商业保险机制来分担风险、平滑支出。
(二)税优健康险:从试点到全面落地的政策红利
个人税优健康险是我国多层次医疗保障体系的重要组成部分。2016年1月1日起,财政部、国家税务总局、原保监会《关于实施商业健康保险个人所得税政策试点的通知》在全国31个地区开展试点;2017年7月1日起,试点政策推广到全国范围实施;2023年8月1日起,新版个人税优健康险正式落地实施,国家金融监督管理总局《关于适用商业健康保险个人所得税优惠政策产品有关事项的通知》为产品创新打开了更大空间。
所谓"个人税优健康险",指个人税收优惠型健康保险,是针对纳税人的政策性福利。纳税人在购买税优健康险后,可以在当年(月)计税时予以税前抵扣,每年限额2400元。操作上,纳税人登录【个人所得税APP】,选择【办税】,依次点击【综合所得年度汇算】—【标准申报】—【其他扣除项目(商业健康保险)】—【新增】即可完成申报。
(三)新旧政策的主要变化
与旧版税优健康险相比,新版政策呈现出显著变化。在产品范围上,旧版采取万能险方式,包含医疗保险和个人账户积累两项责任;新版则将适用个人所得税优惠政策的商业健康保险产品范围扩展为符合要求的医疗保险、长期护理保险和疾病保险。在保险期间上,旧版要求按照长期健康保险要求经营,不得因被保险人既往病史拒保并保证续保,保证续保最高至被保险人年满法定退休年龄后的第一个年生效对应日;新版则要求医疗保险的保险期间或保证续保期间不低于3年,长期护理保险和疾病保险的保险期间不低于5年。在适用人群上,旧版为16周岁以上、未满法定退休年龄的纳税人群;新版则允许被保险人可以是投保人本人,也可以是其配偶、子女或父母。这一系列变化,为"长相依"这类长期护理保险产品的诞生奠定了政策基础。
二、产品责任:一份保单,多重守护
(一)基本形态与投保规则
"长相依"保险期间为终身,交费方式灵活多样,支持趸交、年交、月交;交费期间可选1年交、3年交、5年交、10年交、20年交。被保险人范围为投保时出生满28天至70周岁、身体健康的个人。投保规则方面,仅限1—5类职业投保,投保时需符合投保当时的核保作业规则要求。保费及保额规定方面,交费方式为趸交、年交时,投保期交保费最低为2400元,且须为百元的整数倍;交费方式为月交时,投保期交保费最低为200元,且须为百元的整数倍。基本保险金额由投保人与公司共同约定并在保险单中载明,若基本保险金额减少,则以减少后的金额为准。
(二)等待期设置
自合同生效之日起(合同复效的则自最后一次复效之日起)90天为等待期。因意外伤害引起的保险事故,保险责任无等待期。如果被保险人在等待期内因意外伤害之外的其他原因导致身故或确诊发生合同约定的一种或多种特定疾病,公司不承担给付保险金的责任,并向投保人无息退还已交纳的保险费,同时合同效力终止。这一设置既防范了逆选择风险,也通过意外伤害无等待期的安排体现了对突发风险的关怀。
(三)护理保险金:核心保障的分层设计
护理保险金是"长相依"的核心责任。自合同生效之日起因意外伤害原因或等待期满后因意外伤害之外的其他原因,被保险人经公司认可的医院专科医生确诊初次发生合同约定的特定疾病(无论一种或多种),或自遭受意外伤害之日起180天内因该意外伤害原因达到《人身保险伤残评定及代码》(GB/T 44893—2024)中所列第1至第3级伤残,则达到护理保险金的给付条件,公司按约定给付护理保险金,同时合同效力终止。
给付标准按年龄分层设计:若被保险人在18周岁的合同年生效对应日前(不含当天)达到给付条件,按特定疾病确诊时或确定伤残时已交纳的保险费金额与合同现金价值两项金额的较大者给付;若在18周岁的合同年生效对应日后(含当天)且61周岁的合同年生效对应日前(不含当天)达到给付条件,按已交纳的保险费金额的160%与现金价值两项金额的较大者给付;若在61周岁的合同年生效对应日后(含当天)达到给付条件,按已交纳的保险费金额的120%、合同现金价值、合同基本保险金额三项金额的较大者给付。这一设计体现了"保障随年龄递增"的思路,在护理需求最集中的老年阶段引入基本保险金额作为托底,增强了保障的确定性。
关于伤残鉴定,被保险人因遭受意外伤害导致伤残,应在治疗结束之后,由公司与投保人双方认可的司法鉴定机构进行鉴定;如果自遭受意外伤害之日起180天内治疗仍未结束的,则按其第180天的身体情况进行鉴定。
(四)护理关爱金:61岁后的额外关怀
自合同生效之日起因意外伤害原因或等待期满后因意外伤害之外的其他原因,被保险人在61周岁的合同年生效对应日后(含当天)经公司认可医院专科医生确诊初次发生合同约定的特定疾病(无论一种或多种),或自遭受意外伤害之日起180天内因该意外伤害原因达到第1至第3级伤残,公司除给付护理保险金外,还将按特定疾病确诊时或确定伤残时合同现金价值的15%给付护理关爱金,同时合同效力终止。这一责任相当于在护理保险金之外提供了一笔额外的"关爱金",进一步提升了老年阶段出险时的给付水平。
(五)疾病身故保险金与给付顺序
被保险人在等待期满后因意外伤害之外的其他原因导致身故,公司按身故时已交纳的保险费金额与身故时合同现金价值两项金额的较大者给付疾病身故保险金,同时合同效力终止。需要特别注意的是,护理保险金和疾病身故保险金,公司仅给付其中一项,并以一次给付为限;护理关爱金和疾病身故保险金,公司仅给付其中一项,并以一次给付为限。这一"择一给付"的安排,明确了不同责任之间的替代关系,避免重复给付。
(六)责任免除与免除减轻责任条款
因下列情形之一引起的保险事故,公司不承担给付保险金的责任:投保人对被保险人的故意杀害、故意伤害;被保险人故意自伤、故意犯罪或者抗拒依法采取的刑事强制措施;被保险人自合同成立或者合同效力恢复之日起2年内自杀,但自杀时为无民事行为能力人的除外;被保险人患有遗传性疾病,先天性畸形、变形或染色体异常;被保险人从事潜水、滑水、漂流、跳伞、攀岩、蹦极、驾驶滑翔机、探险、摔跤比赛、拳击比赛、武术比赛、特技表演、赛马、赛车等高风险活动;战争、军事冲突、暴乱或武装叛乱;核爆炸、核辐射或核污染。
此外,被保险人在下列期间内发生的保险事故,公司不承担给付责任:酗酒、主动吸食或注射毒品;酒后驾驶、无合法有效驾驶证驾驶机动车,或驾驶无合法有效行驶证的机动车;感染艾滋病病毒或患艾滋病(在合同有效期内,因职业关系导致的感染、因输血导致的感染或因器官移植导致的感染除外)。因上述情况导致被保险人身故、伤残或发生合同约定的特定疾病的,合同效力终止,公司向投保人退还合同现金价值;但因投保人对被保险人的故意杀害、故意伤害导致上述情形的,公司向其他权利人退还现金价值,其他权利人按照被保险人(第一顺位)、被保险人继承人(第二顺位)的顺序确定。
除责任免除条款外,合同中还有一些免除公司责任的条款,详见保险责任、犹豫期后解除合同的手续及风险、合同效力终止、合同效力的中止和恢复、明确说明与如实告知、保单贷款、减少基本保险金额、年龄确定与错误处理和第7条名词释义部分中以黑体字加下划线标示的内容。
(七)现金价值、医院定义与减保规则
现金价值指保险单所具有的价值,通常体现为解除合同时,根据精算原理计算的、由公司退还的那部分金额。若基本保险金额减少,现金价值将按减少后的基本保险金额重新计算。公司认可的医院指依法设立的国家卫生行政管理部门医院等级分类中的二级甲等或二级甲等以上医疗机构,但不包括疗养院、护理院、康复中心、戒酒或戒毒中心、精神心理治疗中心以及无相应医护人员或设备的二级或三级医院的联合医院或联合病房。
减少保险金额方面,在合同交费期间届满后且合同有效期内,投保人可申请减少基本保险金额,经审核同意后,公司向投保人退还基本保险金额减少部分对应的现金价值。投保人每个保单年度内累计申请减少的基本保险金额之和不得超过合同生效时基本保险金额的20%。基本保险金额减少后,各期保险费金额按减少后的基本保险金额重新计算,且需符合公司规定的最低标准;已交纳的保险费金额和各保单年度的现金价值同比例减少,公司按减少后的基本保险金额、已交纳的保险费金额和各保单年度的现金价值承担保险责任。
(八)犹豫期与退保风险
自投保人签收保险单之日起有15天的犹豫期。投保人在犹豫期内申请解除合同,应填写解除合同申请书并提供保险合同、投保人的有效身份证件;自公司收到解除合同申请书时起,合同即被解除,公司自始不承担任何保险责任,并無息退还已交纳的全部保险费。犹豫期后解除合同的,自公司收到解除合同申请书时起合同效力终止,公司自收到之日起30日内退还合同现金价值;投保人犹豫期后解除合同会遭受一定损失。这一安排提醒消费者:长期护理保险是长期契约,投保前应充分评估自身交费能力与保障需求。
三、投保示例:两组案例看保障成色
(一)案例一:40周岁长先生,10年交,年交2400元
长先生,40周岁,为自己购买"长相依",保险期间终身,选择年交方式,年交保费2400元,交费期间10年,基本保险金额43560元。利益演示显示:保单年度1,累计已交保险费2400元,累计已交保险费×给付比例3840元,疾病身故保险金2400元,护理保险金3840元,护理关爱金0元,退保金(现金价值)504元;保单年度10,累计已交保险费24000元,累计已交保险费×给付比例38400元,疾病身故保险金25152元,护理保险金38400元,退保金25152元。
进入61周岁后的保单年度25(64岁),累计已交保险费24000元,累计已交保险费×给付比例28800元,基本保险金额43560元,疾病身故保险金34056元,护理保险金43560元,护理关爱金5108元,退保金34056元。此后随着年龄增长,护理保险金在保单年度40(79岁)达到43824元,保单年度45(84岁)达到46920元,保单年度55(94岁)达到50016元,护理关爱金相应为6574元、7038元、7502元。可以看到,61岁后护理保险金以基本保险金额43560元为托底,并随现金价值增长而上升,护理关爱金则按现金价值的15%额外给付。
(二)案例二:30周岁相女士,10年交,年交2400元
相女士,30周岁,为自己购买"长相依",保险期间终身,选择年交方式,年交保费2400元,交费期间10年,基本保险金额56856元。利益演示显示:保单年度1,累计已交保险费2400元,疾病身故保险金2400元,护理保险金3840元,护理关爱金0元,退保金504元;保单年度10,累计已交保险费24000元,疾病身故保险金25200元,护理保险金38400元,退保金25200元。
61周岁后的保单年度35(64岁),累计已交保险费24000元,累计已交保险费×给付比例28800元,基本保险金额56856元,疾病身故保险金41664元,护理保险金56856元,护理关爱金6250元,退保金41664元。保单年度50(79岁),疾病身故保险金51384元,护理保险金56856元,护理关爱金7708元;保单年度70(99岁),疾病身故保险金60816元,护理保险金60816元,护理关爱金9122元;保单年度75(104岁),疾病身故保险金60936元,护理保险金60936元,护理关爱金9140元。由于投保年龄更轻,相女士在相同保费下获得了更高的基本保险金额(56856元对比43560元),体现了"早投保、保障高"的规律。
需要说明的是,上述利益演示均假设被保险人在保单年度末确诊特定疾病或确定伤残或身故,被保险人实际获得的各项保险金金额以特定疾病确诊时或确定伤残时或身故时的现金价值为基础进行计算;护理保险金和疾病身故保险金仅给付其中一项,护理关爱金和疾病身故保险金亦仅给付其中一项,均以一次给付为限。
结语
"长相依"的产品逻辑清晰而务实:以终身护理保障为主线,以护理保险金、护理关爱金、疾病身故保险金三重责任构建起"失能有护、身故有托"的保障闭环;以个人税优健康险的政策身份,让纳税人在每年2400元的限额内享受税前抵扣的政策红利;以灵活的缴费方式和分层给付设计,适配不同年龄、不同家庭的具体需求。当然,消费者也应清醒认识到,长期护理保险是长期契约,犹豫期后退保会遭受一定损失,责任免除条款需仔细阅读,投保时应如实告知、按需规划。人保健康以"人民保险、服务人民"为使命,"长相依"正是这一使命在长期护理领域的具体落笔——让每一个家庭在面对失能风险时,多一份从容,少一份慌张。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

