

标题
- 标题
- 内容

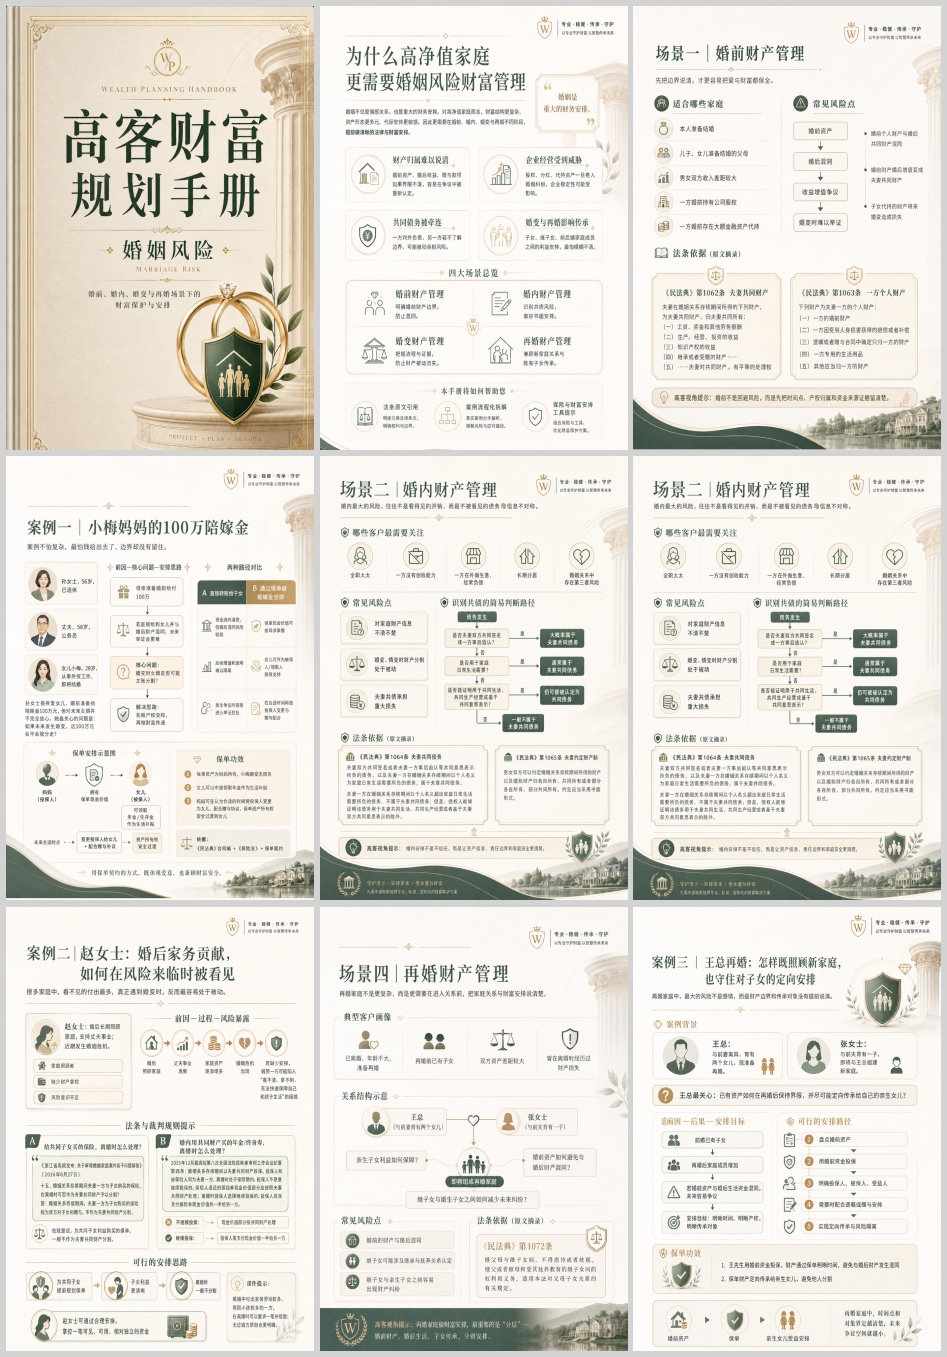
婚姻风险下的财富守护——高端客户家庭财富规划实务指南
引言:婚姻,是情感共同体,更是财务安排
对高净值家庭而言,婚姻从来不只是两个人的结合,而是两个资产包的合并、两种财富结构的交织、两代甚至三代人利益的重新排列。财产结构更复杂、资产形态更多元、代际安排更敏感——这些特征决定了高净值家庭在婚姻风险面前,暴露面远比普通家庭更大。
许多高净值客户在创富阶段所向披靡,却在婚姻财富安排上疏于防范。原因往往不是不懂,而是“不好意思谈”——觉得谈钱伤感情,觉得做安排是不信任。但真实世界中,婚姻是重大的财务安排,不谈清楚,才是最大的风险。
一、为什么高净值家庭更需要婚姻风险财富管理
普通家庭的婚姻风险,主要影响的是当下的生活质量;而高净值家庭的婚姻风险,影响的是资产安全、企业经营、代际传承三个维度。
第一,财产归属难以说清。 婚前资产、婚后收益、赠与款项如果界限不清,容易在争议中被重新认定。一方婚前持有的公司股权,婚后增值部分是否属于夫妻共同财产?一方父母婚前转账的购房款,婚后用于共同还贷,离婚时如何分割?这些问题在实务中争议极大,举证难度极高。
第二,共同债务被牵连。 一方对外负债,另一方若不了解边界,可能被动承担风险。《民法典》第1064条确立了“共债共签”原则,但“以个人名义为家庭日常生活需要所负的债务”仍属于共同债务,超出部分若债权人能证明用于共同生活或共同经营,同样可能被认定。
第三,企业经营受到威胁。 股权、分红、代持资产一旦卷入婚姻纠纷,企业稳定性可能受到冲击。实践中,因离婚导致公司股权被分割、控制权旁落、上市进程受阻的案例并不鲜见。
第四,婚变与再婚影响传承。 子女、继子女、前后婚家庭成员之间的利益安排,最怕模糊不清。再婚家庭中,如何兼顾新家庭关系与既有子女的传承权益,是极为复杂的课题。
正因如此,高净值家庭的婚姻财富管理,不是“防着谁”,而是让资产信息、责任边界和家庭安全更清楚。
二、场景一:婚前财产管理——先把边界说清
2.1 哪些家庭最需要关注
婚前财产管理的适用场景包括:本人准备结婚;儿子、女儿准备结婚的父母;男女双方收入差距较大;一方婚前持有公司股权或大额金融资产。
2.2 常见风险点
婚前资产婚后混同。 婚前个人财产与婚后共同财产混同,是最常见的风险。一旦资金发生混同,举证难度急剧上升,原本清晰的婚前财产可能被认定为共同财产。
收益增值争议。 婚前财产婚后增值部分是否属于共同财产,是争议高发区。根据《民法典》第1062条,夫妻在婚姻关系存续期间所得的生产、经营、投资收益,为夫妻共同财产。一方婚前持有的公司股权,婚后产生的分红和增值,很可能被认定为共同财产。
代持资产举证困难。 一方婚前存在大额金融资产由他人代持,婚变时难以举证,子女代持的财产将来婚变可能造成损失。
2.3 法条依据
《民法典》第1062条规定,夫妻在婚姻关系存续期间所得的工资、奖金、劳务报酬,生产、经营、投资的收益,知识产权的收益,继承或者受赠的财产(遗嘱或赠与合同中确定只归一方的除外),为夫妻共同财产。
《民法典》第1063条规定,一方的婚前财产,一方因受到人身损害获得的赔偿或者补偿,遗嘱或者赠与合同中确定只归一方的财产,一方专用的生活用品,以及其他应当归一方的财产,为夫妻一方的个人财产。
高客视角提示: 婚前不是回避风险,而是先把时间点、产权归属和资金来源证据留清楚。证据留痕,是婚前财产管理的第一要务。
2.4 案例:小梅妈妈的100万陪嫁金
案情: 孙女士,56岁,已退休;丈夫58岁,公务员;女儿小梅28岁,从事外贸工作,即将结婚。孙女士准备婚前给女儿100万元陪嫁金,但担心如果未来发生婚变,这100万元会不会被分走。
核心问题: 婚变时,女儿能否主张这笔钱是个人财产?
两种路径对比:
路径A:直接转账给子女。 资金进入女儿账户后,如果与婚后财产混同,未来举证会更难。发生争议时,容易进入举证拉锯战,100万元的归属变得不确定。
路径B:通过保单做婚嫁金安排。 母亲作为投保人,女儿作为被保险人/受益人。保单现金价值归属投保人,保单资产为母亲所有,小梅婚后无损失。女儿可以中途领取年金作为生活补贴,期间可在合适的时间将投保人变更为女儿,配合赠与协议,保单资产所有权安全过渡到女儿。
法律依据: 《民法典》合同编 + 《保险法》。保单架构的设计,使得资金在婚前以保费形式支出,保单权益归属清晰,避免了“钱给出去了、边界却没有留住”的困境。
这个案例的核心启示是: 案例不怕复杂,最怕钱给出去了、边界却没有留住。保单作为一种法律工具,可以在不影响情感的前提下,实现资产的定向传递和边界锁定。
三、场景二:婚内财产管理——看见看不见的风险
3.1 哪些客户最需要关注
婚内财产管理的重点人群包括:全职太太、一方没有创收能力的家庭、一方在外经营经常负债的家庭、长期分居的家庭、婚姻关系中出现第三者风险的家庭。
3.2 常见风险点
对家庭财产信息不清不楚。 全职太太往往对家庭资产状况缺乏了解,婚变、债变时财产分割处于被动。
共债风险。 一方在外经营负债,另一方若不了解边界,可能被动承担风险。
信息不对称。 婚内最大的风险,往往不是看得见的开销,而是不被看见的债务与信息不对称。
3.3 法条依据
《民法典》第1064条规定,夫妻双方共同签名或者夫妻一方事后追认等共同意思表示所负的债务,以及夫妻一方在婚姻关系存续期间以个人名义为家庭日常生活需要所负的债务,属于夫妻共同债务。夫妻一方在婚姻关系存续期间以个人名义超出家庭日常生活需要所负的债务,不属于夫妻共同债务;但是,债权人能够证明该债务用于夫妻共同生活、共同生产经营或者基于夫妻双方共同意思表示的除外。
《民法典》第1065条规定,男女双方可以约定婚姻关系存续期间所得的财产以及婚前财产归各自所有、共同所有或者部分各自所有、部分共同所有。约定应当采用书面形式。
3.4 识别共债的简易判断路径
第一步: 债务发生时,是否夫妻双方共同签名或一方事后追认?如果是,大概率属于夫妻共同债务。
第二步: 是否用于家庭日常生活需要?如果是,属于夫妻共同债务。
第三步: 是否能够证明用于共同生活、共同生产经营或基于共同意思表示?如果能证明,仍可能被认定为共同债务。
高客视角提示: 婚内安排不是不信任,而是让资产信息、责任边界和家庭安全更清楚。一份书面的财产约定,不是对婚姻的质疑,而是对家庭的保护。
四、工具运用:保险在婚姻财富管理中的独特价值
在上述场景中,保险工具展现出独特的法律属性和财富管理功能。
第一,保单架构的灵活性。 通过投保人、被保险人、受益人的不同安排,可以实现资产归属的精准设计。婚前由父母作为投保人,子女作为被保险人,保单现金价值归属父母,避免了婚前财产混同的风险。
第二,保单的定向给付功能。 年金、祝寿金、身故保险金等,可以通过合同约定定向给付给特定对象,不受婚姻关系变化的影响。
第三,保单的隐私保护功能。 相比遗嘱、协议等需要公开的法律文件,保单的安排更为私密,不需要经过公示程序,能够有效保护家庭隐私。
第四,保单的税务递延功能。 在合规前提下,保单可以实现资产的税务递延,为家庭财富的长期积累提供制度性支持。
五、结语:把爱与财富都保全
婚姻风险财富管理的终极目标,不是防范配偶,而是保护家庭。对高净值家庭而言,婚前、婚内、婚变、再婚四个阶段,每一个阶段都需要清晰的法律安排和财富规划。
婚前财产管理,明码婚前财产边界,防止混同;婚内财产管理,识别共债风险,做好书面安排;婚变财产管理,把握流程与证据,防止财产被动流失;再婚财产管理,兼顾新家庭关系与既有子女传承。
专业、稳健、传承、守护——这是高端客户财富规划的核心价值主张。以专业能力守护财富,以稳健安排传承未来,让每一份爱与财富,都能得到最好的保全。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

